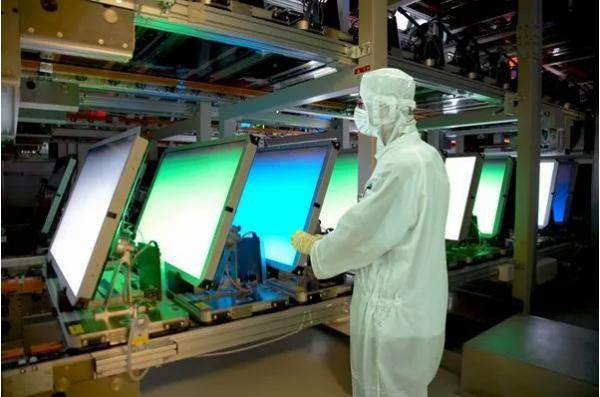
这堪称本世纪最值得回看的战略收购之一:花3.8亿美元买下韩国现代的液晶显示业务,消化技术后,在北京建起中国大陆首条自主建设的五代线。多年以后,京东方又把屏幕送进了苹果供应链。
大多数人看这个故事,第一反应是:“哇,好一个暗度陈仓。”然后感叹几句就划走了。
但整件事真正有意思的地方,从来不只是收购本身。更值得追问的是,一家接手韩国液晶业务的中国企业,怎么一步步成了韩国面板巨头绕不开的对手?
故事得从卖方当年的处境说起。现代旗下的海力士背着沉重债务,需要出售业务缓解压力。液晶显示业务因此被摆上货架。对方急着回笼资金,京东方则急着寻找进入这个行业的入口,交易机会就这样出现了。
当时,中国已经能生产大量电视和电脑,却缺少自主制造高端显示面板的能力。整机厂家忙着设计、组装、销售,到了采购屏幕这一关,仍得看海外供应商的价格和供货安排,生意做得越大,这个短板越扎眼。
京东方也并非临时起意。早在上世纪九十年代,公司就开始跟踪平板显示技术,后来还成立了液晶显示实验室。等收购机会出现时,摆在眼前的选择已经很具体:继续慢慢摸索,还是买下一套能够实际运转的业务?
最终买回来的,除了生产线,还有专利技术和全球营销网络。这笔钱相当于买到了一张入场券。设备怎么配合,产品卖给谁,客户有什么要求,都有了可以接着往下走的基础,不必每一步都从零开始。
接下来,故事的重心迅速转到了北京亦庄。京东方没有满足于经营韩国工厂,而是着手建设自己的五代线。一百多名韩国工程师参与其中,既帮助解决建线问题,也让本土团队接触到了完整的制造过程。
这条产线后来培养出两千多名本土专业工程师。厂房里增加的不只是设备,还有会处理工艺问题的人。产品出了缺陷,团队得找到原因;设备需要调整,团队得知道改哪里。这些经验,很难靠买几本技术资料补齐。
不过,技术开始落地,财务报表却没跟着一路飘红。2005年,北京五代线投产,行业恰好撞上产能集中释放。日韩厂商的生产线不断出货,面板价格往下掉,京东方刚走到量产门口,就迎面碰上了价格下坡。
新工厂需要投入,债务需要偿还,卖出去的屏幕却越来越不值钱。连续亏损之下,京东方甚至卖掉冠捷股份缓解资金压力。后来回头看,这是成功故事里的低谷;放在当时,能不能撑到下一轮行情,都是现实问题。
好不容易实现盈利,国际金融危机又来了。面板价格再次大跌,前面的难题重新摆上桌面。京东方仍然继续研发和布局,此后相继建设更高世代的产线。收购留下的技术基础,也在这些新项目里不断被更新。
另一条技术路线也没有停下。2017年,京东方成都六代柔性AMOLED生产线实现量产。到了2018年,京东方成为苹果笔记本电脑的屏幕供应商。从收购到进入苹果供应链,中间隔着十多年建线、研发和制造积累。
再往后,行业的位置发生了更明显的变化。三星在苏州的液晶面板工厂被TCL华星接手。2025年,LG显示广州液晶面板厂也完成交割,成为TCL华星的生产基地。曾经向中国供应屏幕的企业,开始出售这里的液晶产能。
看到这里,我更看重的,是京东方把收购变成了培养人才的起点。旧生产线总会落后,熟悉制造、能够继续开发新工艺的团队,却能参与下一条产线。收购的钱有没有花出后劲,就得看这种能力有没有留下来。
我也觉得,连续亏损那几年,比签下收购协议更考验判断。价格下跌时,继续投资很容易挨骂;但仅凭亏损就停掉研发,前期投入也可能失去价值。难处在于,企业既要活下去,又不能把下一轮竞争的准备一并砍掉。
至于韩国企业的选择,我倾向于把账算细一点。液晶电视面板竞争越来越激烈,三星、LG把更多资源转向OLED,有自身的业务考虑。中国企业则继续改善液晶制造的规模和成本,同时争取高端市场,双方的投入方向逐渐拉开。
因此,我不会把这场竞争写成谁睡了一觉,醒来就被赶下牌桌。真正让局面变化的,是中国厂商持续增加的交付能力。客户采购时,多了一家能稳定供货的企业,原有供应商的报价和订单,就都要重新接受比较。
如果给这笔收购找一个最实在的评价,我会看北京五代线之后发生了什么:团队能不能建下一条线,产品能不能获得新客户,遇到技术换代能不能继续跟上。后来这些事逐步做成了,3.8亿美元的价值才真正显出来。