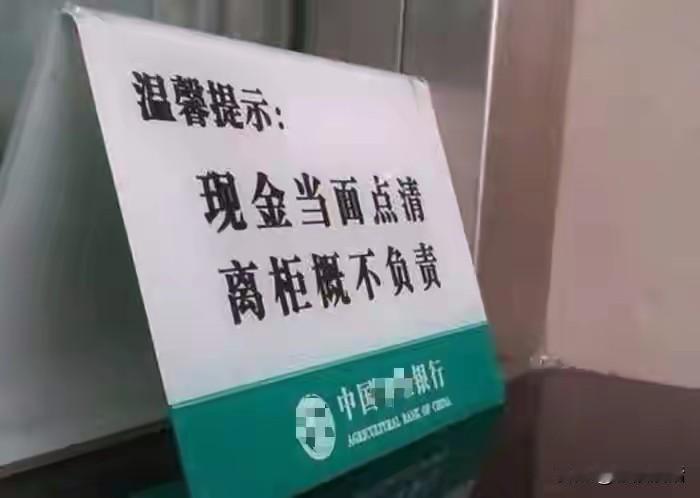
打脸啦!松滋这个案子将银行“离柜概不负责”的规定打脸啦。
近期,湖北松滋法院处理了这样一起纠纷案:
储户严某拿2500元去银行存钱,因柜员操作失误,将其误录成了25000元,严某账户里凭空多了22500元。银行对账后发现差错便上门讨要,但严某却搬出柜台上那句“离柜概不负责”拒绝退还。无奈之下,银行只好到法院起诉。起诉之后,经法院调解,储户严某把多出的钱款全部退回。同时,法院也明确告知银行,那句“离柜概不负责”的告示只是银行单方格式声明,不具备法律效力。
这个案子,恰恰戳破了银行“离柜概不负责”规定的荒唐之处。这句话暴露了银行最典型的双标:一旦储户少拿钱、被柜员算错账,银行常常就拿这句话挡在前面,说离柜之后概不担责;可轮到银行自己出错、多打钱给客户,银行又不受这条告示约束,拿着监控、记录去起诉追款。
按照《民法典》第497条规定,银行这种单方面写出来、只免除自身责任、加重消费者风险的格式条款是无效的。央行的金融消费者保护办法也明确,银行不能用这类告示免除自己给储户造成财产损失的赔偿责任。银行有点钞机、全程监控、系统对账,比起普通储户,它更有条件把账核对准确。它们把全部风险甩给老百姓的做法,本身就是缺乏担当的表现。
当然,储户拿到银行不属于自己的钱,按照民法典985条,属于不当得利,也理应返还,这个底线不能乱。但这并不代表银行可以继续挂这块无效牌子。
想要真正取信于民,银行不能只盯着追回损失,更要转变服务理念。第一,尽快撤下这句过时告示;第二,完善复核流程,减少柜员操作失误;第三,就算离柜之后储户发现少钱、错账,也要积极调监控核查,而不是一推了之。金融服务讲究双向诚信,银行对客户有责任,客户也有守法的义务,不能只搞单方面免责。
亲爱的友友,你认为银行“离柜概不负责”的规定合理吗?
作者加速成长计划离柜概不负责