亚马逊2026Q3电商疲软,AI烧钱,盘后大跌
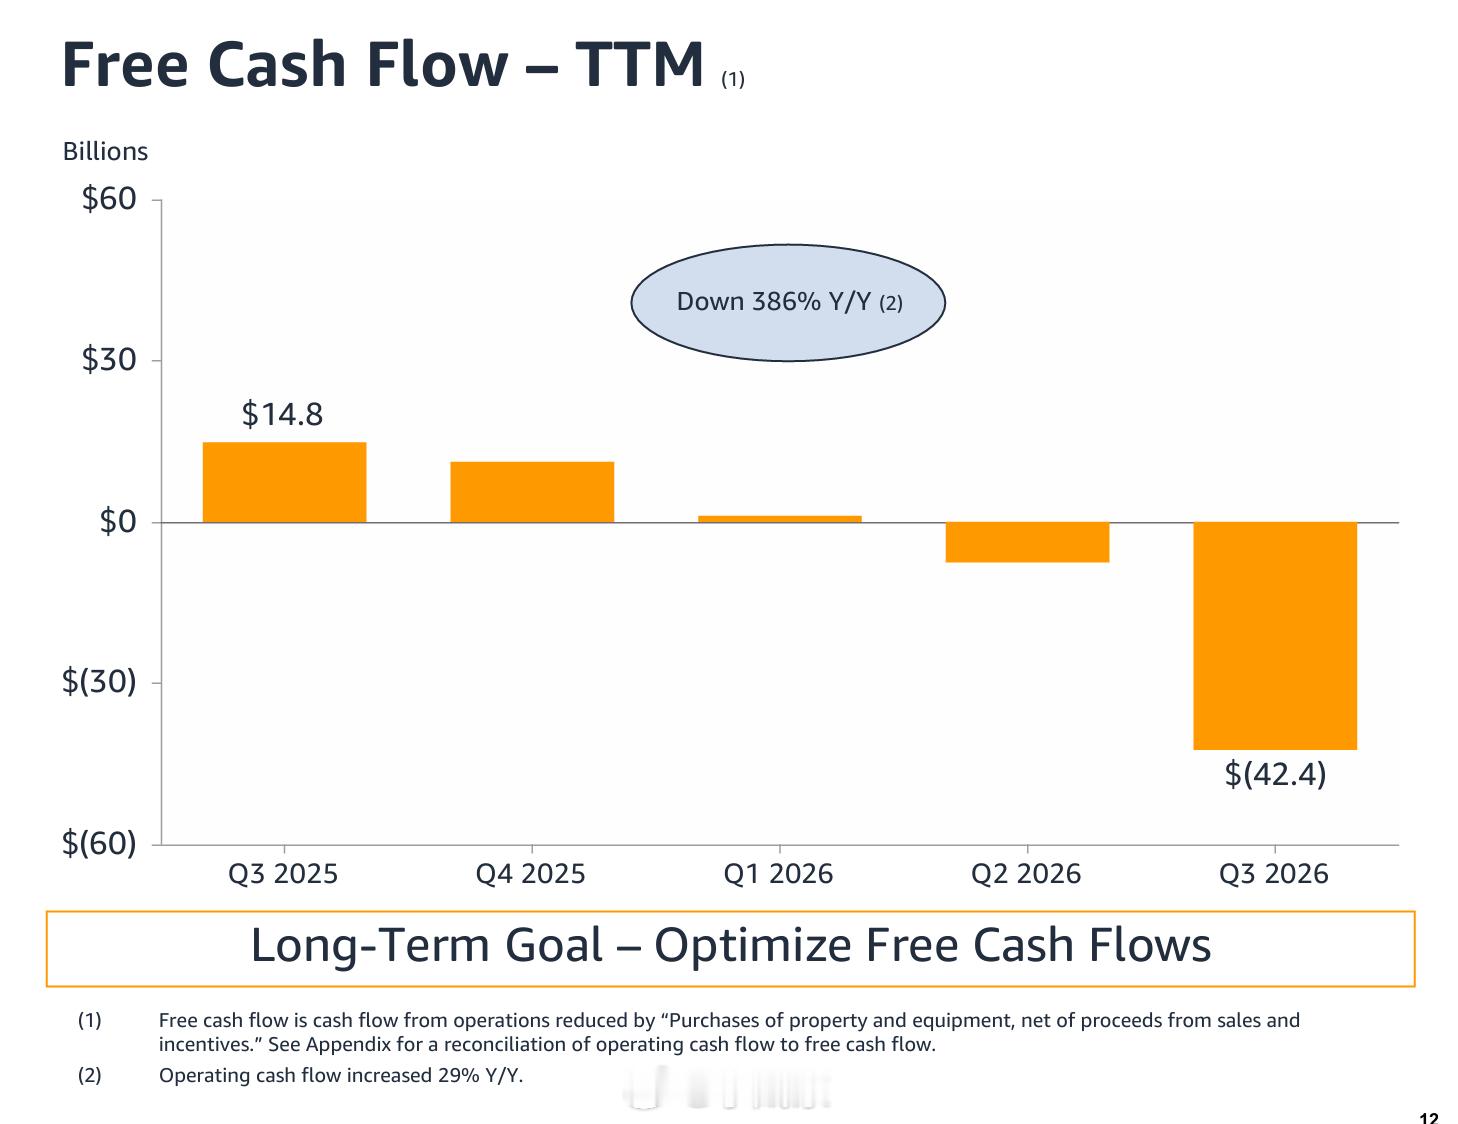
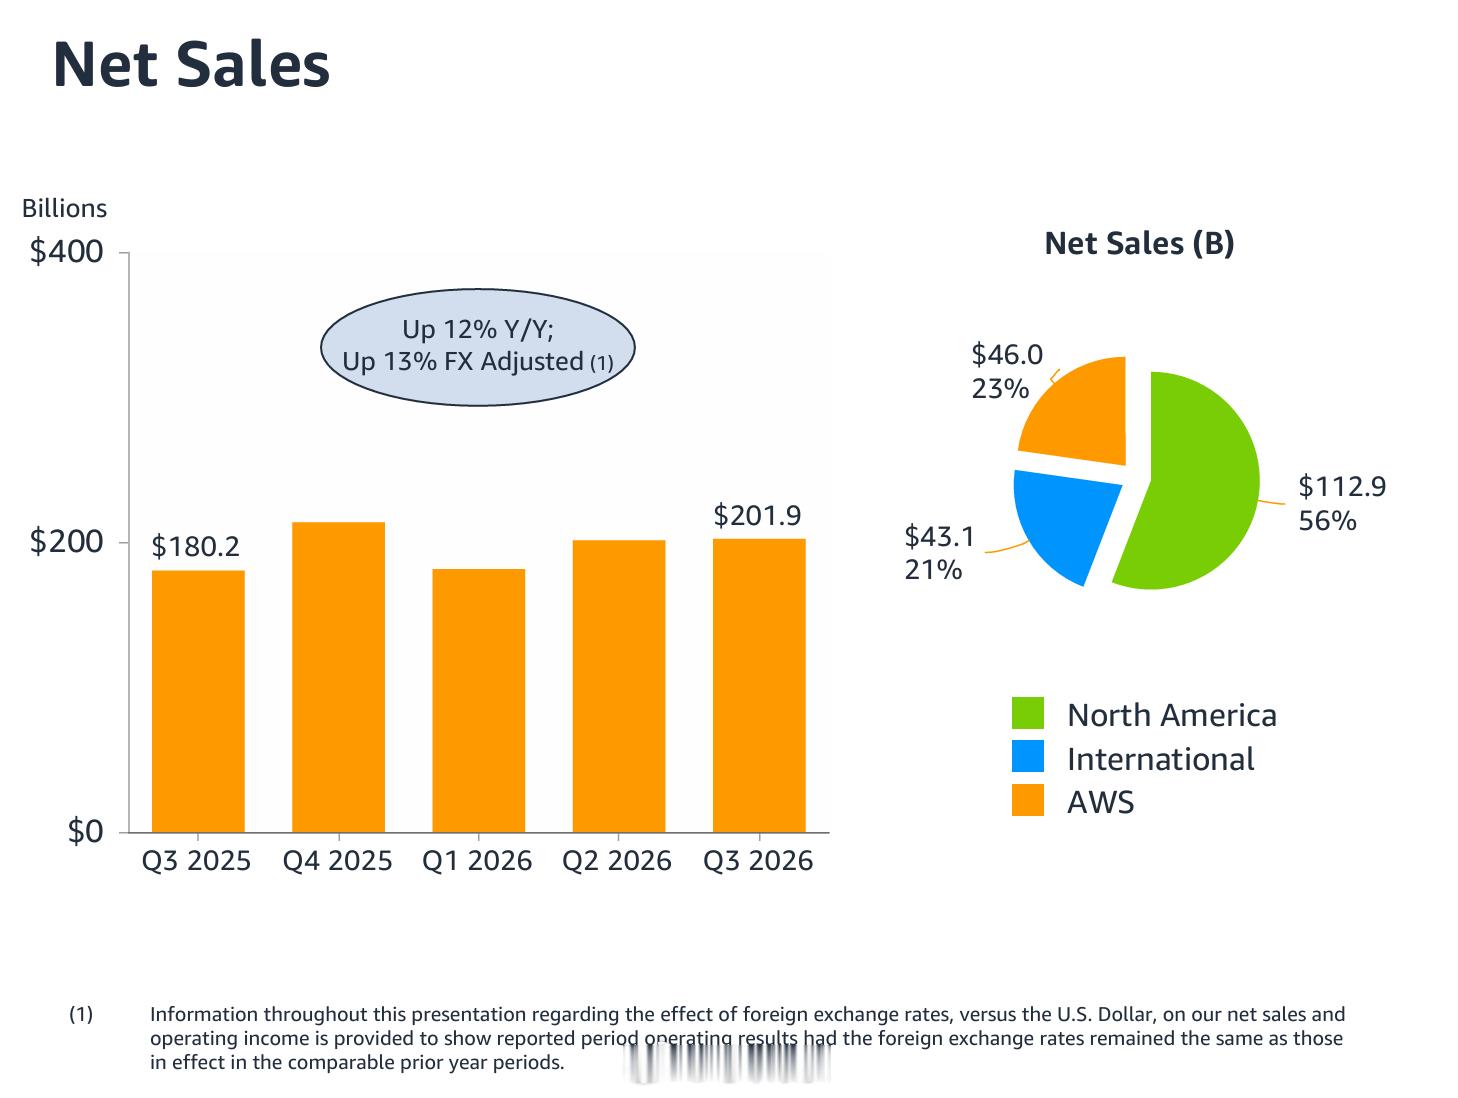
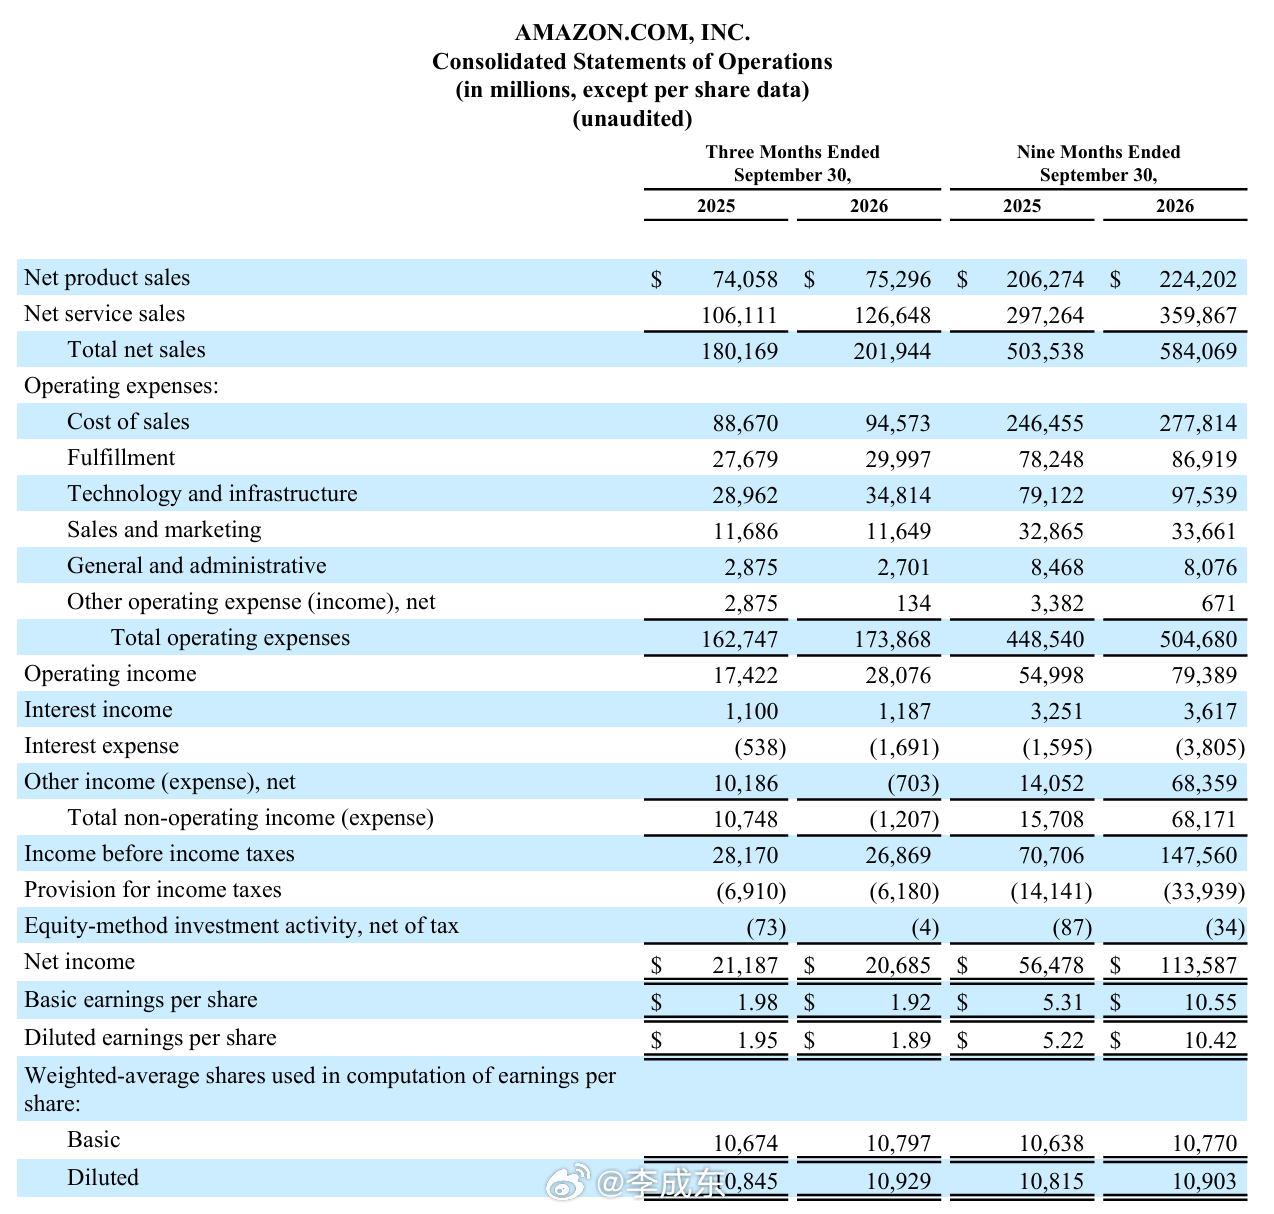
亚马逊2026年Q3财报呈现典型的“冰火两重天”:AWS云业务强势领跑,但电商增长疲软叠加AI资本开支激增,导致自由现金流转负、股价盘后大跌超7%。核心数据一览营收:2019.4亿美元,同比+12%,略低于市场预期营业利润:280.8亿美元,同比+61%,营业利润率13.9%创历史新高净利润:206.9亿美元,同比-2%(受去年同期Anthropic投资95亿美元税前收益高基数拖累)EPS:1.89美元,低于预期的1.96美元自由现金流(TTM):-424亿美元,由正转负分业务表现AWS:营收459.8亿美元,同比+39%,创近五年最快增速;营业利润率升至38.7%。Bedrock平台Token量同比增长近17倍,待执行订单达5780亿美元。北美零售:营收1128.5亿美元,同比+6%;营业利润同比+82%,利润率从4.5%提升至7.7%。线上商店:营收684.7亿美元,同比仅+2%,为2023年初以来最低增速。广告:营收196.4亿美元,同比+11%,低于预期的208亿美元,为2020年单独披露以来最慢增速。核心矛盾:AI烧钱 vs 增长回报Q3资本开支高达772.6亿美元,远超市场预期的587亿美元,主要投向AI数据中心和自研芯片(Trainium/Graviton)。公司维持2026全年2200亿美元资本开支指引,并预告2027年支出将"显著增加"。电商资讯