亚马逊:云快钱更紧
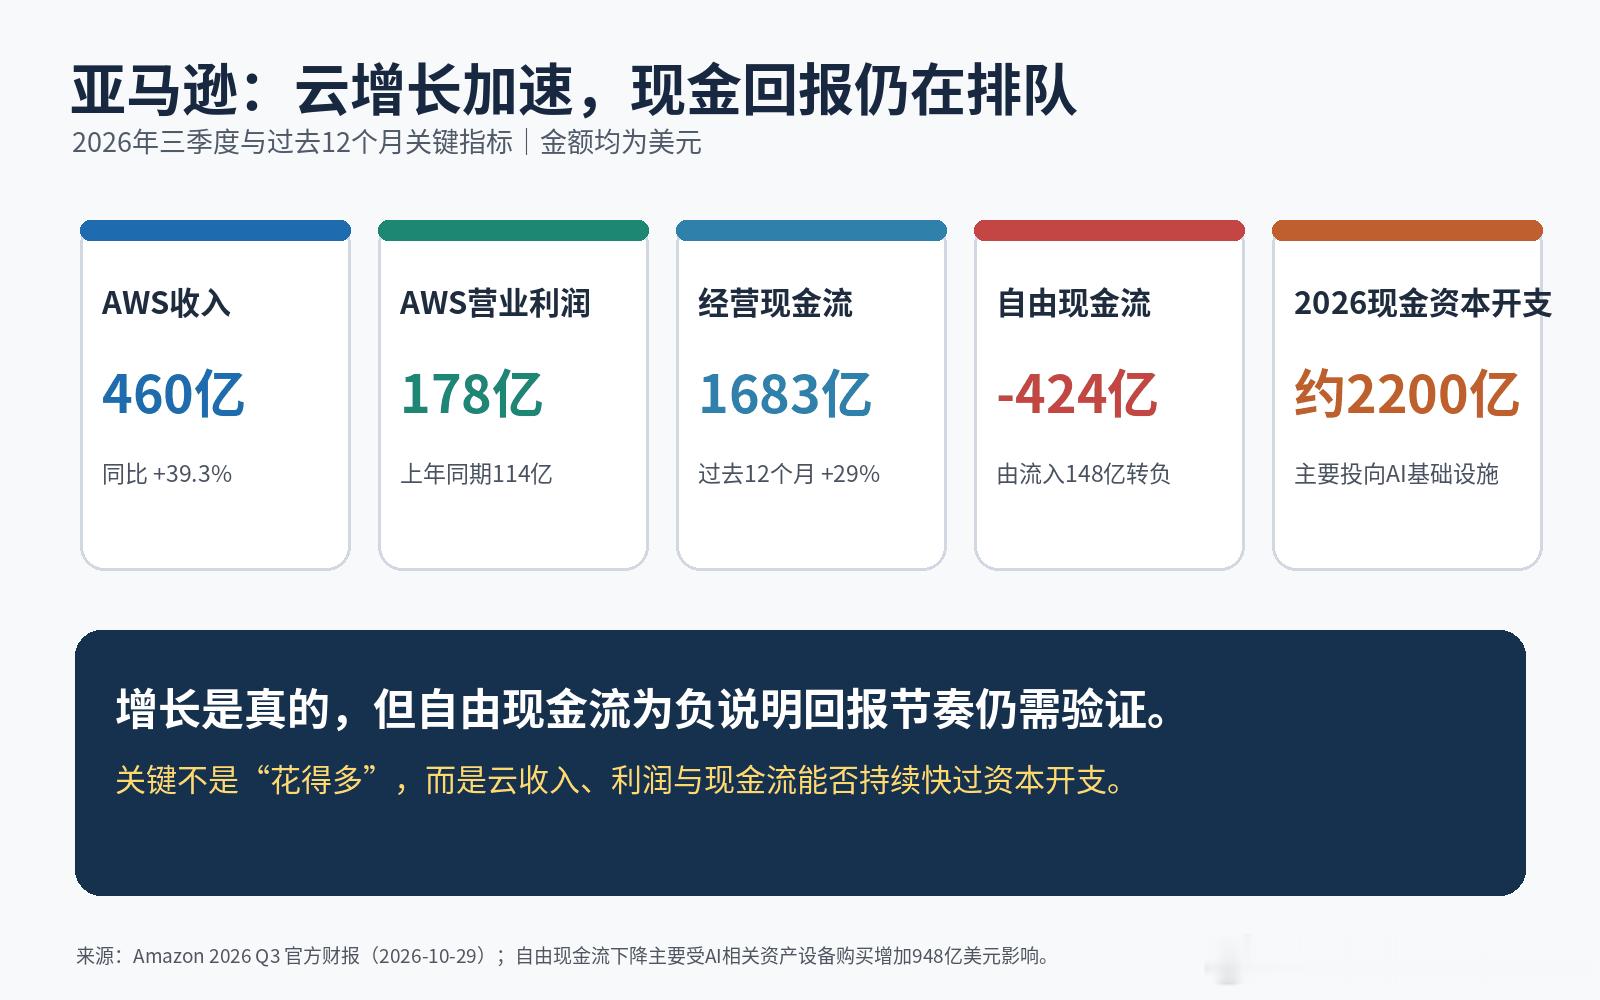
AWS季度收入增长39.3%,创近五年最快;亚马逊过去12个月自由现金流却从流入148亿美元变成流出424亿美元。云跑得更快,现金反而更紧——这就是今天资本市场最值得盯住的矛盾。
先别急着把它归类成“AI泡沫”。AWS季度收入460亿美元,营业利润178亿美元,分别明显高于上年同期;公司预计2027年和2028年AWS增速都超过40%。客户确实在买云、租算力,需求不是PPT。
但第二张账单更刺眼。过去12个月,亚马逊经营现金流增加29%至1683亿美元,自由现金流却流出424亿美元。原因不是主营业务突然不赚钱,而是资产设备购买同比多出948亿美元,主要投向AI。2026年现金资本开支约2200亿美元,相当于先把服务器、电力、网络和机房铺到未来,再等利用率和收入追上来。
市场盘后把亚马逊压低约5%至6%,不是在投票“AI真假”,而是在追问回本节奏。自由现金流为负并不自动等于坏投资;如果AWS持续高速增长,今天的机房会变成明天的现金机器。反过来,如果利用率、价格、交付或融资成本恶化,规模越大的建设也会放大压力。
一句可以单独转发的判断:AI的真假,不再只看订单,而看增长能否持续快过资本开支和资金成本。
这也会传导到普通人的收入和行业机会。服务器、光模块、电力设备、液冷和数据中心施工仍有订单,但岗位和利润会更偏向能按期交付、控制成本并让客户真正用起来的公司。只会讲“算力稀缺”的企业,下一轮可能先被现金流淘汰。
下一验证点很具体:AWS能否兑现2027年超过40%的增长;资本开支增速何时降到经营现金流增速以下;光互连、电力和液冷供应商的应收、存货和毛利能否同步改善。
如果一家AI公司收入增长很快、自由现金流却连续为负,你更看重客户需求,还是回本时间?欢迎带理由留言,也可私信索取完整报告。本文仅作产业与市场研究,不构成投资建议。
亚马逊AWSAI资本开支现金流数据中心