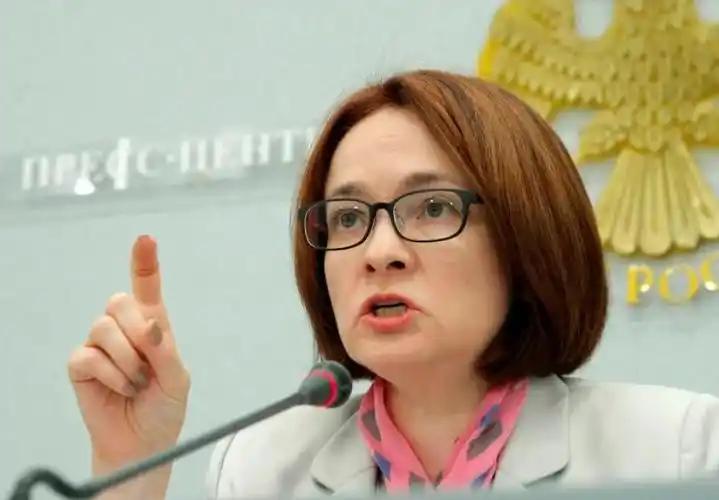
普京背后高人终于浮出水面,她才是俄罗斯的“定海神针”,没她普京根本撑不到现在!
普京背后那位“定海神针”不是梅德韦杰夫,不是绍伊古,是埃尔维拉·纳比乌琳娜,俄罗斯央行行长,一个在西方制裁名单上待了好几年、却始终没被换掉的女人。
纳比乌琳娜不是那种在危急关头凭一己之力扭转乾坤的角色,做的事情也远没有那么戏剧化,真正值得琢磨的,是她把一个本来可能迅速失速的金融系统,硬生生摁在了一条还能运转的轨道上,而且这种“摁住”不是一次性的应急,是一种持续了十几年的状态。
她最核心的本事,不是预测未来,而是提前把退路铺好,2014年克里米亚那一轮制裁之后,俄罗斯外汇储备里的美元资产被大幅削减,黄金和人民币的比重往上走,米尔支付系统和SPFS金融信息传输系统开始搭建。
这些安排在当时看成本不低,效率也谈不上最优,但等到2022年海外资产被冻结、主要银行被踢出SWIFT的时候,它们成了整个体系没有当场散架的原因之一,预先准备的价值,往往只有在最坏的情况发生时才能被看清楚。
2022年冲突全面爆发后的操作,是另一层能力的体现,卢布快速贬值,银行体系承受挤兑压力,她把关键利率从9.5%一步拉到20%,配合资本流动限制和强制结汇,先把最危险的集中换汇和资金外逃摁住,等市场情绪稳住之后,再一步步把利率降回来。
这套节奏的逻辑很清楚:危机时刻先保住系统不散架,代价是短期经济承受收缩,等稳住之后再处理通胀和增长的问题。
俄罗斯经济在2022年的收缩幅度远小于不少机构最初的预判,银行体系没有出现系统性崩溃,这套“先救火、再修路”的顺序起了作用。
但把她捧成无所不能的传奇,同样偏离了实情,到了2026年,她面对的局面已经变了。最初的紧急状态过去了,现在要在控制通胀和避免经济过度降温之间找平衡。
关键利率从高位一路下调之后,通胀仍然高于目标,核心物价涨幅稳定在百分之四到五的区间,降息的空间被压得很窄。
她自己在公开场合的表态从来不是“问题已经解决”,而是通胀风险仍然压过通缩风险,放松货币政策只能一步一步来。
这说明她守住的是一条底线,不是一场胜利。制裁的成本没有消失,只是被转移和分摊了,俄罗斯经济没有崩,但也没有回到正常状态,它是在一个被压缩的空间里维持运转。
更值得看的是她这个位置本身的处境,央行行长在战时经济里,天然要跟财政扩张和军工开支的冲动对抗。
紧缩货币、控制通胀,意味着有人拿不到想要的钱,有人要承担更高的融资成本,她能在这个位置上坐到现在,靠的不是政治手腕,而是决策层在关键时刻选择站在专业判断这一边。
但这种支持是有条件的,也是有期限的。她的任期到2027年,关于继任者的讨论已经在进行,央行庞大的监管权力会不会被拆分,货币政策的重心会不会从控通胀转向配合财政扩张,这些都不是一个技术官僚能单方面决定的事情。
她的价值恰恰在于,她用专业判断为政治决策划出了一条经济上不可逾越的底线,而这条底线能守多久,取决于政治层面愿不愿意继续让它存在。
所谓“没她撑不到现在”,说对了一半。对的那一半是:金融系统如果先垮了,后面的贸易转向、能源出口、财政投入都无从谈起。
不对的那一半是:把整个国家的承受力系在一个人身上,本身就说明这套系统对专业判断的依赖程度很高,而这种依赖并不牢靠。
纳比乌琳娜真正证明的事情,是一个运转正常的金融底座,在极端压力下仍然是一个国家最基础的生存条件。
这个底座需要有人去守,也需要制度去支撑。守的人会离开,制度能不能留下来,才是更长远的问题。
信源:
经济日报,《世经述评|俄罗斯继续降息对冲下行压力》,2026年5月7日
新华财经,《俄罗斯央行行长纳比乌琳娜表示,降息空间有限》,2026年9月11日
中国新闻网,《俄央行行长:卢布疲软为发展本国生产提供机会》,2014年12月17日