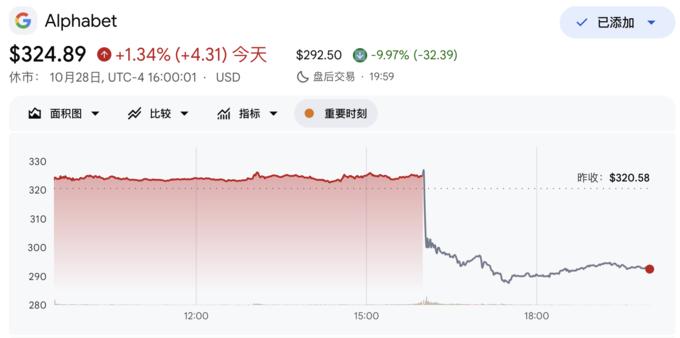
赚了423亿,花了514亿。
三季度经营现金流423亿美元,资本开支513.6亿美元,花的比赚的多出90亿。
这个缺口不是意外,是结构。
2027年资本开支还要“显著增加”,CFO亲口说的。
自由现金流在可见的未来都回不了正,这不是悲观,是算术。
去年同一季度,经营现金流是484亿,资本开支只有239亿,自由现金流正244亿。
一年之后,收入那一栏没有塌,支出那一栏翻了一倍多。
这才是缺口真正的含义,谷歌不是赚少了,是花疯了。
资本开支同比涨了114%,达到513.55亿美元。
经营现金流反而从484亿掉到423亿。两条线朝相反方向跑,中间那道口子只会越撕越宽。
一台机器产出的现金变少了,喂给它的饲料却翻倍了。
2027年突破3000亿美元资本开支,不是分析师的猜测。
CFO Anat Ashkenazi在电话会上原话是“我们仍预估2027年资本支出将大幅增加”。
2026年全年指引还停在1950亿到2050亿之间。一年之后再翻百分之五十,而且没有任何减速的措辞。
“显著增加”这四个字比负90亿的自由现金流更值得盯住。
负现金流是一个季度的伤口,资本开支指引是一张未来十二个月的账单。
伤口可以等它结痂,账单只会一张接一张地来。
回购在2026年前九个月归零,2025年同期是398亿美元。
同一段时间里,谷歌通过股票销售和债务发行净募资约414亿美元。
一家连续十三个季度营收双位数增长的公司,一边停止回购,一边向市场伸手要钱。
这个动作比任何财报脚注都诚实。
停止回购不是财务技巧,是优先级排序的结果。
现金要留给TPU产线、数据中心和算力采购,股东回报排在AI基建后面。
管理层没有明说这句话,但414亿的净募资和零回购放在一起,等于替他们说了。
云业务是财报里唯一站着的东西。
营收307亿,增长103%,积压订单5610亿。但77亿美元的AI研发亏损吞掉了利润增量的一半。
卖算力的生意在涨,养算力的成本涨得更快。
云越亮眼,越说明谷歌正在用一块赚钱的业务去填另一块烧钱的业务。
搜索广告增速掉到12%,前两个季度是19%和17%。
查询量增速是五年最高,收入增速是年内最低。
首席商务官承认AI模式的“货币化率较低”。
回答问题的方式变了,每个问题带来的收入也跟着变了。
这不是汇率或者高基数能解释的,这是商业模式在换挡期的结构性摩擦。
摩根大通说这是AI交易“重新点火的一次挫折”,高盛说市场正在从“奖励资本开支增长”转向“要求拿出回报证据”。
两句评论指向同一个方向。
谷歌过去那种“花钱就是叙事”的信用额度,正在被重新定价。
赚了423亿,花了514亿,这不是一个季度的运气不好。
这是一家公司主动选择把现金流的阀门拧到最大,去赌一个尚未证明能回本的AI未来。
算术不会骗人,缺口会一直摆在那里,直到收入追上支出,或者支出被迫停下来。