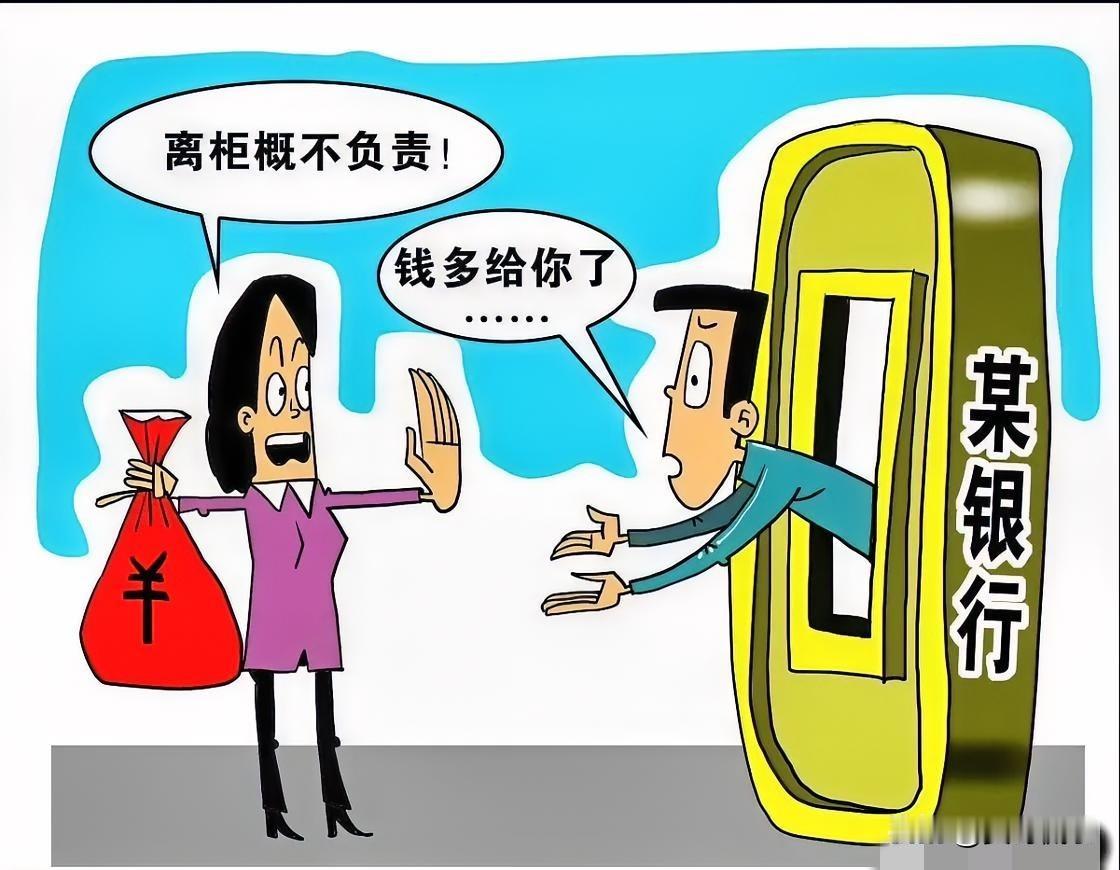
"离柜概不负责",大概是银行贴过最双标的一句话。钱给少了,它跟你讲规矩;钱给多了,它跟你讲法律。合着这6个字,是专门给储户准备的?
这是裁判文书网公布的一则真实案例。
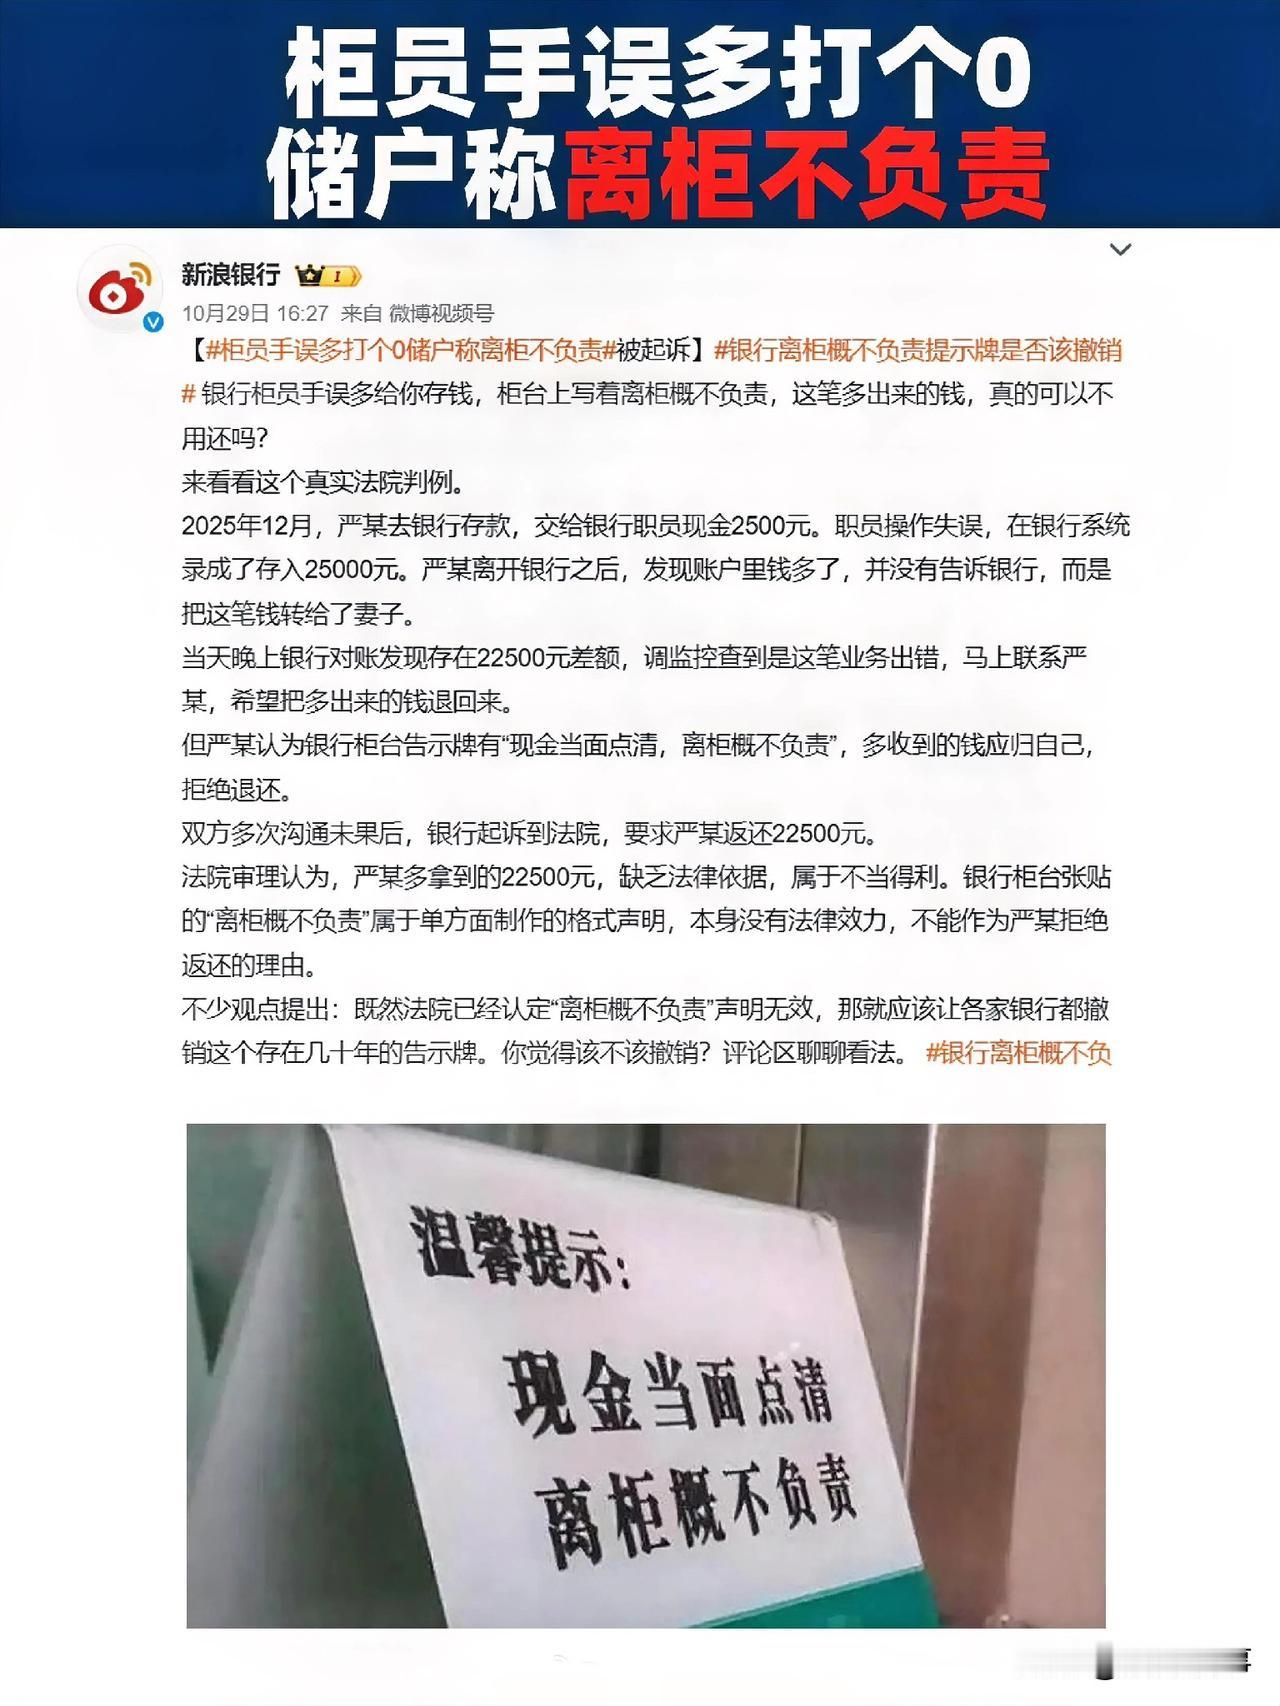
湖北荆州,男子严某去银行存钱时,因柜员一时手抖多按了个零,将2500元存成了25000元,等于说账户里凭空多出22500元。
回到家后,严某一查账户多了这么一大笔钱,很是高兴,便转手又把这多出来的钱打给了老婆。
当晚,银行对账时,发现少了22500元,后调监控一查,直接锁定了这笔钱。
银行工作人员立马打电话让严某把多的钱退回去。
严某不退,并且态度强硬地表示:“你们柜台上自己写的‘现金当面点清,离柜概不负责’,钱是你们多给的,出了门就两清,凭啥让我还?”
双方谈不拢,银行就把严某告上了法院。
法院审理后,判决严某得将这笔钱一分不少退回去。
院方主要有两层意思:其一:你多拿的22500元没有任何法律依据,是不当得利,该退;其二:那块"离柜概不负责"的牌子,是银行单方面贴的格式声明,没有法律效力,无论是银行还是你,都不能当作免责的挡箭牌。
可能到这会颠覆大家的认知,在以往的银行和储户纠纷中,银行往往总是胜诉的一方。
钱要是银行少给了你,你离柜之后想找回来,得自己费劲举证;可钱要是银行多给了你,它离柜之后照样能靠对账和监控把你查个底朝天,一分不少要回去。
合着"离柜概不负责",需要负责的从来只有储户。
储户和银行之间天然具有不对等性,尤其是在取证方面,储户离开银行后,几乎没法证明自己想要主张的事实,即便想要银行配合取证,银行作为掌控者,可以以“监控坏了”、“系统出错”等种种理由进行搪塞。到头来,吃亏的还是储户。
所以,我认为那挂了几十年的“离柜概不负责”的牌子,真的摘了。不是因为它向着银行,而是它实际上就是在“双标”,利用储户和银行之间不对等的地位去哄哄不懂法的老实人。
还有严某把钱转给老婆这步,看着聪明,其实也是在给自己挖坑。不当得利来的钱,即便你无偿转给了别人,受损方是可以直接找那个人要的。也就是说,银行真较起真来,连他老婆都能一并起诉追讨。
所以此事也给大家的提了个醒,账户里要是平白多出一笔钱,别高兴太早,更别急着转走花掉。你要相信天下不会掉馅饼,即便会掉也不会砸中你,即便砸中你,那也不是运气,而是迟早要还的账。
另外,大家去银行无论取钱存钱,自己都要当面点清,并且留存单据,毕竟,出现争议,你在取证方面是天然处于劣势的。
对此,你又怎么看?欢迎大家在评论区留言。