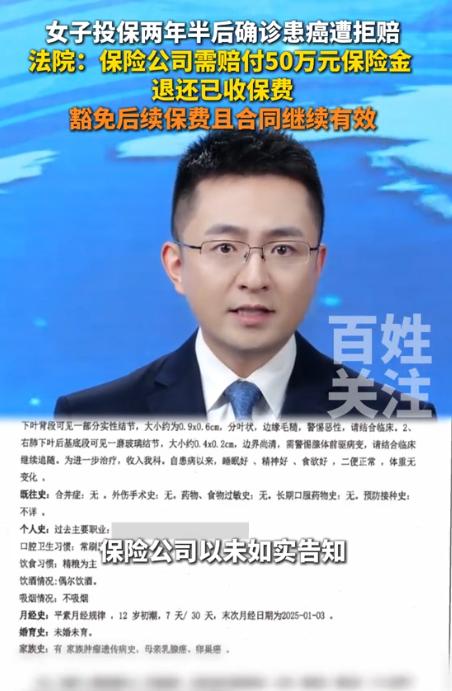
脸都不要了!2022年,北京一个女子,眼看外婆和母亲接连被癌症折磨,心有余悸,给自己买了份重疾险。结果2年半后自己确诊恶性肿瘤,不料,得知实情后保险公司翻脸不认,并以隐瞒家族遗传史为由,拒赔!姑娘懵了,一怒之下告上法庭,最终法院判决一出,保险公司傻眼了。
2022年8月,黄女士原本是想为母亲投保健康险,在和保险业务员沟通时,她坦诚交代了母亲已经罹患癌症的现实,业务员当即表示母亲无法参保。
知道了这个家族患病背景后,业务员非但没有放弃,反而趁热打铁,向黄女士推荐了一款针对家属患癌限制较少、门槛较低的重疾险。
黄女士为了安全感,不仅自己投保,还专门加购了重疾二次赔付的附加险,前后陆陆续续缴纳保费高达19万余元。
整个投保过程中,黄女士多次提及母亲的患病情况,业务员既没要求补充核保,也没拒绝承保,保单就这么顺理成章地生效了。
令人唏嘘的是,2025年初,黄女士在例行体检中不幸确诊乳腺癌,她连忙整理好全套病历资料提交理赔申请,原本以为这笔钱能给后续的治疗撑起一把保护伞,没承想两个月后等来的却是一张冷冰冰的拒赔通知。
刚开始通知书上只含糊其辞地写着“不满足赔付条件”,直到对簿公堂,保险公司才甩出两项看似硬核的拒赔理由:第一,黄女士曾经做过基因遗传咨询,明知风险还投保,第二,投保时没主动报备外婆的肺癌病史,这属于故意隐瞒家族遗传史。
仔细剖析保险公司的这套拒赔逻辑,其实就是硬把“直系亲属的肿瘤病史”和合同里的“遗传性疾病”混为一谈。
但在我国《保险法》的框架下,健康告知一直遵循的是“询问告知”原则,简单来说就是“问什么答什么,不问不用答”。
二审法院在核对保险条款释义后也界定得非常清晰:合同里定义的遗传性疾病,特指由基因或染色体异常导致的垂直遗传病,而恶性肿瘤家族史根本不能直接划等号。
投保单上只字未提“直系亲属恶性肿瘤史”的问询,要求消费者自行“无限告知”,完全是在钻法律漏洞。
另一个直接击碎保险公司拒赔挡箭牌的,是业务员的身份权责问题,在法律层面,“保险代理人知情,视为保险公司知情”。
业务员作为保险公司的对外代表,在销售环节早已清楚掌握黄女士母亲患癌的事实,为了业绩依然接单促成交易,产生的法律后果理应由保险公司全盘买单。
绝不能允许前端销售时知情放行、拿提成,后端理赔时又翻脸拿同一事实找消费者算账,两级法院均认定保险公司的拒赔理由站不住脚,判决其赔付500000元重疾理赔金,退还多扣的6454元保费,且原保险合同继续有效,黄女士后续各期保费全部予以豁免。
保险公司不服提起上诉,二审最终驳回上诉、维持原判。
像这样围绕“未如实告知”展开的官司,在如今的人身险纠纷里屡见不鲜,说白了就是暴露出行业长期存在的“理赔二次核保”顽疾。
不少业务员为了完成指标冲业绩,在前端推销时极力劝诱,甚至替客户代勾健康告知,把风险核查抛诸脑后。
等到了真要给钱的理赔环节,公司的理赔部门又秒变“侦探”,用放大镜去翻看投保人几年前的体检报告和家族病史,把原本该在承保前完成的核保工作搬到理赔阶段来倒查。
这种模式下,保险公司的诉讼成本极低,很多普通百姓耗不起时间和精力,只能吞下哑巴亏选择私了或放弃,保险公司也就顺势省下了大笔理赔款。
这份终审判决不仅仅是帮黄女士拿回了救命钱,更是给整个保险行业划出了一道不可逾越的红线,保险合同的每一条问询都必须做到精确清晰,绝不允许销售时说一套、理赔时又用另一套标准去霸王解释。
保险本是建立在“最大诚信”基础上的契约,销售端的过错决不能在理赔时转嫁给弱势的消费者。
唯有约束前端销售人员的违规冲动,统一条款解释标准,把消费者的知情权和保障权益落到实处,才能真正修复大众对保险行业信任的基石。
信源:
金融界,90后女子投保两年半后确诊患癌,遭保险公司拒赔后,法院终审:赔50万,再退6454元,合同继续有效,2026-03-19
每日经济新闻,投保两年半后确诊患癌遭拒赔,终审胜诉!法院:保险公司对投保询问事项应当范围合理,清楚明确,2026-03-17