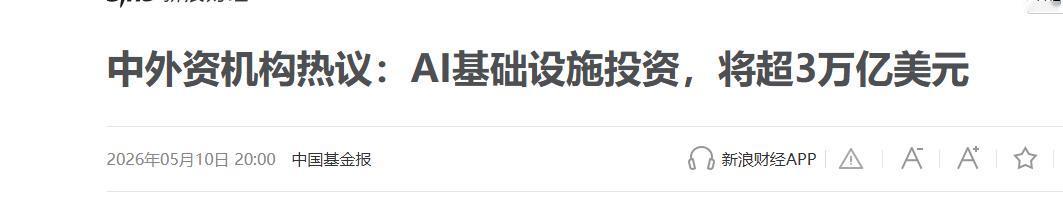
现在基本上想明白了,人工智能巨型投资,最终会导致经济危机,金融危机。问题的症结不在人工智能对生产力的提高,而是经济制度没有跟随匹配——人们不会主动调整分配制度,以适应人工智能基础上的生产力。
所以结果是:生产力大幅提升,而却没有有效的消费,导致投入资本没有利润回报。最终经济循环断裂,导致严重的经济危机,金融危机。
美银10月刚把2028年全球数据中心资本支出预测上调到2.085万亿美元,比去年翻了一倍还多。2026年单年就要砸进去近一万亿美元,钱像决堤一样往机房和芯片里灌。
同一本账的另一面冷得刺骨。美国2026年一季度私人固定投资因为AI大涨8.7%,个人消费支出增速却掉到1.6%,连着三个季度往下走。密歇根消费者信心指数跌到44.8,1952年有记录以来的最低点。
这不是巧合,是K型分化的标准长相。上面那条臂是科技巨头的资本开支和股价,下面那条臂是普通人的工资单和购物车。两条臂之间的距离,就是危机的宽度。
美国前10%收入群体现在贡献了全国总消费的49.7%,历史最高。高收入家庭工资增长4%,低收入家庭只有0.9%,2016年以来最低。劳动者报酬占GDP的比重跌到1947年以来最低位。
AI替代的恰恰是中间那层。清华的报告显示,法律文书助理替代率92%,初级程序员87%,基础市场分析师85%。这些岗位的人原本是消费的中坚,现在成了K型下臂的候选人。
被替代的人收入断了,新创造的岗位接不上。WEF说到2030年净增7800万岗位,可眼下被挤出去的人等不到2030年。消费是即时的,就业重构是滞后的,中间那段空窗期由谁买单。
Anthropic的招股书里有一个数字值得盯着。2025年每1美元算力支出只换回0.63美元收入,2026年三季度才爬到1.70美元。这是头部模型公司,绝大多数基础设施投资的回报路径比这漫长得多。
摩根士丹利把话挑明了:资本开支增长很快,企业级收入和利润率改善需要时间,估值不能只按订单规模线性外推。电力瓶颈还在前面等着,美国到2028年可能缺32GW净电力,芯片到了电未必到。
IMF十月的《全球金融稳定报告》把风险排在第一位的,正是AI投资和盈利能力减弱引发的资产价格回调。杠杆集中、敞口集中,一旦回报兑现不了,回调会被放大成系统性的东西。
2000年互联网泡沫的教训不在技术是假的。电信运营商靠融资建起了远超实际需求的网络产能,融资窗口一关,建立在预期需求上的订单瞬间塌掉。AI现在走的路,前半段一模一样。
区别在于这次的投资主体是现金流充沛的巨头,短期扛得住。可巨头也在转向股权融资和可转债补钱,巴克莱已经注意到自由现金流压力在上升。当巨头开始借钱烧算力,游戏的性质就变了。
用户那句话把根子点准了:不是AI太强,是分配制度不肯跟着动。生产力往上走,购买力留在原地,中间那道裂口靠什么填。靠资本自己让利,历史上没有先例。靠财政再分配,政治上越来越难。
AI创造的财富堆在算力、芯片和股权里,普通人手里既没有英伟达的股票,也没有定价权。他们的收入被替代压着,消费被收入压着,而AI投资的回报偏偏要靠消费来兑现。这是一个自己咬自己尾巴的循环。
循环转不下去的时候,账不会记在“生产力不够高”头上。它会记在资产价格的回调里,记在杠杆断裂的脆响里,记在那句被反复说烂但始终没人认真对待的话上:你造出了东西,得有人买得起。