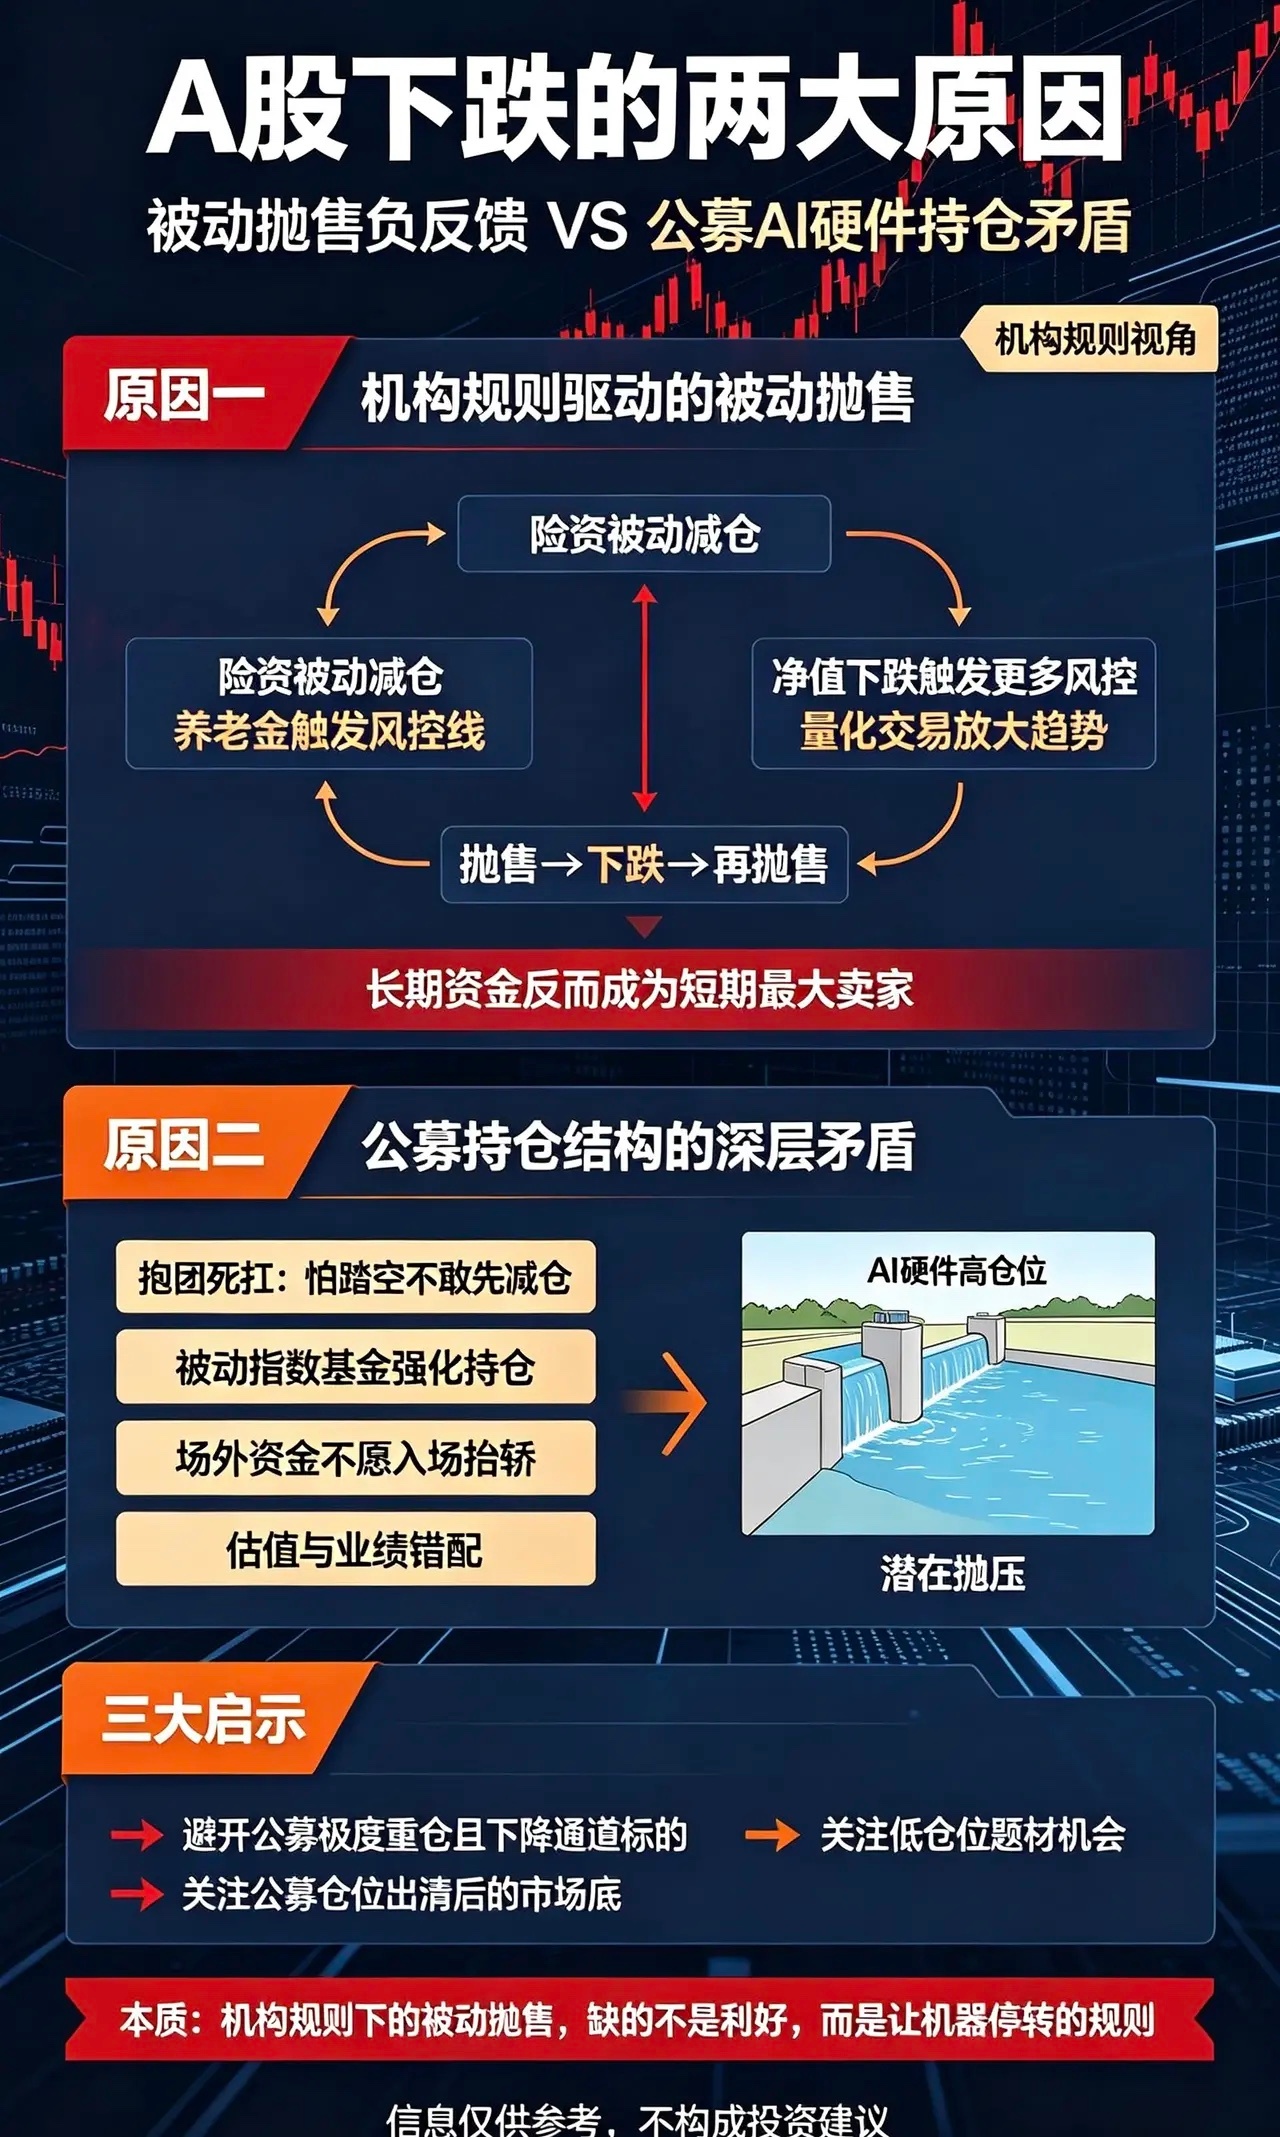
A股下跌两大核心逻辑解析,核心在最后。
一、机构规则驱动的被动抛售
本轮A股下跌并非人为做空,而是“机器化”被动抛售形成的负反馈循环:
1. 险资被动减仓:三季度A股回调导致中国平安、中国太保净利润同比分别暴跌93.7%、68.4%,权益投资由盈转亏,为满足偿付能力考核要求,险资被迫抛售持仓。
2. 养老金触发风控线:养老金、企业年金因回撤触及止损线,程序化降仓,长期资金反而成为短期最大卖家。
3. 负反馈形成“死亡螺旋”:机构抛售引发净值下跌,触发其他机构风控线,形成“抛售→下跌→再抛售”的集体踩踏。
4. 量化放大趋势:量化交易只跟随信号,将1%的跌幅放大至3%,进一步加剧下跌。散户因缺乏对冲工具和交易纪律,成为本轮下跌中受损最严重的群体。
二、公募持仓结构的深层矛盾
AI硬件股价腰斩,但公募持仓仍维持高位,核心原因如下:
1. 考核机制导致“抱团死扛”:公募以排名为核心考核,若单独减仓AI硬件,一旦板块反弹将面临踏空风险,因此集体选择“一起跌不算跌”,导致板块抛压极大、跌不透。
2. 被动指数基金强化持仓:ETF规模激增,指数基金必须按比例买入科技股,主动基金赎回时优先抛售盈利板块,反而被动推高科技股仓位占比。
3. 场外资金观望:公募50%的AI硬件持仓成为悬顶堰塞湖,游资、外资等增量资金不愿入场抬轿,市场只能聚焦机器人、低空经济等公募低仓位题材。
4. 估值与业绩错配:AI硬件估值腰斩但业绩底未现,前期炒作预期过高,业绩未跟上股价,若行业增速无拐点,公募持仓将成为潜在抛压。
三大市场启示
1. 避开公募极度重仓且处于下降通道的标的,每一次反弹都面临解套抛压。
2. 真正的市场底需等待公募将AI硬件仓位从50%降至20%甚至更低。
3. 关注非公募主线机会,在无增量资金时,公募未布局的微盘股、题材股表现更优。
核心结论
本轮下跌本质是机构规则下的被动抛售,市场缺的不是利好,而是能让“机器停转”的制度规则。外部因素(如地缘冲突、美联储加息)仅为次要原因,A股的企稳需等待公募持仓出清或产业逻辑出现颠覆性变化。