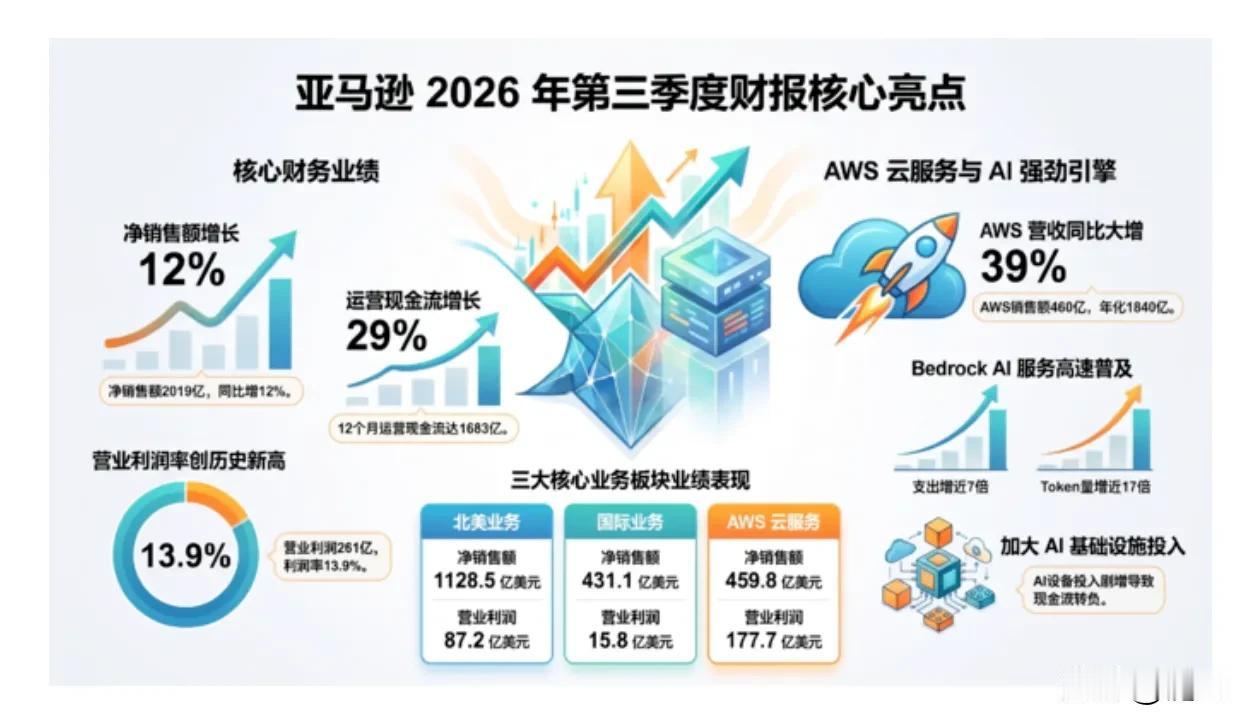
亚马逊 2026 Q3财报盘后大跌
亚马逊和谷歌双财报共振,AI估值范式正式切换转向资本回报、自由现金流优先。不是AI云需求崩塌,而是算力资本投入增速显著跑赢经营性现金生成能力,市场在重新定价ROI兑现周期,是本轮AI硬件链的核心利空催化。
一、核心数据
总营收:2019.4亿美元,同比+12%,略低于预期;EPS 1.89美元,同比-3%,不及预期1.96;净利润206.85亿,同比-2%。
盈利亮点:营业利润280.76亿(+61%),营业利润率13.9%,历史新高。
AWS:营收459.8亿,同比+39.3%,近五年最快增速;营业利润178亿,+55%(云本身盈利很强)。
零售偏弱:线上销售+2%(2023年初以来最低);广告+11%(单独披露以来最慢);公司解释:Prime Day挪到二季度,剔除影响增速抬升4pct。
资本开支:Q3物业设备购置 772.6亿美元,去年同期351亿,预期587亿,大幅超预期。
TTM自由现金流:由+148亿 → -424亿美元,连续第二个季度负FCF;缺口主因AI算力基建投入。
管理层指引:2027资本开支将显著增加。
✔盘面:财报前当日跌4.25%,盘后最深跌超11%;前一日Alphabet同逻辑暴跌,上市最大单日跌幅。
二、电话会:AWS需求与生态
Bedrock企业支出同比近7倍,Token用量同比近17倍;接入GPT-6、Claude、Kimi K3、Grok4.7等多模型。
产能预订:AWS容量基本售罄至2027年,2028已有大额锁单,扩张对应锁定真实需求,不是盲目扩产。
管理层长期指引:2027、2028 AWS收入增速目标>40%;远期目标打造两个万亿收入赛道。
三、资本开支与现金流矛盾
TTM经营现金流1683(+29%),经营性现金本身仍在强劲扩张;矛盾在于Capex增速远高于经营现金增速,直接吞噬自由现金流,
全年2026资本开支指引维持2200亿;Andy Jassy明确:2027资本开支相比2026将显著抬升,和谷歌CFO口径完全一致,属于头部云厂商统一战略选择。
传导链:AWS高景气锁定订单→算力大规模扩产→FCF持续承压→市场重估长期ROI→估值杀跌。
四、产业链共振与传导
与Alphabet谷歌共振。
主线闭环:Meta大额股权融资 → Anthropic IPO估值从2万亿下修至1.5万亿 → Alphabet、亚马逊连续财报验证FCF被AI资本开支吞噬,完美印证TS Lombard关于AI资本周期脆弱性的判断。
产业链分层传导,短期利空:AI算力硬件链(芯片、光模块、服务器、液冷),甲方云厂存在控单、拉长交付周期、压价预期。
验证条件:不再只看云营收增速,核心要看单位算力资本效率、单位算力毛利。
五、核心跟踪
正向缓和信号(情绪修复):
AMZN/GOOGL下季度Capex增速明显回落;
单位算力收入、毛利指标企稳抬升;
FCF环比收窄亏损,持续改善。
负向恶化信号(继续杀估值):
2027资本开支指引再度上调;
云营收增速拐头下行(需求端同步走弱,逻辑恶化);
微软等其他头部云厂商同步披露大幅负FCF,风险系统性扩散。
避免极端推演:
巨头资产负债表扎实、融资渠道充足;
短期负FCF ≠ 经营危机,仅代表资本成本抬升、回报周期拉长,估值需要折价;
零售、广告放缓主要是Prime移期一次性扰动,不直接等同于美国消费走弱;
长期并没有证伪AI赛道,只是市场不再无条件给远期成长溢价;最终胜负取决于未来1–2年巨额投入能不能沉淀为差异化壁垒、兑现正向FCF。
谷歌+亚马逊双杀,AI行情从炒增速,进入现金流和ROI验证阶段,是算力硬件板块的中期压力源。
投资需谨慎!