油轮一停就慌,煤制油被说成废铁,它到底算不算底牌。
最近总听人聊能源安全,说石油储备能撑多久。我也在想,如果油轮真来不了,光靠仓库里的油够不够?中国煤直接液化搞了28年,它到底是不是一张底牌,不能光看口号,得把平时的经济账和极端情况下的战略账分开看。
先说储备。储备是存着的东西,用一点少一点,能买时间,但不能自己造油。极端情景下,运费、保险和绕行成本可能一起涨,到岸油价就不是产地那个价了。所以能源安全不能只比仓库大小,还得看断供时有没有别的选择。
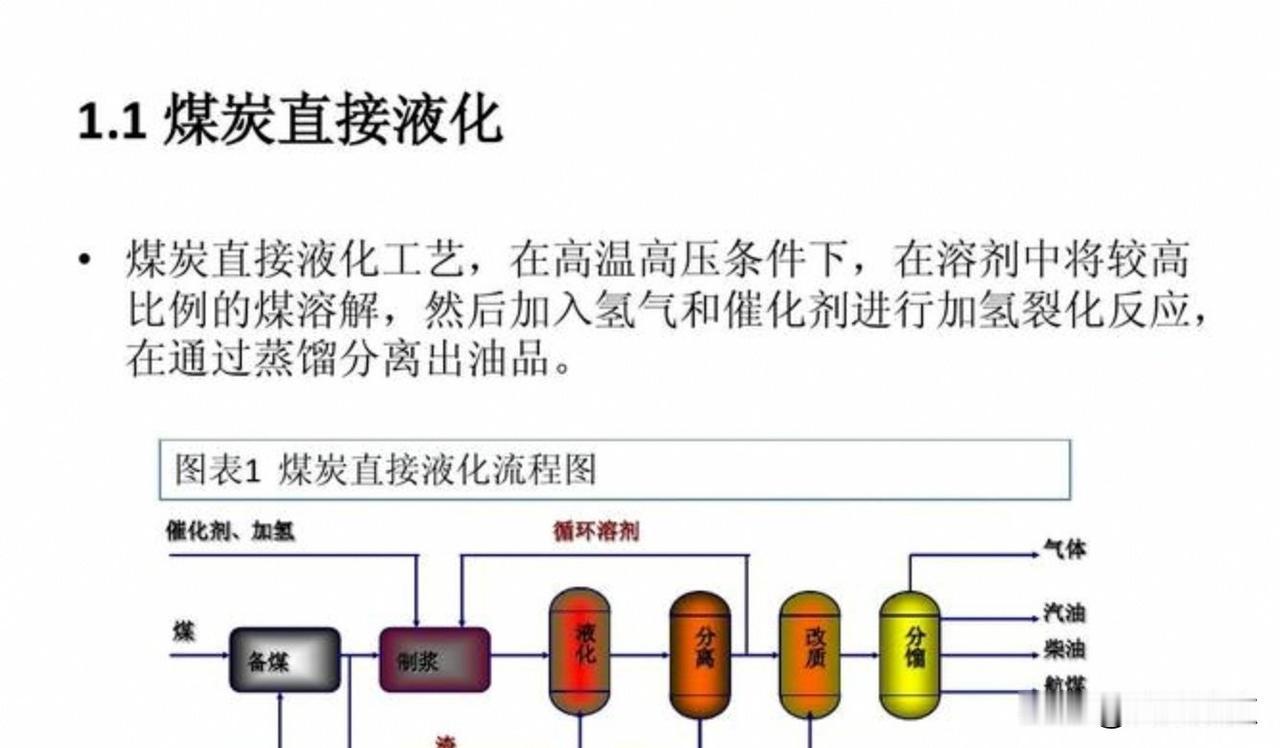
煤直接液化就是这样一个选项,它和煤间接液化不是一回事,简单说就是把煤在高温高压和催化剂作用下变成液体油品。难点在于煤的氢碳比低、结构致密,工程放大很不容易。中国押注这条路线,据公开报道,是因为褐煤适配和产品高端化有验证价值,也因为最难的路能换来自己的工艺能力。
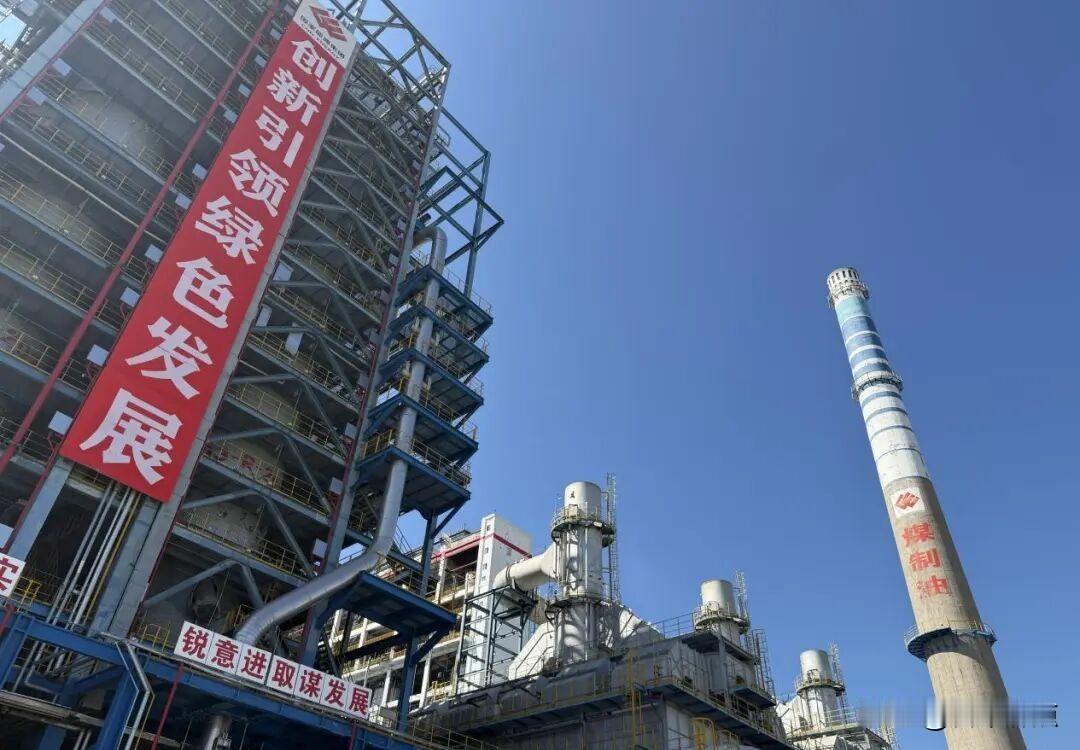
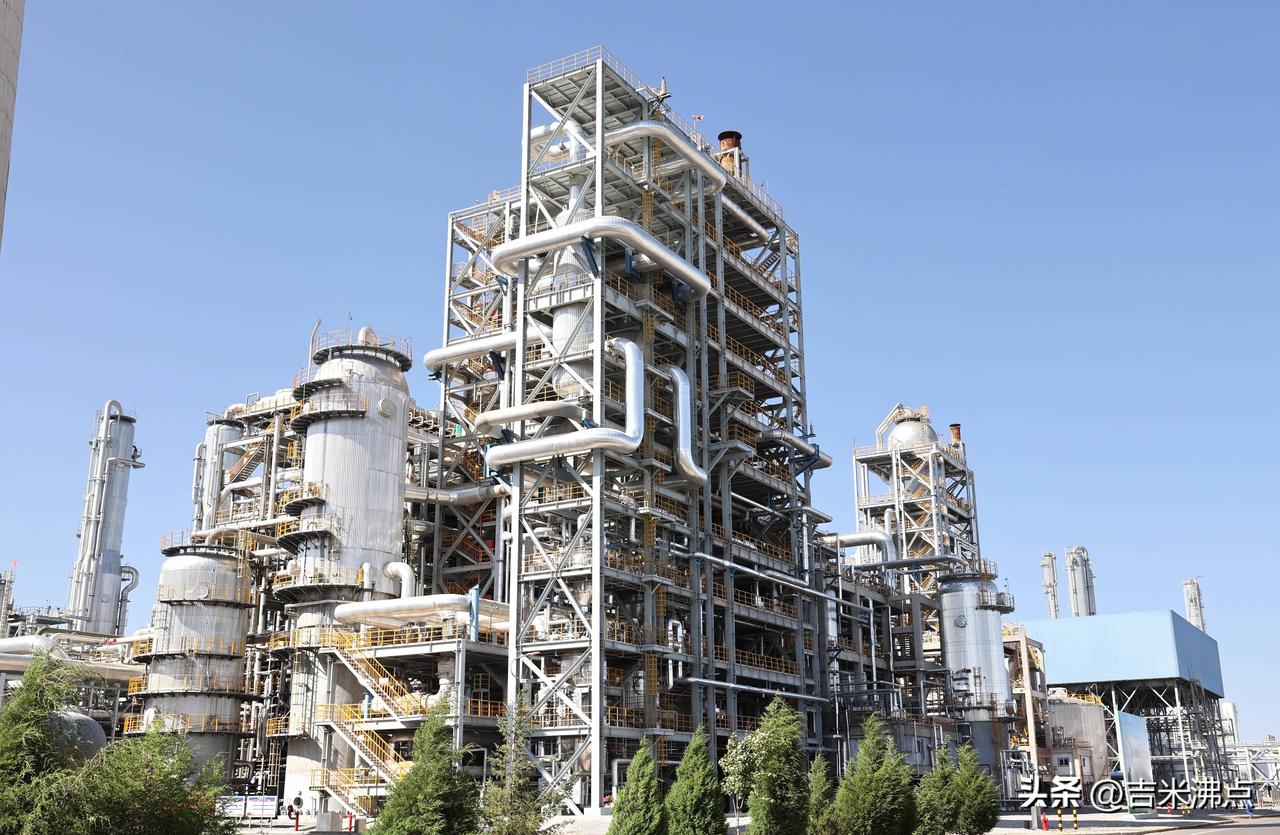
时间线上,这不是一台机器突然翻盘,早期引进技术受挫,设备也不完全适配中国煤种,团队只能自己摸索。后来中试基地反复解决催化剂、结焦、磨损这些工程问题,再到鄂尔多斯商业示范,2008年投料成功后还要多年爬坡、检修和优化。据企业披露,这套装置是全球首套百万吨级煤直接液化商业装置,这个限定要说清楚。
真正的变化,是形成了研发、中试、工程放大、商业运行和持续迭代的闭环。单次出油成功不算什么,能长期调整、维护、改进,才叫工业能力。设备国产化、专利、奖项这些具体口径,得按企业披露和公开报道核验,不能随口说成“全球唯一”。
战略账要单独算。据公开报道,这类项目投资大、设计产能约百万吨级,盈亏平衡油价大约在45到55美元一桶,具体数字成稿前还应再核。平时低油价下它不一定赚钱,但极端断供时能保住最低限度的液体燃料供应,维持产业链和人才队伍。底牌不能按普通商业项目天天算满负荷。
经济账也不能回避。煤价、氢耗、催化剂、折旧、检修、水成本和碳成本都压在身上,和中东低成本原油比,商业竞争力不占优。它更适合做特种柴油、煤基煤油、技术输出和调峰生产,而不是跟低价原油硬抢市场。战略期权账和商业盈利账要分开看,不能用战略名义掩盖低效。
环境账是硬约束。鄂尔多斯水资源紧张,项目要通过矿井疏矸水、废水回用和降低吨油水耗来缓解。煤制油碳排放强度高,CCUS是配套手段,但不能因此认为可以大规模扩张。它应该定位成战略备份和技术储备,和新能源、非化石装机并行,而不是回头走煤制油主力化的老路。
技术外溢才是更值钱的部分。设备国产化、材料能力、标准能力和人才队伍,平时不一定显眼,极端条件下却可能决定能不能启动、能不能兜底。煤化工、氢能、CCUS、高端特种油品和装备制造,都可能从这里得到锻炼。一项战略工程的最大回报,有时不是账面利润,而是把不会变成会。
有三种流行说法要分开看。说“斥巨资买废铁”的,忽视了战略期权和学习曲线,但早期低效和学费也该承认;说“油价一跌就完蛋”的,商业账确实承压,关键是设计备用容量补偿和轮换机制;说“煤制油是未来主力”的,也不成立,资源、碳、水和经济性都不支持。
所以我的判断是,煤直接液化不是唯一王牌,也不是纯废铁。它是底牌,平时少动、精养、迭代,极端情景下能启动、能兜底。真正的安全感,不是仓库里躺着多少桶油,而是别人封锁时,我们还有没有选择。