《前十都在追AI,这对夫妻偏收破烂,3020亿咋来的。》
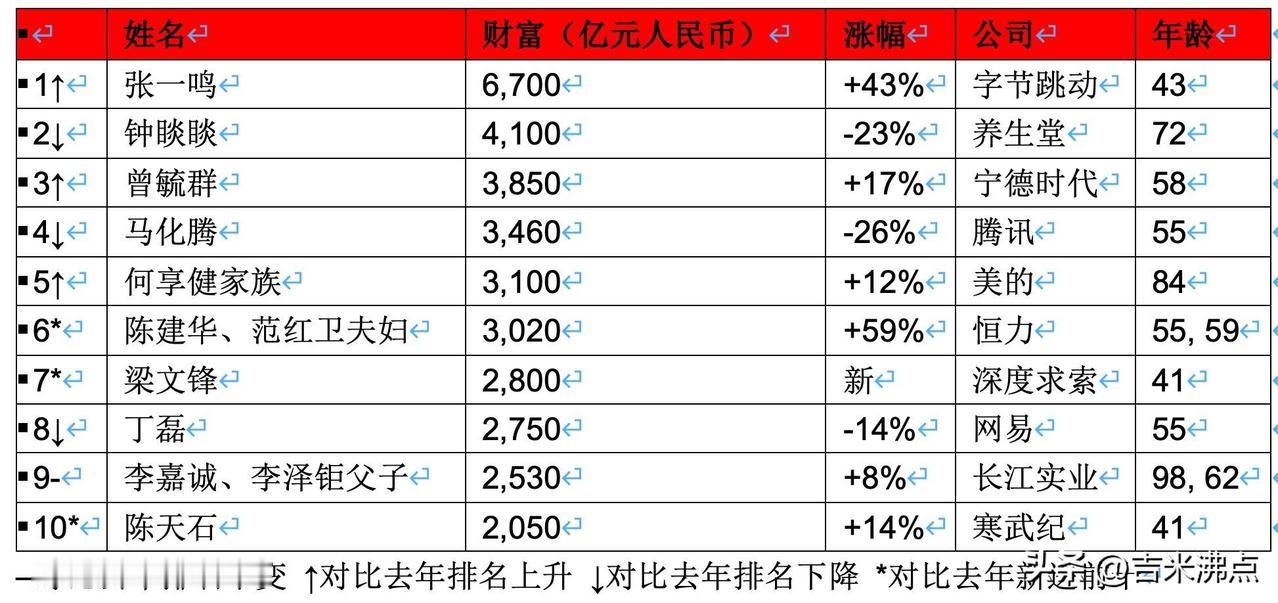
2026年胡润百富榜出来,前十几乎都在讲AI、芯片、算力,只有一对苏州夫妻在讲化纤、炼化和造船。胡润自己都说意外。可我翻完他们的时间线,一点都不意外。一年多了1120亿,总共3020亿,头一回进前十排第六。这钱不是天上掉的。
先说起点。1994年,江苏吴江南麻镇有家镇办织造厂,三亩多地,27个工人,104台旧织机,三角债缠身,工资都发不出。23岁的陈建华拿出369万把它接了下来,里头有自己攒的,也有跟亲戚朋友借的。那会儿没人觉得这是好买卖。
陈建华13岁辍学,干过泥瓦匠,17岁腰伤了干不动,转头去收废丝、收废纸板,二十出头攒下第一笔钱。这段经历最大的用处,我觉得就是他对“别人不要的东西值多少钱”特别敏感。
他老婆范红卫原是会计,后来辞职进厂管财务。一个在外跑市场,一个在后头盯现金,这搭配听着普通,其实是后面所有动作的前提。厂子接过来,他定了三条规矩:不对外担保,不瞎欠债,不安排亲戚进厂。销售现款现货,每月15号准时发工资。
很多人说这对夫妻就是爱捡便宜。我不太同意。1994年的破厂、2022年的破产船厂,都不是“便宜”,是“没人敢算”。那个大连船厂以前在全球排得上号,破产后拍了十几次都没人接。门槛不是出价,是你敢不敢在没人抢的时候把账一笔笔算到底。
2018年,他们花8.2亿拿了潮州一家做陶瓷的上市公司松发股份29.91%的股权。2022年,又花17.29亿拍下原韩国STX大连船厂,改名恒力重工。到2024、2025年,松发把陶瓷业务剥掉,装进恒力重工,主业直接换成造船。
表面看是捡破烂,拆开看是三层东西咬在一起。
一层是现金流底盘。石化、化纤那条链一直在赚钱,同一园区管道连着,自备电厂、码头都有,成本压得低。恒力一年炼化2000万吨、PTA 1160万吨,2025年行业整体承压,炼化毛利率还从13.13%提到20.91%。这说明它不是靠涨价赚钱,是靠成本位置赚钱。有了这个底盘,才敢在行业不好的时候出手;没有主业供血,抄底就是给自己挖坑。
二层是对周期的定价。强周期行业干久了的人,对“底”有感觉,但感觉得拿数据验证。资产流拍多少次、行业还敢不敢投钱、二手价跟重置成本差多少,这些才是信号。底部不是一个点,是一段区间,他们是分批买,不是一把梭。
三层是平台。2018年先拿上市公司,2022年才放造船资产,2024年启动重组,2025年完成。多数人是有了资产再找壳,他们是先把通道备好,等资产到位。这个时间差,本身就是本事。
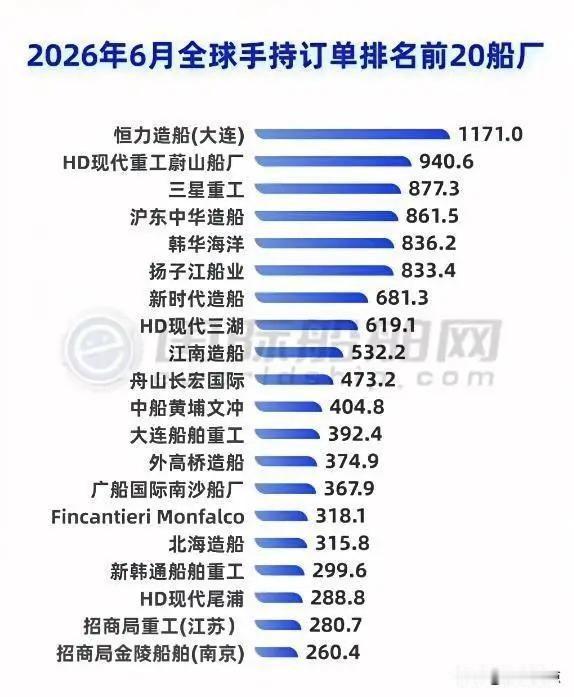
造船这局,长逻辑挺硬。船队老了要换,环保新规逼着换绿色船,船厂排期都排到2030年前后了。2026年前三季度新接订单905.5万CGT,VLCC接了62艘,占全球大概36%。这些不是故事,是排产表。
但风险也真。船价现在在历史高位附近,运价一软,订单节奏和价格都可能变。行业一赚钱就想扩产,供给约束一旦被打破,景气就难说。最危险的不是看空,是把过去两年的涨幅当成以后还会这样。
这套打法也不是谁都能学。逆周期买的前提是主业能一直供血,没有成本优势的企业照搬,就是拿高息负债赌周期。还有时间,2018到2025,七年三步,市场对七年没耐心,可这局的收益恰恰来自耐心。最后是平台和资产的对位,陶瓷壳配造船资产,有偶然性,当成通用公式就是幸存者偏差。
所以我觉得,胡润说的“意外”,其实是市场对“慢能力”的不习惯。大家都往一个方向跑的时候,真正稀缺的不是消息,是能忍住没人理你的那几年。捡破烂从来不是商业模式,把别人算不清的账算清楚,才是。