千亿美元市场摆在这,短板仍卡脖子,完整链条还差多远。
最近看半导体设备数据,发现两种说法都有道理。一种说中国市场规模快一千亿美元,足够养出完整产业链。另一种说很多环节全球份额很低,不用太当回事。我觉得关键不是谁嗓门大,而是市场能不能变成技术和订单。
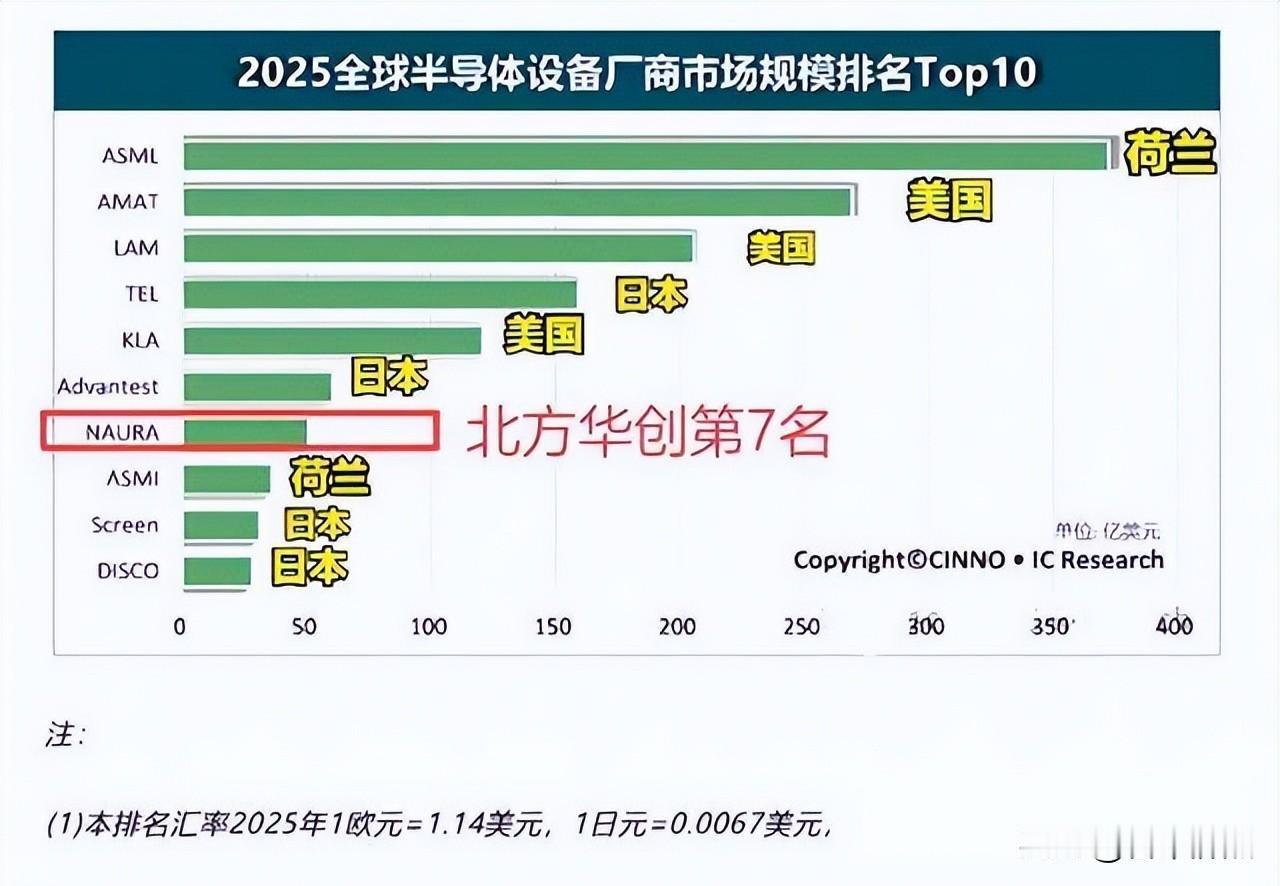
先看全球设备周期。SEMI预测2026年全球半导体制造设备销售额约1659亿美元,同比增长23.2%,2028年约2295亿美元,长期看2030年接近3000亿美元。全球龙头还是ASML、应用材料、泛林、科磊、东京电子这些企业,扩产给中国设备企业提供了客户验证和人才流动窗口,但龙头优势没消失。
中国市场的需求底座确实大。设备规模从2021年约300亿美元涨到2025年约493到500亿美元,占全球约三分之一,长期预测2030年接近1000亿美元。增长主要靠晶圆厂扩产、成熟制程和特色工艺,还有后道封装测试需求。但1000亿美元是设备采购额,不是本土设备企业能拿到的收入;内需大只说明有饭可吃,不说明每道菜都能自己做。
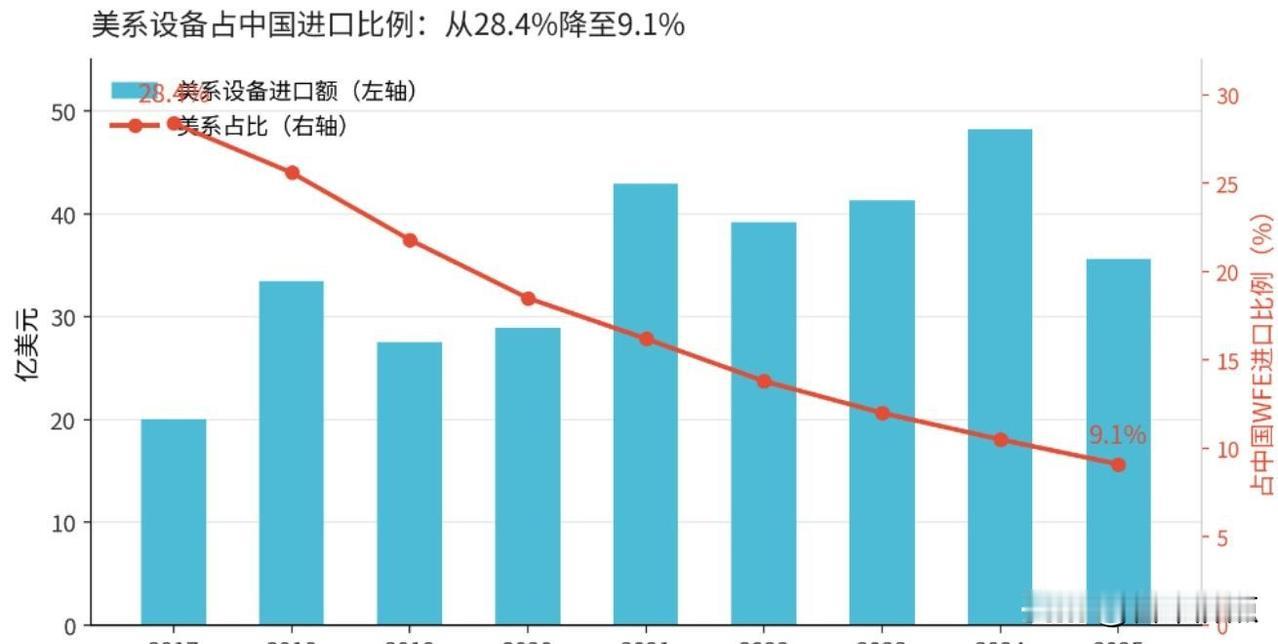
国产替代的真实进度是总量上升、结构不均。美系设备进口占比从2017年约28.4%降到2025年约9.1%。国产化率有说超过30%,也有资料说2025年约21%、2024年约16%,统计范围不一样,得并列看。细分上刻蚀和清洗约10.2%,CMP约12.6%,光刻约0.2%,切片约0.1%。替代率上升主要在成熟环节和非先进制程,高端和海外市场还是弱。
外部限制改变导入逻辑。出口限制从光刻机扩到EDA、离子注入、先进封装,晶圆厂过去怕良率不敢切,现在开始建双供应链和国产验证线。有美国学者和媒体说中国大量采购光刻机形成超额储备,这类数据要标成学者测算或媒体观点。囤机可以缓解短期断供,但替代不了零部件、材料、工艺和软件的系统突破,库存是缓冲垫,不是竞争力本身。
产业链协同有样本,但别把展会当产线。湾芯展等展会上,上千家本土企业覆盖EDA、设备、材料、封装、车规和AI芯片,展示能力比以前强。华海清科发布中束流离子注入机,整机国产化率95.6%,还提出2027年100%国产化目标。要区分样机发布、客户验证、小批量导入、规模化量产和重复采购;单机国产化率高,不等于整条产线全国产化,剩余关键零部件仍可能卡交付和稳定性。
千亿美元市场能不能撑起完整生态,得拆开看。1000亿美元约占全球三分之一,能支撑多个细分龙头,但光刻研发成本极高、验证周期长,单一市场未必够。完整生态还要整机、零部件、材料、EDA、计量、人才和晶圆厂工艺协同,不只是销售额;低端重复建设和价格战会削弱研发。所以内需可支撑部分闭环和多点突破,但完整产业链要分环节定义。
海外厂商也不是单向度挨打。中国企业靠近客户、响应快、成本和服务本地化,退可守国内市场;海外龙头有先进制程经验、全球客户信任、专利积累和服务网络。竞争可能先在成熟制程、清洗、CMP、后道展开,再向先进渗透,海外厂商敞口不同,出口管制短期也可能保护部分海外厂商。
往后看大致有三种情景。成熟制程率先闭环,清洗、CMP、沉积、离子注入、后道份额提升,双供应链和重复采购增加;结构性替代稳步推进,国产化率升但光刻、先进制程、关键零部件仍是瓶颈;验证和库存压力显现,部分导入不及预期,低端价格战,全球周期下行采购放缓。观察指标看重复采购率、产线良率、关键零部件自主率和海外收入占比,比只看国产化率数字更有用。
结论是从规模叙事转向良率叙事。中国半导体设备已跨过完全依赖进口,进入部分可替代、部分仍受制的中间态。仅靠国内需求在成熟制程和部分后道有现实基础,在先进制程和光刻仍需长期攻坚。美国机构“不足为虑”忽略替代纵深和成熟节点成本冲击,“完全自给”低估技术闭环难度。未来五年关键不是国产化率数字,而是良率、稳定性、重复采购和关键零部件,能不能把市场规模转成研发、验证、量产、再研发的循环。