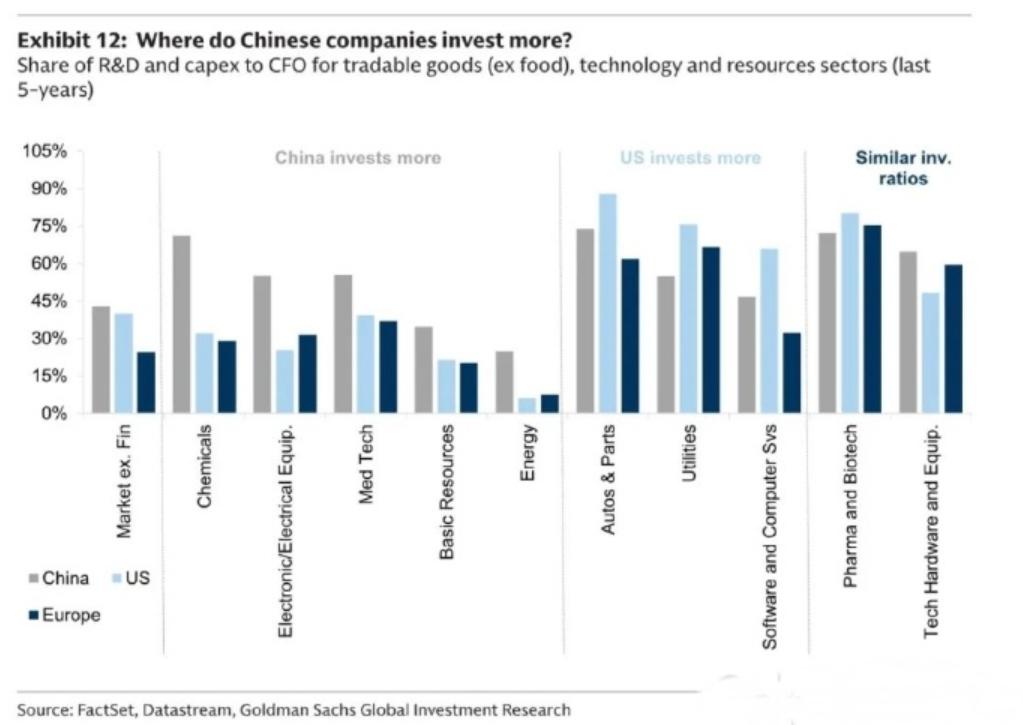
高盛统计,过去五年中国非金融上市公司的研发与资本开支,合计相当于经营现金流的40%至45%——与美国接近,高于欧洲约25%的水平。
这组数字说明一件事:中国企业的“投入强度”已经进入全球第一梯队。不是单个行业的突击,而是整体性的再投资倾向。
分行业看更有意思:
- 中国投入比例较高的领域:化工、电子电气设备、医疗科技、基础资源和能源——偏重制造、偏重上游、偏重硬科技。
- 美国更高的是:汽车及零部件、公用事业和软件服务。
- 医药生物与科技硬件:中美相对接近,说明这两个赛道双方都在重仓押注。
这组对比真正值得琢磨的,不是“谁投得多”,而是投的方向不同。中国把现金流的四成以上砸向电子电气、医疗科技、基础资源,是典型的“补链+扩产能+攻硬科技”组合;美国在汽车零部件和软件服务上更高,反映的是其产业结构的服务化与软件化底色。
40%–45%这个比例,放在任何市场都不是小数目。它意味着中国上市公司在分红、回购之外,仍把大块现金流压在再投资上。短期看是利润的“减法”,长期看是产业升级的“加法”。欧洲约25%的水平与之相比,差距不在财务能力,而在投入意愿和产业阶段。
中国企业在用真金白银押注未来,方向偏硬、偏实、偏上游。这笔钱投得对不对,三五年后的行业格局会给答案。