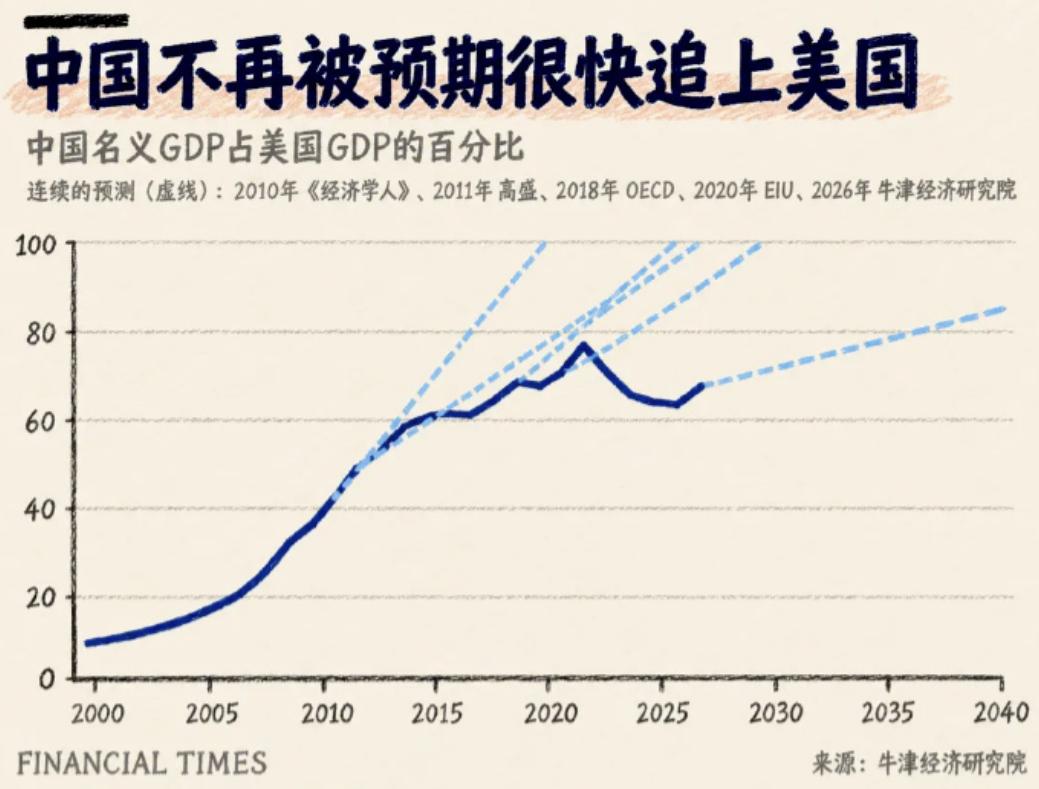
77%、67%、84%:这是牛津经济研究院给中美名义GDP之比算出的三个数,分别对应2021年、2025年和2040年的预测。
追赶的火车,真的慢下来了吗?我觉得,这笔账不能只怪汇率口径,物价长期偏低,本身就是一个该正视的信号。
先看数字。
据转述,英国《金融时报》近日引用牛津经济研究院的测算称,按美元计的名义GDP,中国2021年约为美国的77%,2025年回落到约67%,到2040年预计约84%。
报道常被概括为“八成左右”,但具体引用值在84%上下。
为什么会倒退?因为名义GDP按当年价格和汇率折算。
实际增长上,2025年中国GDP增长5.0%,仍高于美国。但2021年到2025年,美国通胀年均约4%出头,中国CPI年均不到1%;人民币兑美元的年均价,从约6.45走到约7.1至7.2。
美国的账面被物价抬高,中国的账面被汇率压低。
这里有一组反差。
表面上,是“追赶放缓”;实质上,是价格和汇率在改写账面。一边是实际产出还在增长,一边是美元口径的名义数字在后退。
但我觉得,不能把所有账都推给口径。物价长期低迷,往往意味着需求偏弱、企业定价权不足,这是需要解决的问题,不是什么优势。
有分析也指出,通缩拖慢了中国的名义增速。价格长期上不去,企业利润和居民收入预期都会受影响。
反过来,美国的高账面里,有一部分是涨价带来的,居民的生活成本也同步上去了。我觉得,这样的“领先”,含金量也要打折。
当然,也不能只盯着名义数字。
按购买力平价,IMF估计2025年中国经济规模约41万亿国际元,是美国的1.3倍多,说明实际生产规模并不小。
西方一些人松的那口气,松在排名上,产业竞争那头并没有松。
所以我的判断是,2040年那根线画在80%还是84%,不是重点。
重点是,物价和需求能不能回到正常区间。回不去,实际增长再快,账面也追不上;回得去,这道差距才有可能被一点点补上。