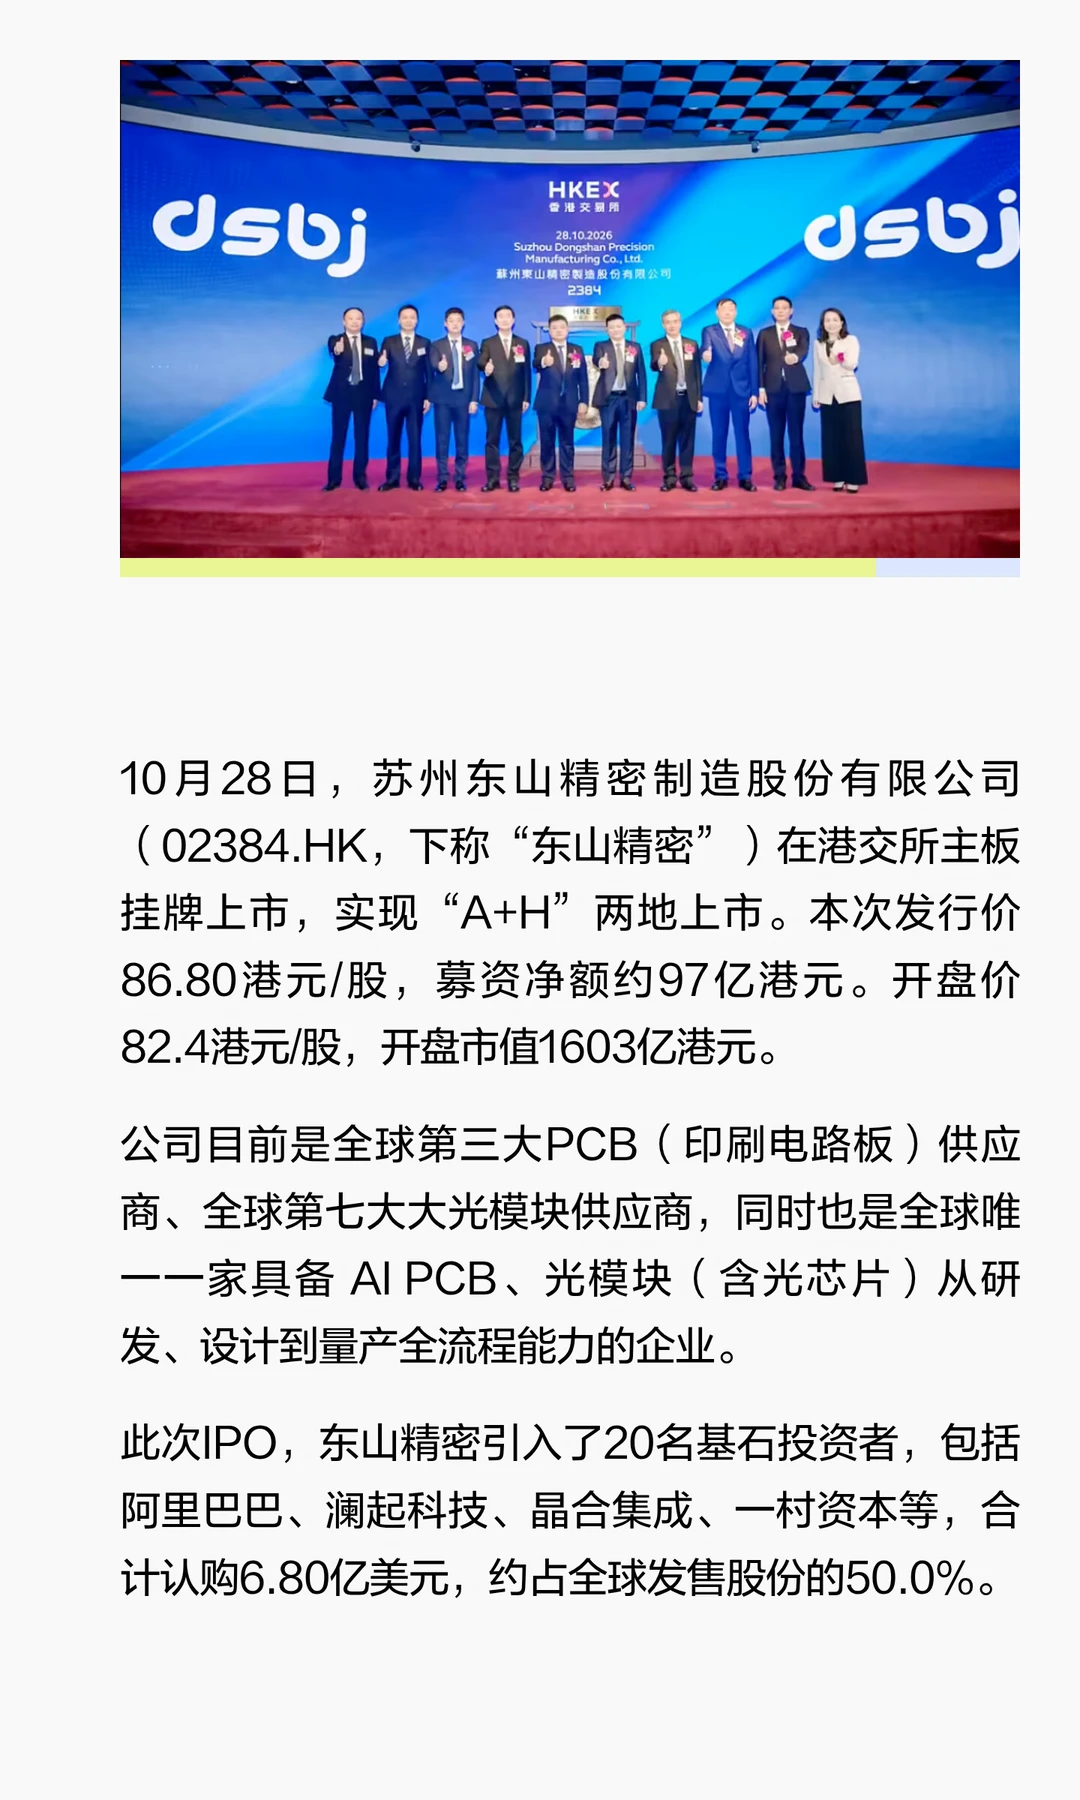
10月28日,苏州东山精密制造股份有限公司(02384.HK,下称“东山精密”)在港交所主板挂牌上市,实现“A+H”两地上市。本次发行价86.80港元/股,募资净额约97亿港元。开盘价82.4港元/股,开盘市值1603亿港元。
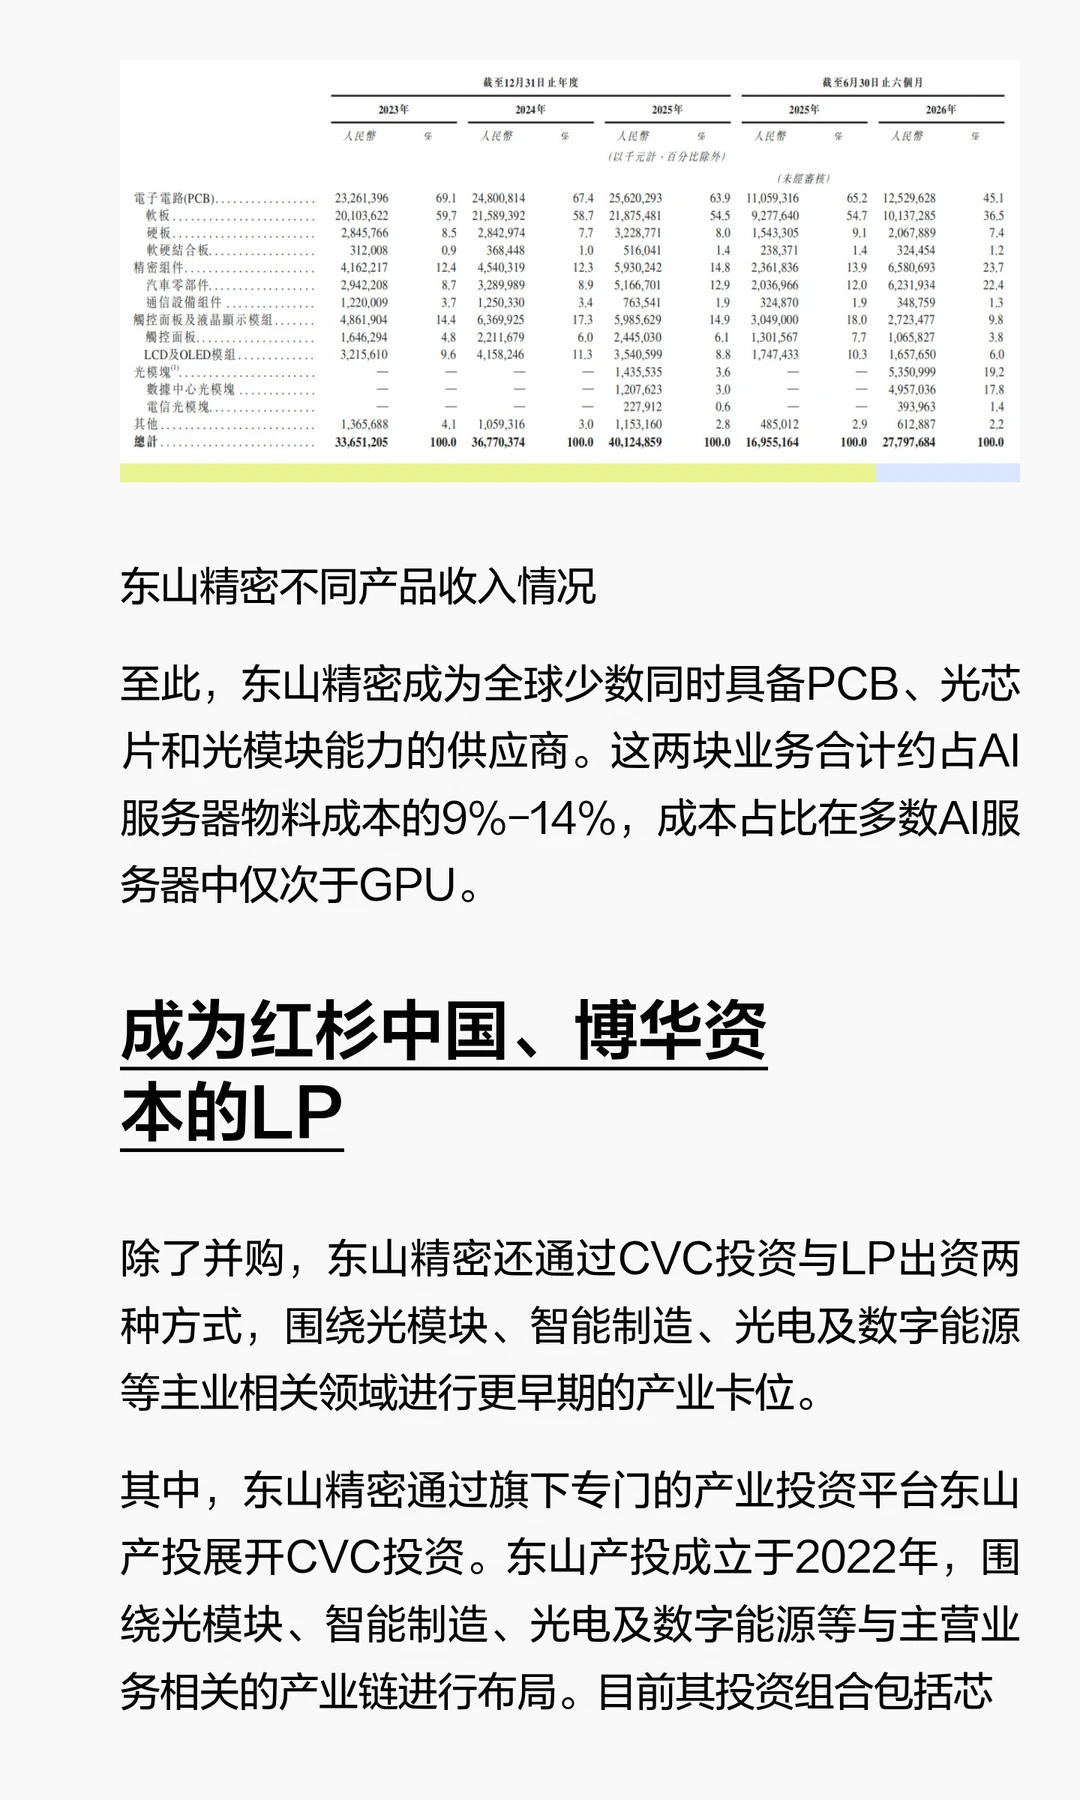
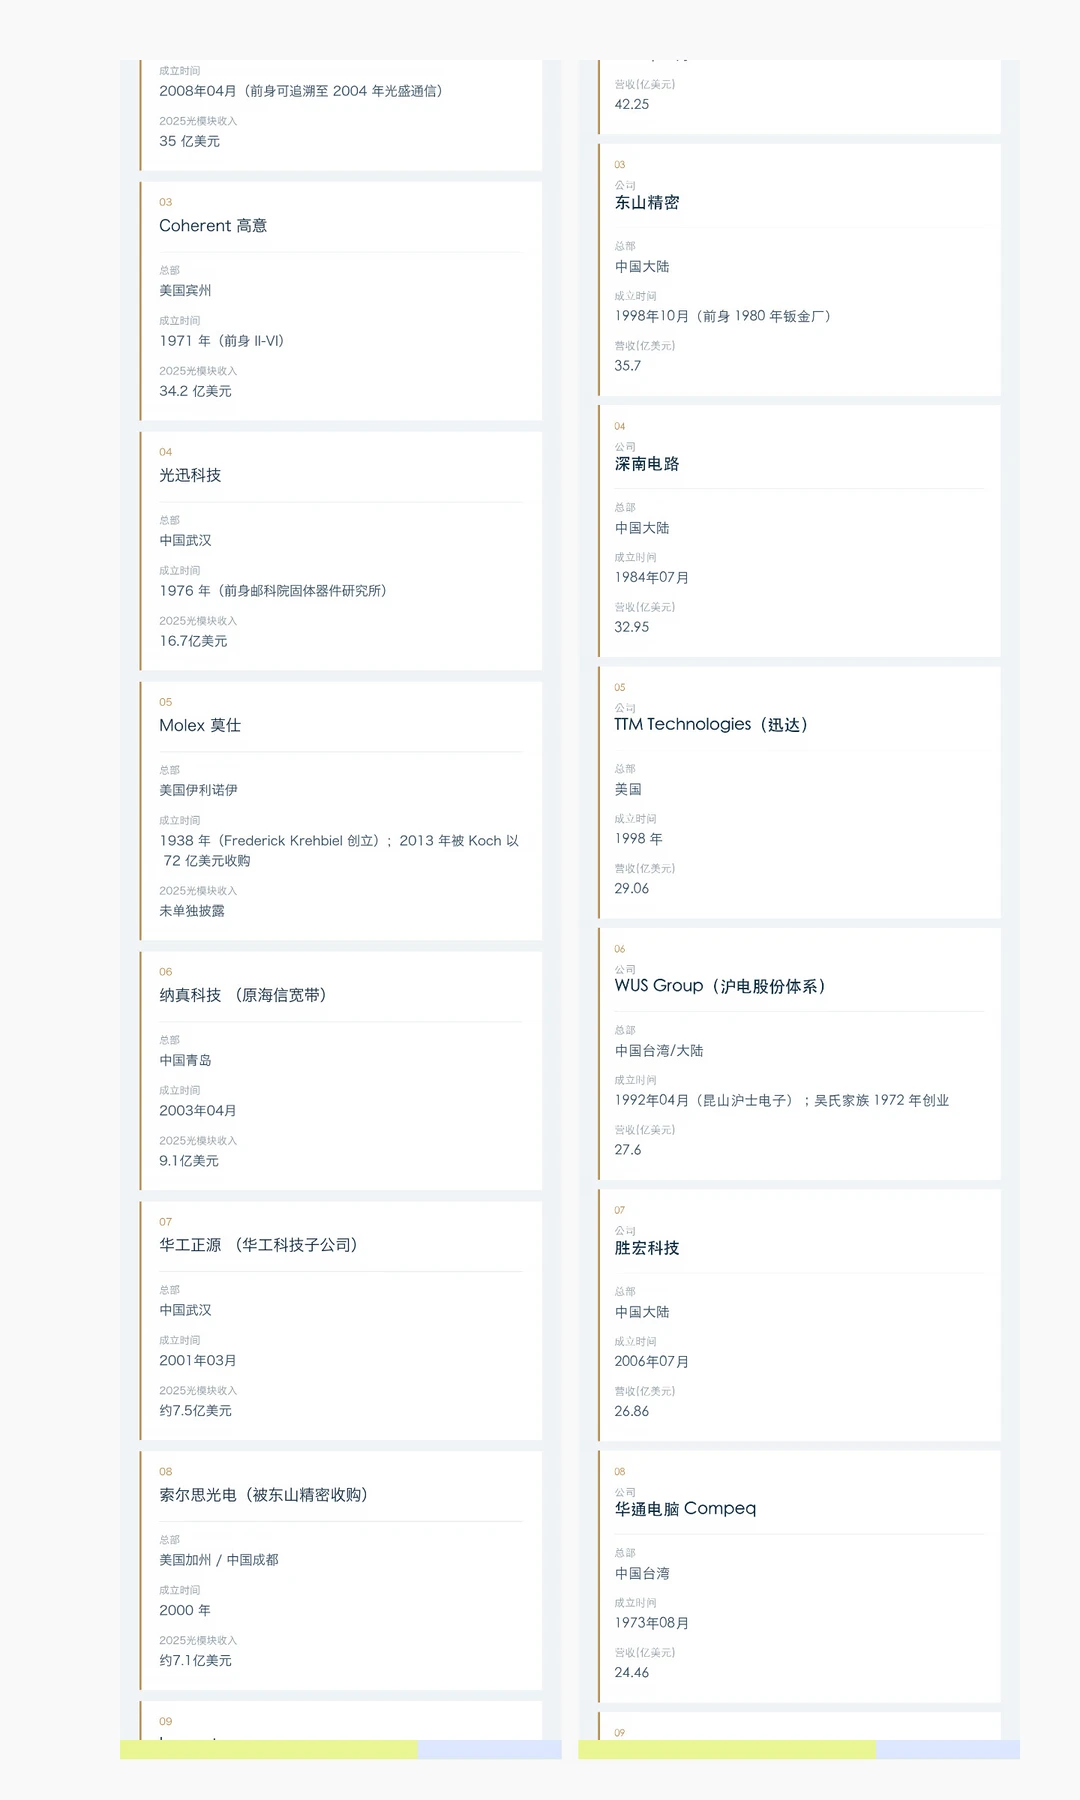
公司目前是全球第三大PCB(印刷电路板)供应商、全球第七大大光模块供应商,同时也是全球唯一一家具备 AI PCB、光模块(含光芯片)从研发、设计到量产全流程能力的企业。
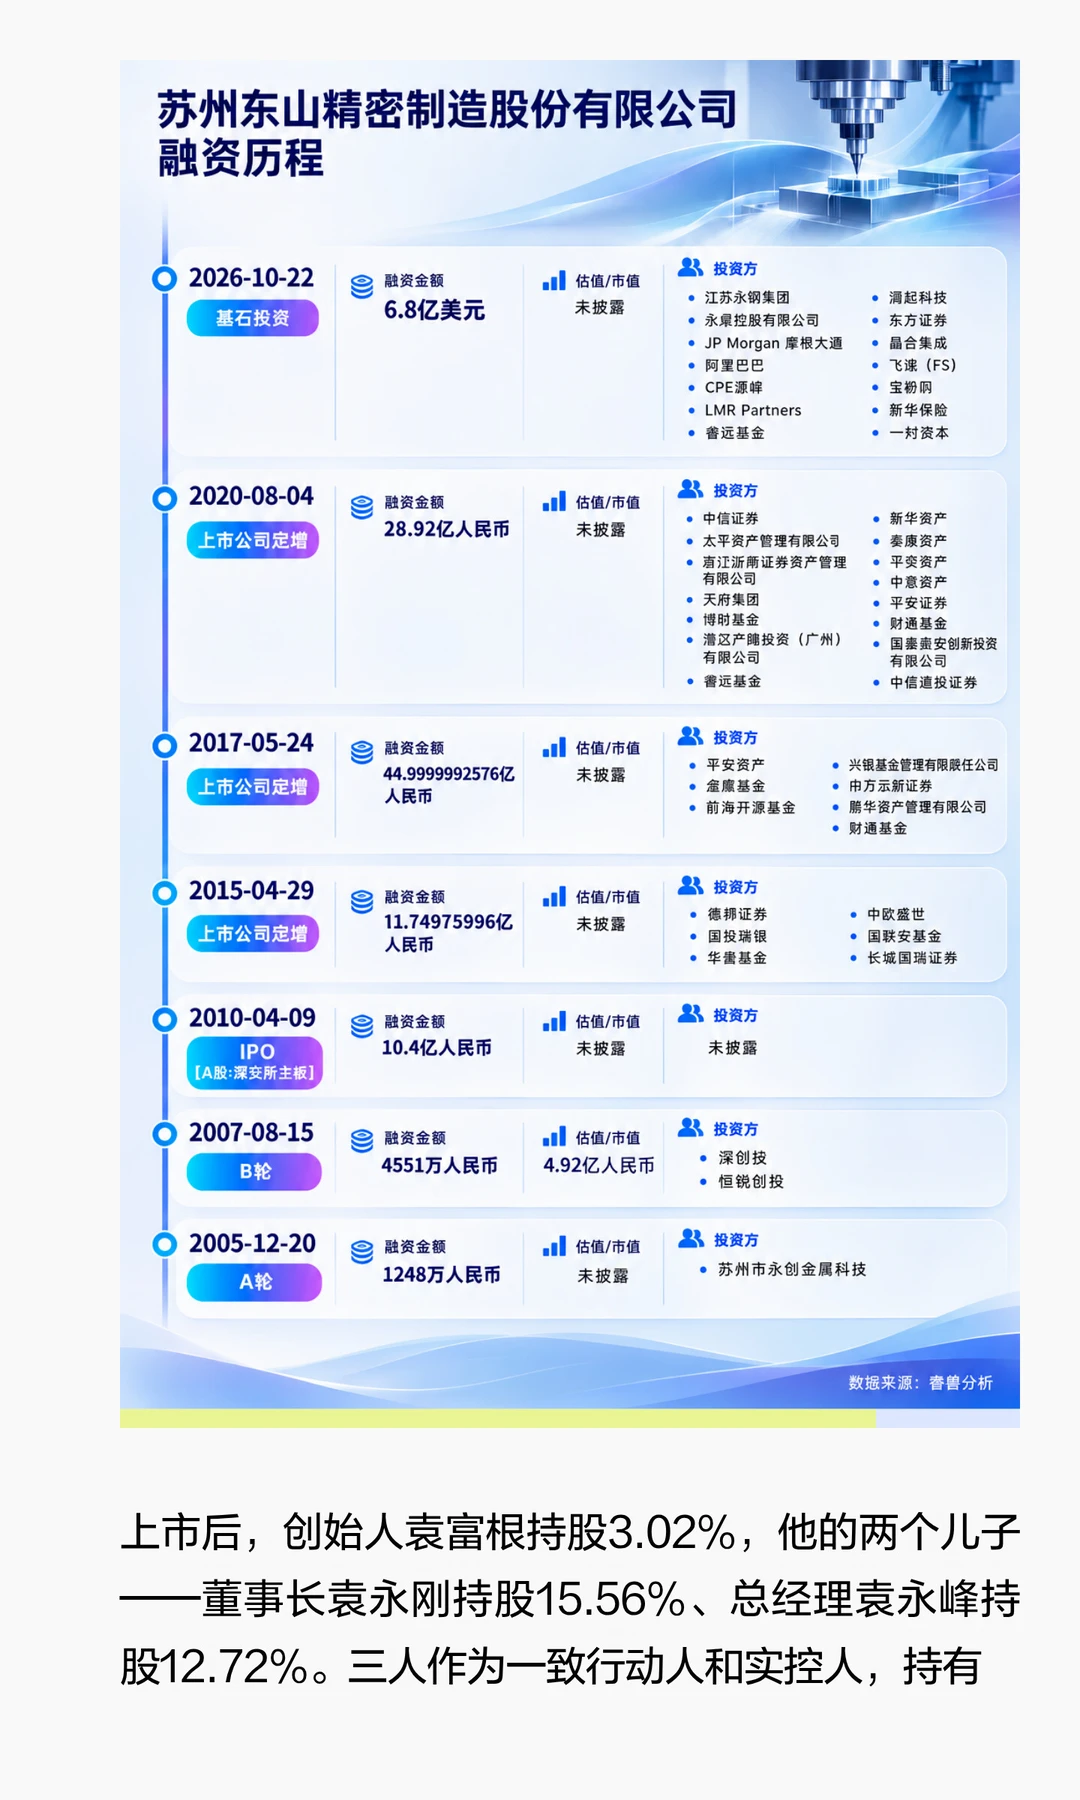
此次IPO,东山精密引入了20名基石投资者,包括阿里巴巴、澜起科技、晶合集成、一村资本等,合计认购6.80亿美元,约占全球发售股份的50.0%。
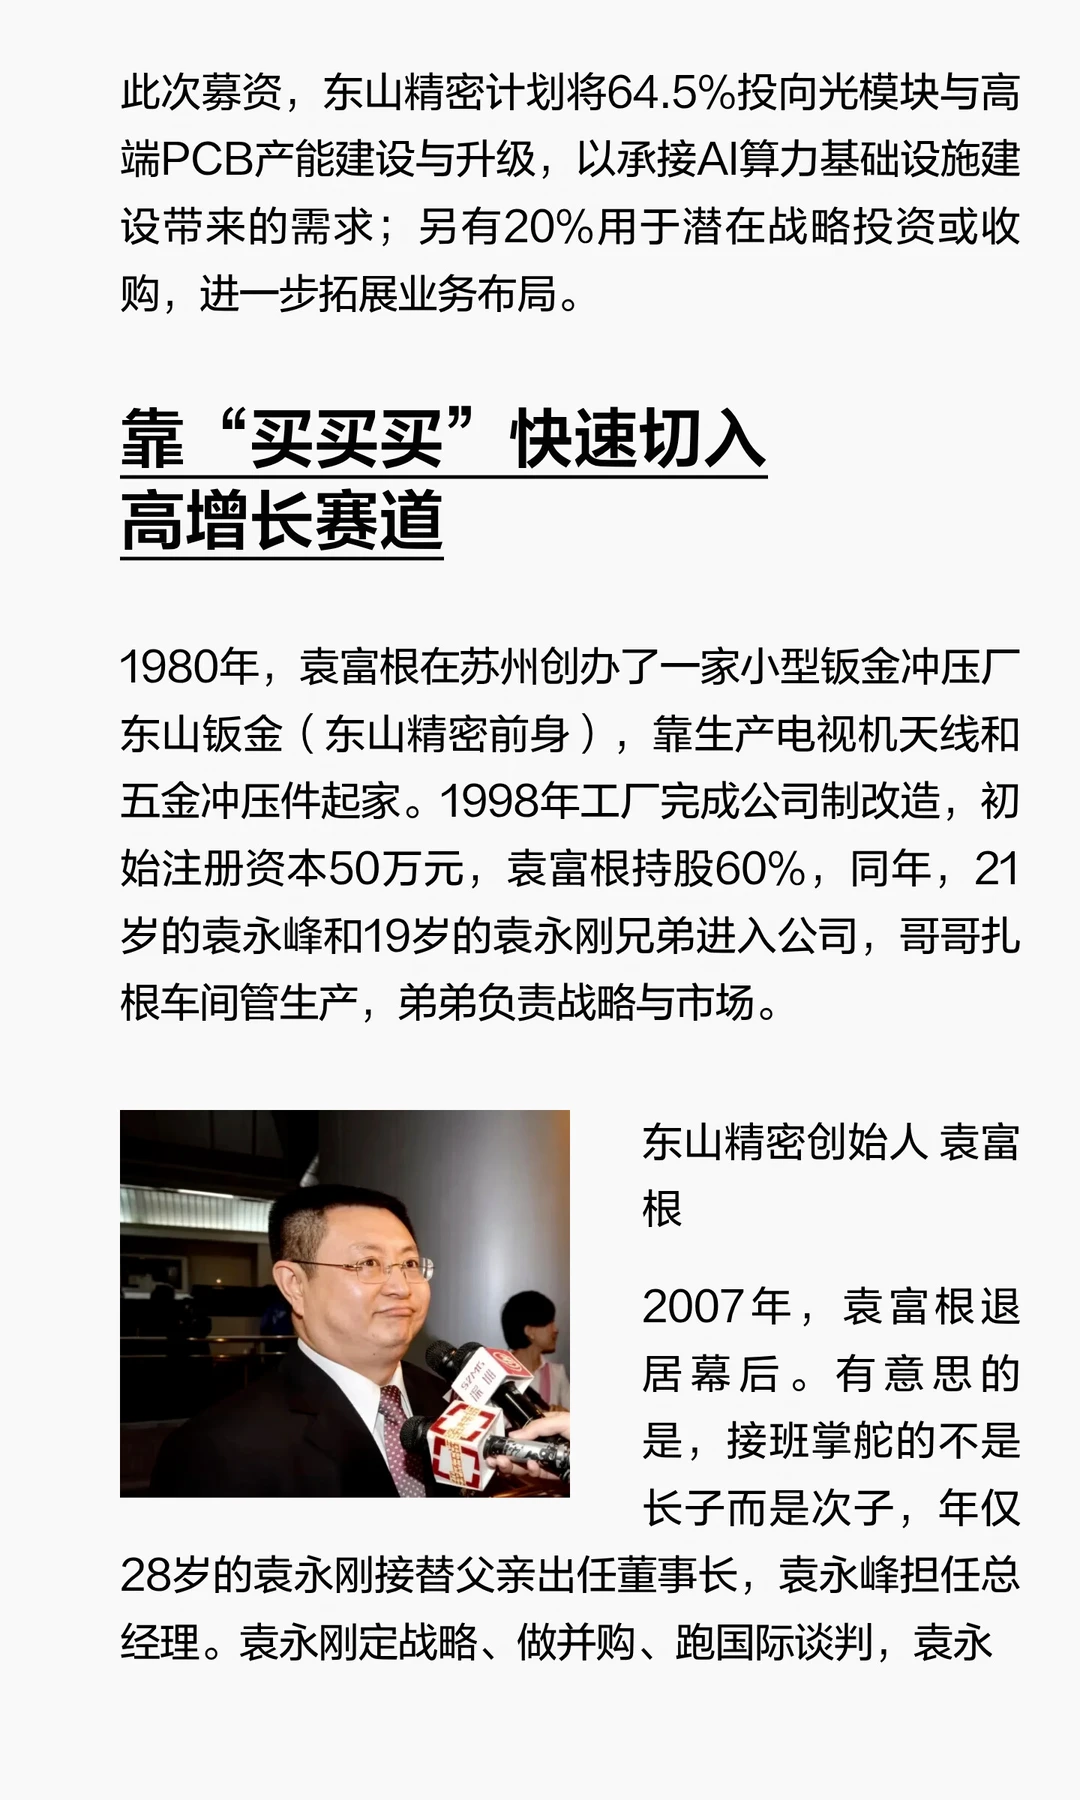
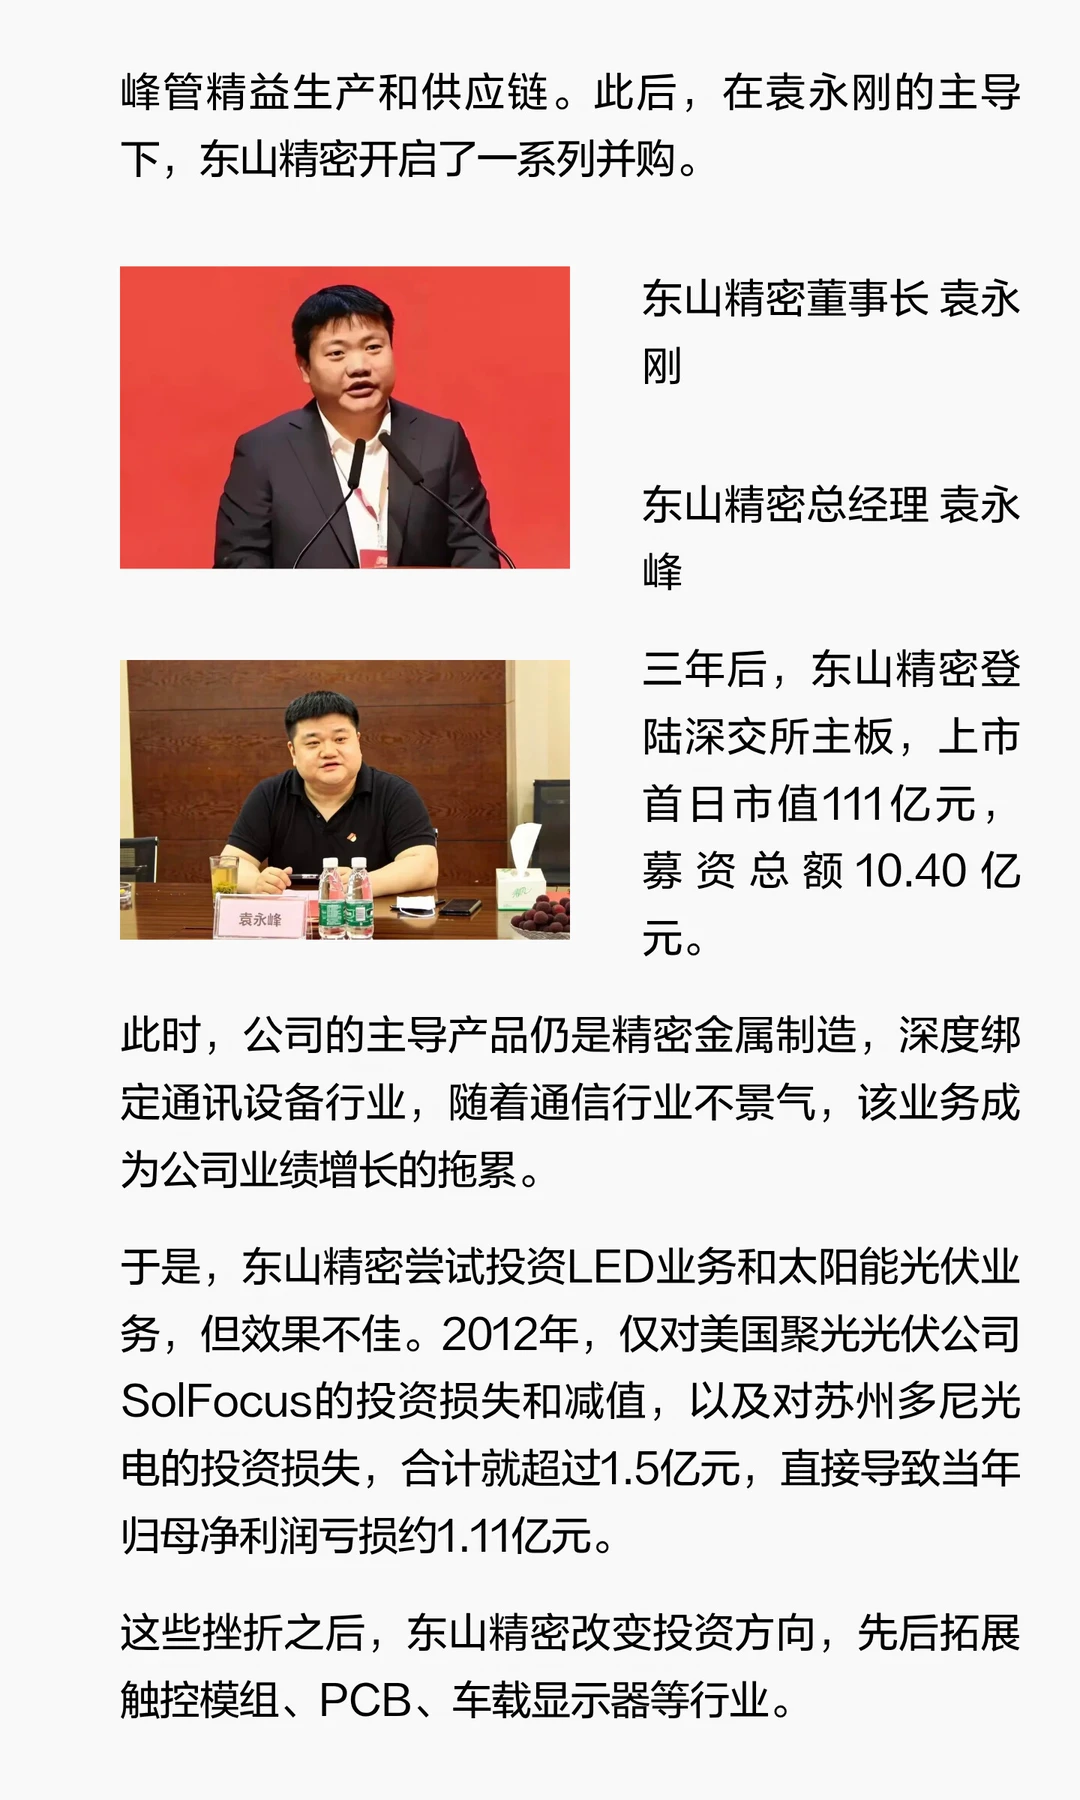
上市后,创始人袁富根持股3.02%,他的两个儿子——董事长袁永刚持股15.56%、总经理袁永峰持股12.72%。三人作为一致行动人和实控人,持有上市公司31.3%的投票权。按照1603亿港元开盘市值计算,袁氏家族持股对应身价501亿港元。
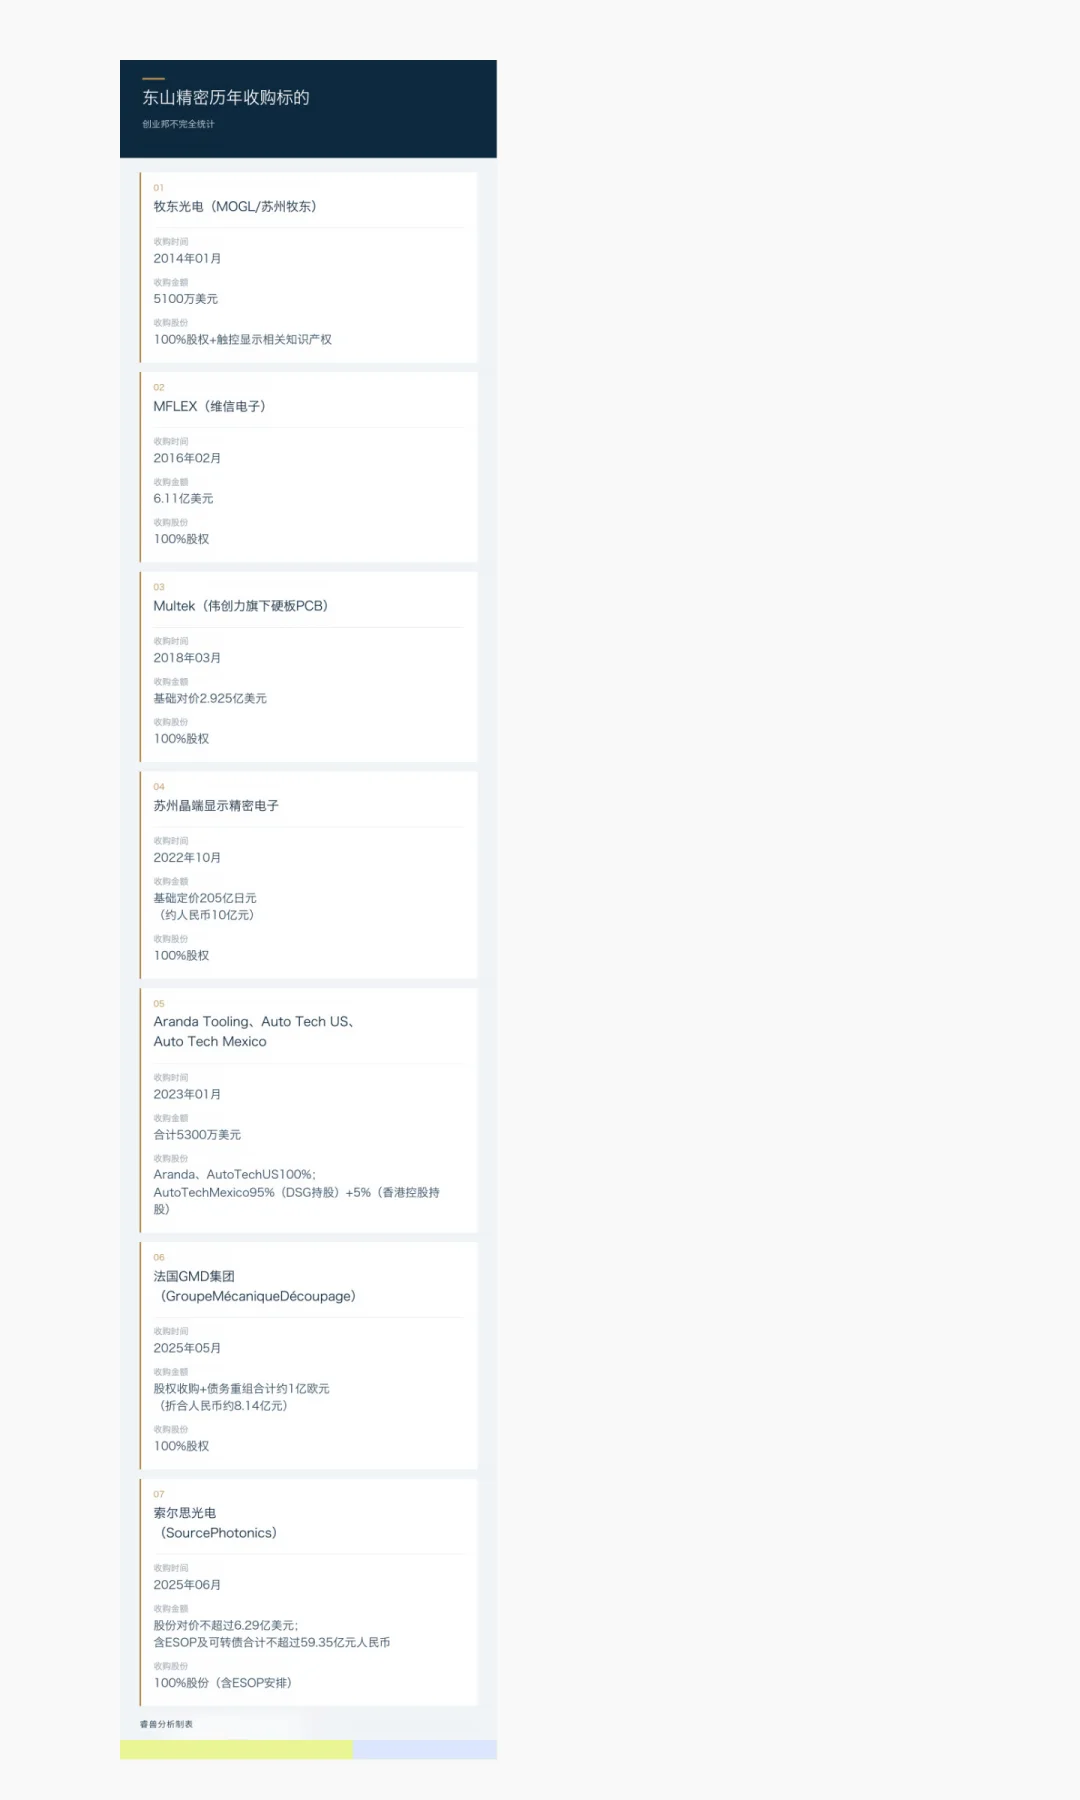
东山精密的历史可追溯至1980年,最初为家电、通信厂商提供钣金冲压零部件,2010年在深交所主板上市(002384.SZ)。之后,公司通过并购切入PCB(印制电路板)领域,并不断扩大业务规模。到2025年,东山精密已成为全球前三大PCB供应商,市场份额4.2%。
不过,随着行业竞争加剧,PCB业务毛利率下滑,加之LED业务长期亏损,公司在2024年归母净利润仅为10.86亿元,同比大幅下滑44.74%。此后,东山精密选择断臂求生,2024年对LED业务进行资产整合与减值出清,并在2025年通过并购切入光模块赛道,进一步向AI算力这一高增长产业靠近。
2025年第四季度,刚刚并表的光模块业务便贡献14.36亿元收入,毛利率高达36.74%,远超公司整体14.09%的毛利率水平。同年公司营收突破400亿元,净利润同比增长22.4%至13.86亿元。
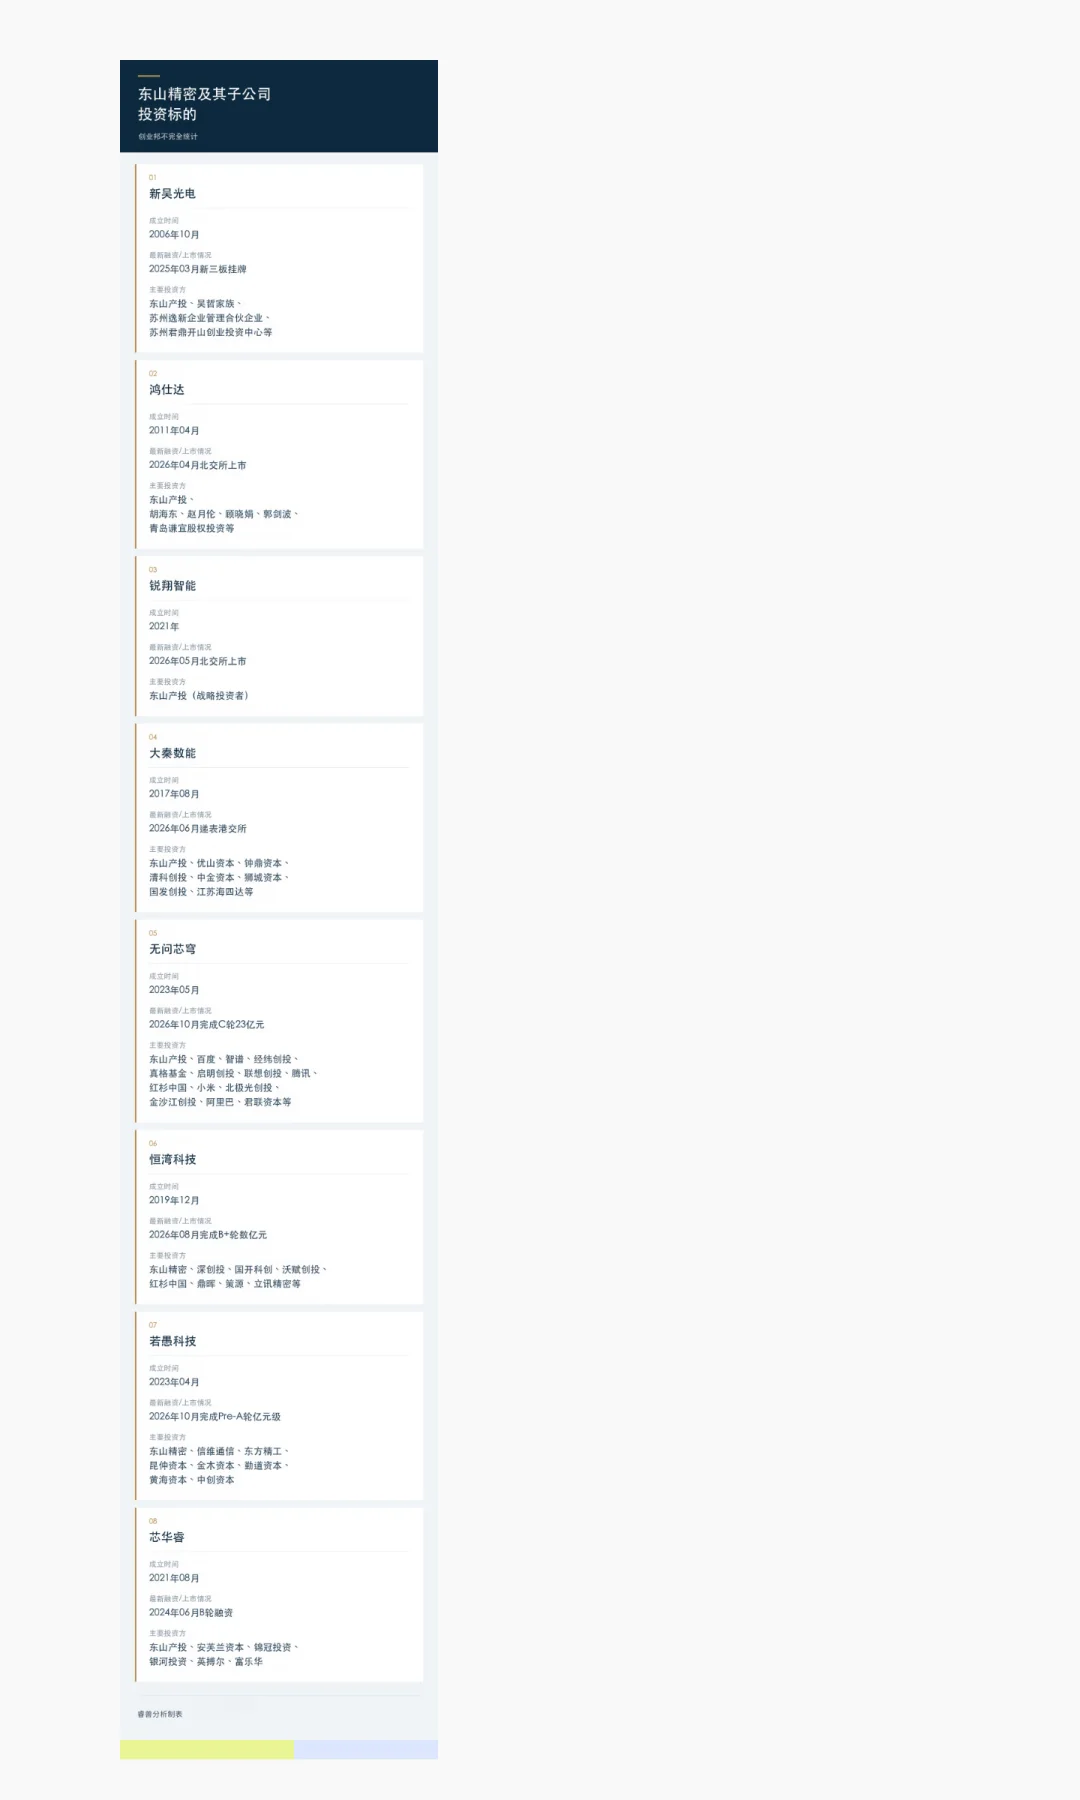
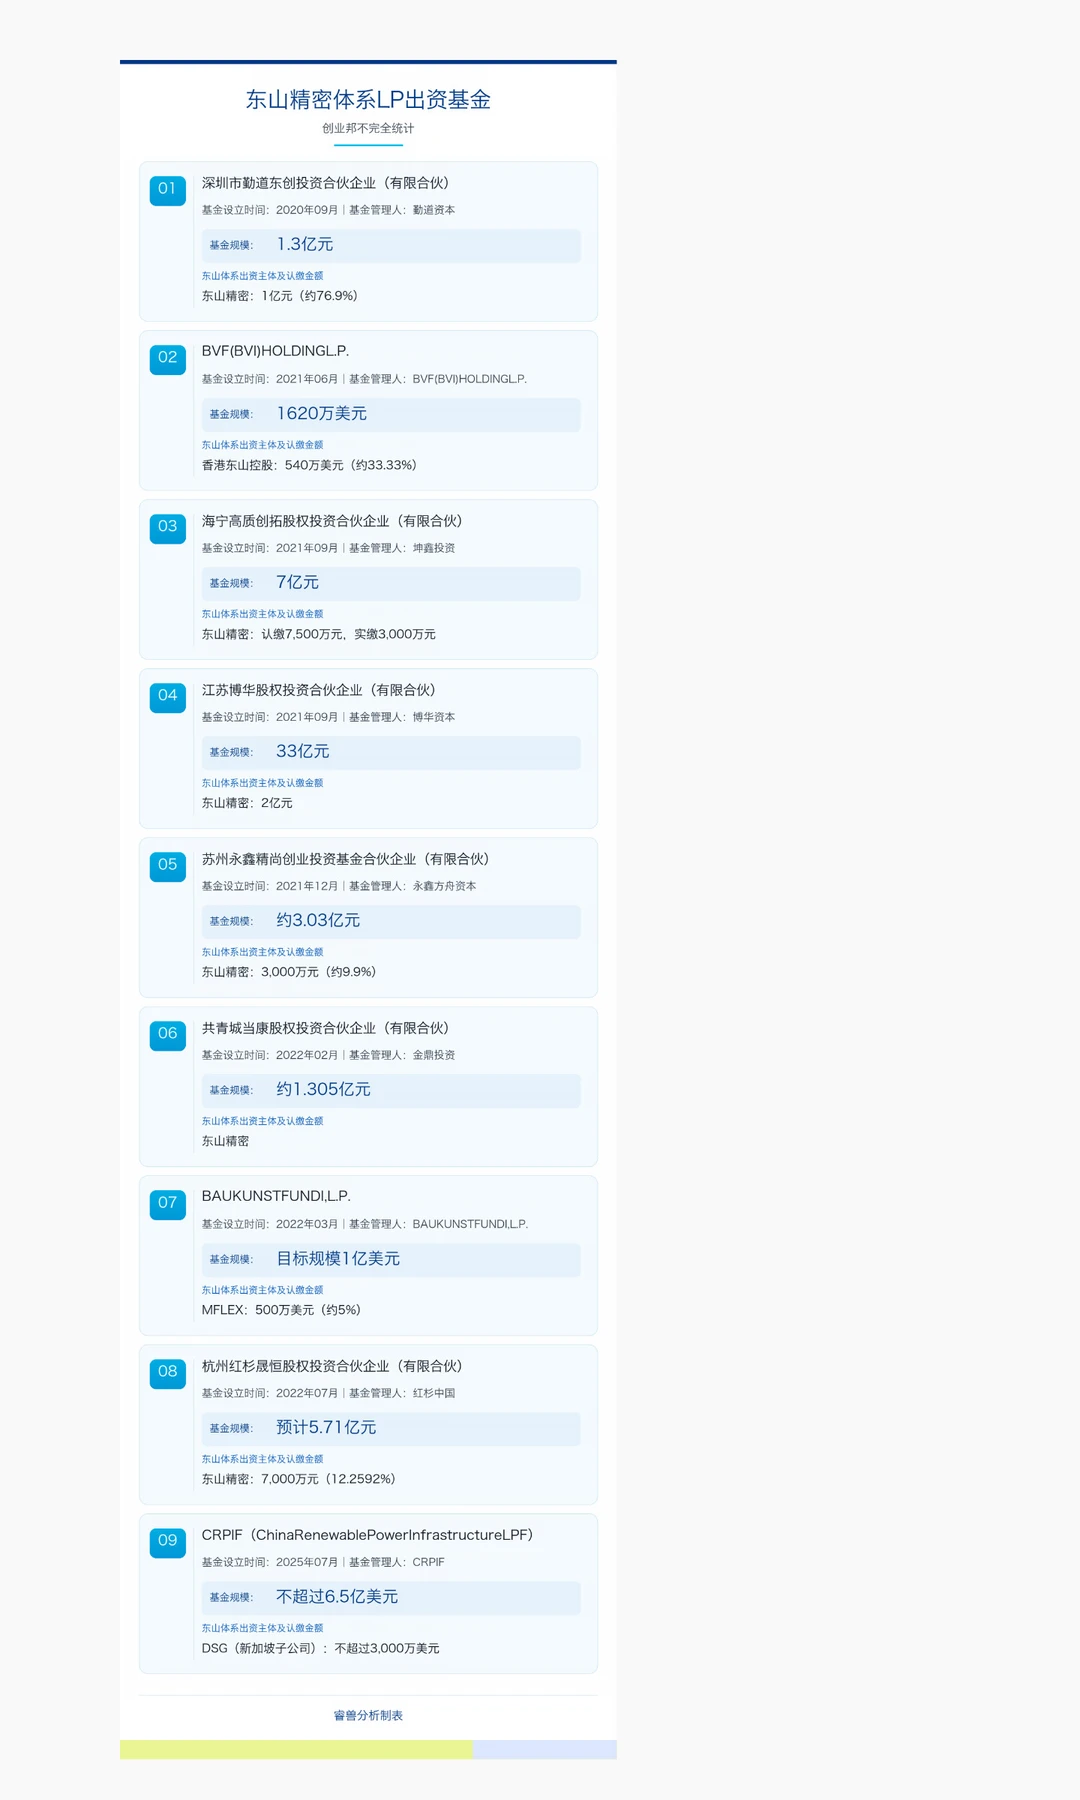
除此之外,东山精密还通过CVC直接投资无问芯穹、芯华睿半导体、恒湾科技等产业上下游相关企业,并以LP身份参与5只私募基金,寻找更多新的产业机会。
此次募资,东山精密计划将64.5%投向光模块与高端PCB产能建设与升级,以承接AI算力基础设施建设带来的需求;另有20%用于潜在战略投资或收购,进一步拓展业务布局。
本文来自创业邦原创内容《市值1600亿港元!苏州父子三人,又敲钟了》,作者:流光,编辑:关雎,未经授权不得转载。#光模块 #东山精密