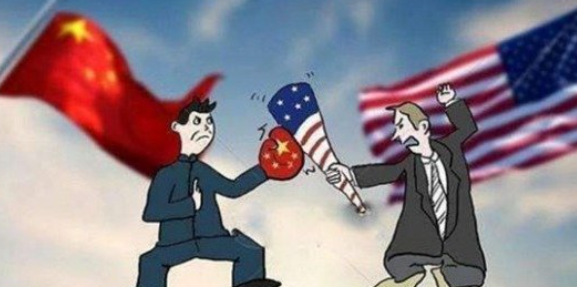
俄乌停了,中国的苦日子就要来临了?说白了,俄乌停火就是盼着中国过苦日子?俄乌冲突打了那么多年,全球能源、粮食、供应链都被这场危机所牵动。
2026年10月24日,新华社报道,俄罗斯与乌克兰已就赫尔松地区奥列什基的局部停火达成安排,不少人第一反应是松了口气——打了快5年的仗总算要见消停,能源、粮价、供应链都能松口气,可转头心里又犯嘀咕:美国被俄乌绊了这么多年,这下腾出手来,可不就得一门心思对付中国了?
这个担心不是没道理。从2022年冲突全面爆发到2026年中,美国国会累计批出的对乌相关拨款超过1740亿美元,其中直接军事援助就有近680亿美元,小到炮弹大到主战坦克、防空系统源源不断往欧洲送。
为了撑住北约防线,美军先后从亚太战区抽调多批海空兵力补位欧洲,原本按计划推进的亚太基地升级、盟友军事联动项目,硬生生拖慢了2到3年。说白了不是美国不想盯着亚太,是西边的火烧得太旺,没精力双线全开。
顺着这个逻辑往下推,一旦欧洲战事逐步平息,美国必然会把军事、外交、科技资源往回挪,军事上加码南海、台海的兵力部署,拉着日韩菲搞更密集的军演;外交上推着印太经济框架往前冲,逼着盟友选边站队;科技上拉着荷兰、日本收紧芯片、人工智能的出口管制,怎么看都是外部压力要升级的架势,也难怪网上会有“苦日子要来”的说法。
但要是把俄乌停火直接和“中国苦日子”画等号,未免把国际格局这盘棋想得太简单了。
先不说这只是赫尔松奥列什基一地的局部停火,离双方全线停火、真正解决领土、安全保障这些核心矛盾还差着十万八千里,就算真有一天俄乌全面停战了,美国想拍拍屁股就把全部家底都挪到亚太来针对中国,也根本没那么容易。
中国也早就不是2022年冲突刚爆发时的状态了。这快5年的时间里,全球能源、粮食、供应链天天坐过山车,中国反而借着这个窗口期把自己的抗风险能力叠了一层又一层。
能源上,原来咱们进口油气很大程度依赖马六甲海峡航线,现在中俄东线、西线天然气管道不停扩建,跟中东、中亚的长期能源合作也越扎越深,2025年中俄双边贸易额直接突破2700亿美元,能源、粮食的多元进口渠道早就铺稳了,不是美国想掐就能掐断的。
供应链就更不用说了,前几年海运价格翻几倍、国外港口堵成停车场的时候,中国制造业愣是扛住了冲击,还趁着西方产能跟不上的空档,把新能源汽车、光伏、锂电池这些高端产业的全球市场份额冲了上去,2025年中国汽车出口量已经连续第三年坐稳全球第一,整条产业链的韧性早就实打实练出来了。
科技上更是如此,芯片、人工智能的出口管制从2022年就开始一轮接一轮,咱们也不是第一天应对,成熟制程芯片早就实现了大面积自给,先进制程也在一步步啃硬骨头,越卡反而越倒逼自主研发的节奏,这套逻辑早就被过去几年的事实验证过了。
更何况,俄乌停火对中国来说,本来就不全是坏事。全球能源价格、粮价逐步回落,咱们作为全球最大的能源和粮食进口国,进口成本直接就能往下走,不管是企业的生产成本,还是老百姓的日常生活开销,都能实实在在松口气。
全球供应链回归稳定,海运价格回到正常水平,中国的外贸货物进出更顺畅,反而有利于出口稳增长。而且中国一直站在劝和促谈的立场上,真要是冲突逐步降温,咱们在里面发挥的斡旋作用也会被更多国家看到,国际话语权反而能往上走一步,怎么算都不是只有“苦日子”这一个结果。
当然话说回来,该有的压力肯定不会少,美国把中国当成头号竞争对手的大方向不会变,之后在南海、台海多搞几次军演,拉着盟友多搞几轮选边站队,在科技、贸易上多使几个绊子,都是大概率的事。
但因此就喊“苦日子要来了”,未免也太小看咱们这么多年攒下的家底了。贸易战、科技战、疫情冲击,什么大风大浪没经历过?国际博弈从来不是对方腾出手我们就必输的简单算术,说到底还是要看自己的底气足不足。把自己的发展搞扎实,把产业链的护城河挖深,把老百姓的日子过稳,比什么都强,远没到天塌下来的地步。