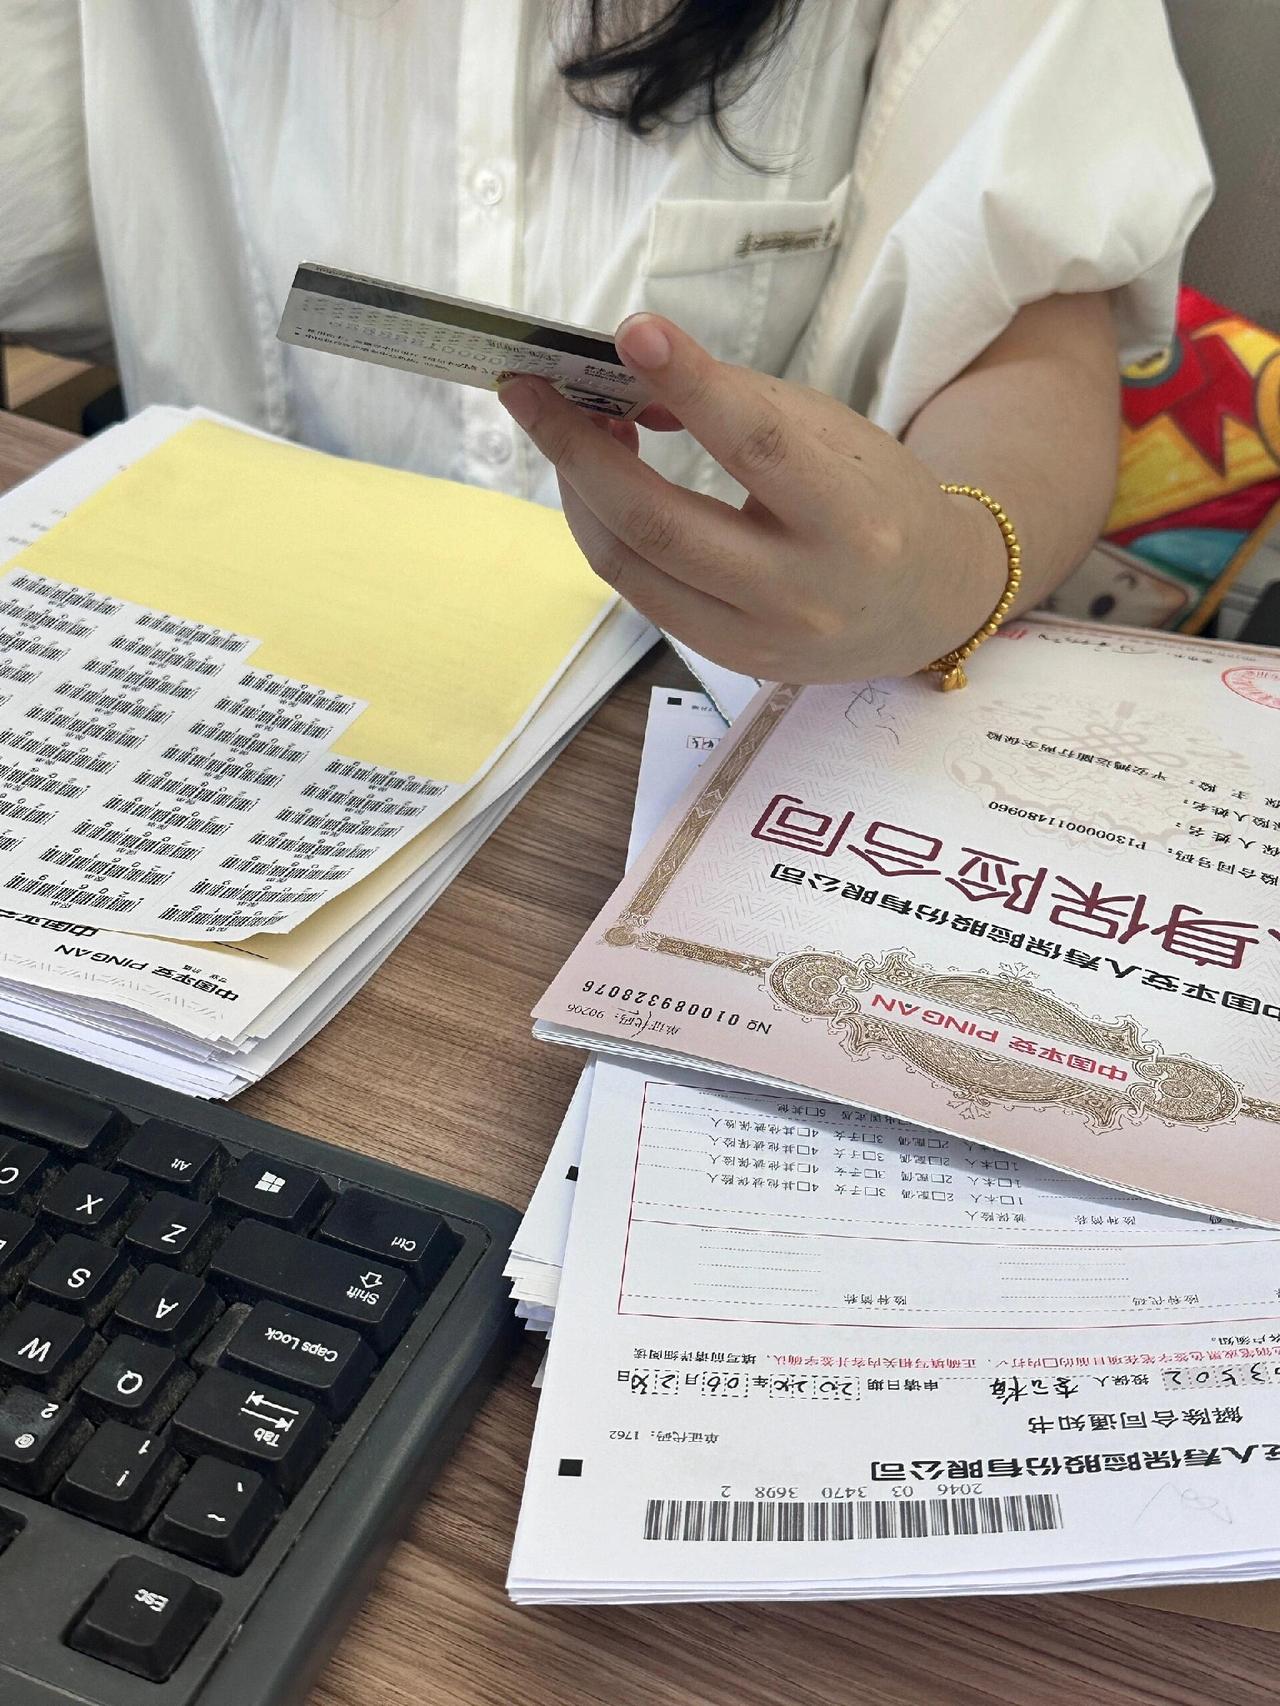
被认识10年的闺蜜忽悠买的保险,每年交3万,交满5年一共15万。今天我去保险公司退保,工作人员敲了两下电脑,抬头告诉我只能退42000。我攥着保单站在营业大厅,连外面下起大雨都没察觉。
15万里退42000,这28000的差额不是保险公司算错了账,而是保单前几年现金价值本来就低得让人心凉。你交进去的钱,从第1天起就在被扣各种成本,退保退的从来不是“你交了多少”,而是那张现金价值表上印着的数。
现金价值低,头号原因是佣金。长期期缴保单的首年佣金占比往往高得吓人,香港监管去年才把分红险首年佣金上限压到总佣金的70%,内地过去只高不低。你闺蜜拿走的提成,源头就是前几年保费里扣掉的那一部分。
除了佣金,还有保单的管理费和风险保费,前几年摊下来也不轻。有业内人士透露,部分险种初期扣除比例甚至能到90%,之后逐年递减。所以15万交满想拿回15万,在分红险里几乎是不可能的前期任务。
更隐蔽的一刀,在“分红”两个字上。分红险的分红基数不是保费,是现金价值。你交10万,首年现金价值可能只有2万,哪怕分红率写3%,拿到手也就600块,不是3000块。
演示利率和实际到手的差距,才是熟人销售最爱藏起来的那张牌。2025年度披露的357款分红险里,超过一半实现率低于100%,中国人寿119款产品平均值只有54%。演示3.5%,实际兑出来大概2.5%上下。
2025年三季度分红险平均实际分红率只有2.0%到2.5%,同期银行存款虽然也不高,但存款提前取顶多损失利息,本金还在。分红险前几年退保,本金直接缺一大块,这才是流动性上的硬伤。
熟人销售真正的杀伤力,不是她存心骗你,而是她自己可能也没搞懂现金价值表长什么样。利益演示表上那串漂亮的数字,是假设,不是承诺。业务员离职之后,你连找人对质都找不到人。
不过也别急着认栽。北京密云法院判过一起案子,业务员明知客户要短期理财、随用随取,却隐瞒了“105岁才能取本金”的条款,法院认定构成欺诈,判了全额退保费。关键不在于亏了多少,在于能不能证明当初的承诺和合同写的是两回事。
翻翻你手里的聊天记录、录音、利益演示表,看看有没有“随时能取”“跟存款一样”“保本高收益”这类话。2025年适当性管理新规已经把“双录”和销售留痕卡得更紧,证据链比前几年好找得多。
如果证据不够硬,硬扛着退保也不是唯一选项。减额交清、保单贷款,至少能把现金价值表上的数字用起来,不至于一把亏掉28000。但千万别信“全额退保中介”,那是一门专门收割急眼的人的生意。
雨停了再走。15万买来的教训贵是贵了点,但比继续假装那份保单还值15万,清醒得不算太晚。