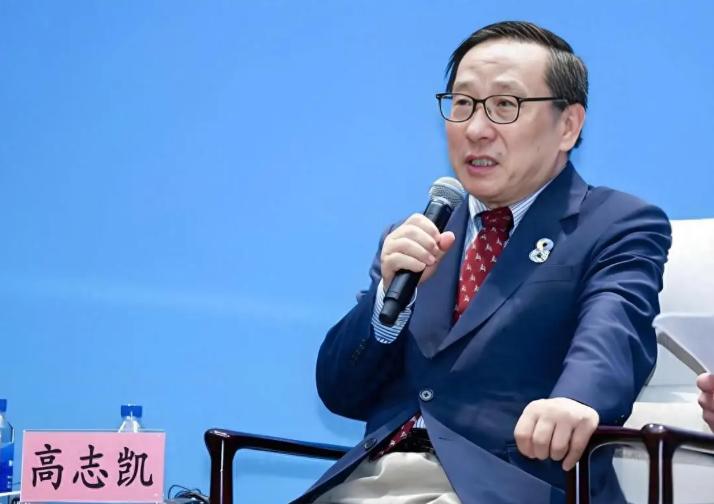
“2027年可能将爆发一场史无前例的金融危机,惨烈程度会是当年互联网泡沫的十倍!”这是全球化智库副主任高志凯在2026年5月一场论坛上的个人预判。他不是唯一一个拉响警报的人——达利欧在写美债拐点,伯克希尔在囤现金,一众华尔街操盘手同时选择捂紧钱包。
把这些信号放在一起看,2027年前后确实存在一场远超互联网泡沫的全球金融风暴的风险。这不是凭空制造焦虑,而是债务泡沫叠加科技狂热之后,市场自然滋生的风险。
真正的风险从来都不是突如其来的黑天鹅,而是长期隐患不断堆积,等到所有人都沉浸在繁荣里,隐患集中爆发。
当下风险的根基,根植于美国失控的财政债务,达利欧在今年 8 月发布长文,把这笔账算得明明白白,美国全年财政收入大约 5.5 万亿美元,全年支出却高达 7.5 万亿美元,每年凭空多出 2 万亿的赤字缺口,长年入不敷出。
截至 2026 年 9 月,联邦债务已经突破 40 万亿美元,债务规模和 GDP 的比值接近 125%,远超国际公认 60% 的安全红线。
过去低利率环境下,债务利息负担还能勉强承受,如今十年期美债收益率攀升至多年高位,旧债陆续到期,重新借贷的成本会陡然上涨,利息支出会进一步挤压财政空间。
更关键的是,美国三分之一的债务要依靠海外资本承接,中日等海外买家持续减持美债,一旦外部资金不断收缩,国债市场的供需平衡就会被打破,债务危机的火苗就此点燃。
债务之外,AI 催生的科技泡沫,会成为引爆危机的催化剂,这也是高志凯反复强调风险会在 2026 年底到 2027 年上半年爆发的重要原因。
2026 年上半年,全球云计算巨头发行债券规模达到 2200 亿美元,几乎是上一整年的两倍,占据全球投资级债券发行量的一成。
但比“发了多少债”更深一层的问题是:这些债,以及背后40万亿美元的美国国债,到底是谁在买?
过去,主权债和优质企业债的“压舱石”,是央行、银行表内和外国官方储备,它们对价格不敏感,市场恐慌时也不会集体夺路而逃。
但这个结构已经变了,央行在缩表,海外官方在减持,黄金在全球央行储备中的占比在2025年底首次超过美债,美债占比降到22%左右,填补缺口的,是对冲基金、私人信贷基金和稳定币发行方。
对冲基金在美债市场的持有量两年内翻倍,截至2026年中,占比约8.5%,超过中日沙三国官方持有量的总和;稳定币发行方持有的短债,超过沙特和德国之和;近2万亿美元的私人信贷,为AI热潮提供了大量资金,但监管机构承认,这个领域的数据“寥寥无几且质量低下”。
这不是说这些“新买家”一定靠不住,而是说它们的反应函数不一样, 央行可以“扛”,对冲基金要止损,私人信贷基金面临赎回,稳定币发行方在挤兑时必须卖债。
当AI回报不及预期、信贷开始收紧时,这些买家不会分散地、缓慢地退出,而是会在同一个方向上同时收缩。
AI循环融资把科技巨头的现金流和客户的支付能力绑在一起,私人信贷把风险藏在看不见的地方,稳定币把短债需求和加密市场的波动连成一体。
高志凯把这场危机的烈度定为互联网泡沫的十倍,依据正在于此:不是债务数字本身比2000年大多少,而是债务背后的买家结构、AI融资的循环程度、以及风险藏在私人信贷和稳定币里的不透明度。
2000年泡沫破裂时,杠杆主要在券商和散户手里,穿透相对直接;这一次,杠杆分散在对冲基金的基差交易、私人信贷的隐性条款和稳定币的短债持仓里,监管和市场在危机前“在黑暗中摸索”的时间会更长。
很多读者会觉得,大洋彼岸的债务风波离普通人的日子很远,其实全球金融市场早已连成一体,没有谁可以独善其身。
一旦资产价格集体下跌,企业融资难度上升,招聘缩减、薪资收紧会成为常态;如果再叠加物价上涨,背负房贷、车贷、消费贷,手里缺少应急存款,还借钱投资加杠杆的家庭,日子会过得格外艰难。
也正是看到了外部潜在的金融风浪,国内这些年一直坚持严控宏观杠杆、夯实实体经济、守住金融底线,提前做好风险缓冲,就是为了给国内经济筑起一道防风墙。
市场预测本来就有不确定性,再专业的经济学家也没法精准锁定危机爆发的具体日期,猜对了是远见,猜错了也属正常。
但是未雨绸缪永远没有错,与其天天盯着市场消息焦虑不安,不如把自家财务打理稳妥。尽量减少高息负债,不要用杠杆去博弈资产涨跌,预留半年到一年的生活费作为应急资金,资产不要全部押在单一品类上,守住现金流,就是普通人抵御市场波动最稳妥的底气。
繁华之下往往暗藏暗流,资本狂欢的背后总会埋下隐患,华尔街巨头囤积现金,是专业投资者对风险做出的理性防守。
而我们普通人不用预判经济周期,只要守住自己的财务底线,不盲目透支、不冲动投机,无论外部风浪会不会到来,都能稳稳守住自己的小日子。