见底
A股什么时候止跌,我想不是我们决定的,而是主力、某队以及某些暗地里的资金决定的。
他们要打多久,我们就陪他们打多久,一直打到完全胜利。
我觉得已经可以了,上次说破了之后向下一个箱体,3500-3600,现在已经到了,跌够了:
国家队几次救市,我周围也有人一键清仓了。
今天只要能收个十字星,我觉得就见底了。
白酒,沪深300,今天都在被狂拉,我这一段时间白酒就没亏钱,相比6月的的低点还赚了点钱吧。
今天我再加仓了一次轮动,把下周加仓的钱挪到这周了。
沃柑,我就不信了!
最后来一首诗:建仓时难抛亦难,反弹无力资金寒。 跌停到底力方尽,钞票成灰泪始干。
来说说涨价。
最近经常开车的朋友,
最直观的感受就是加油越来越贵了。9月份成品油两次上调价格,
每吨分别上涨了260元和385元,
加满一箱油要多花不少钱。然而回到生活里,
身边的人既不打算换车也不打算换家电,攒下一笔积蓄就忙着去提前还房贷。
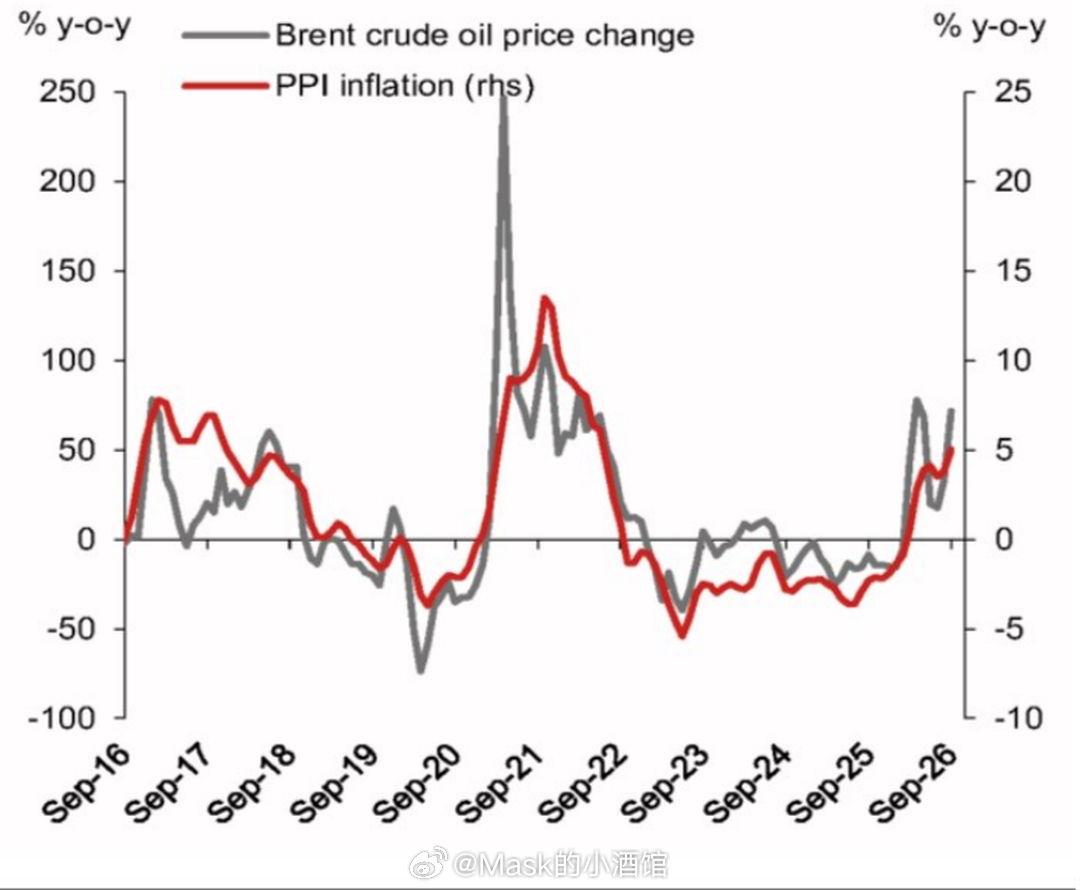
要看清这个反差,先看刚刚公布的9月物价数据。9月份工厂出厂价格同比上涨了5.0%,
比8月份的3.8%又高出不少。
工厂出厂价在统计上叫做PPI,从今年3月转正以来已连续7个月为正,
是今年的最高水平。不过这个数字还没到历史最高水平,
2021年高点曾达到13.5%。
卖给老百姓的消费品价格CPI,9月份同比仅上涨了0.9%,
核心CPI也只有1.0%。只要剔除原油、煤炭、有色金属和芯片,
工厂出厂价基本持平。
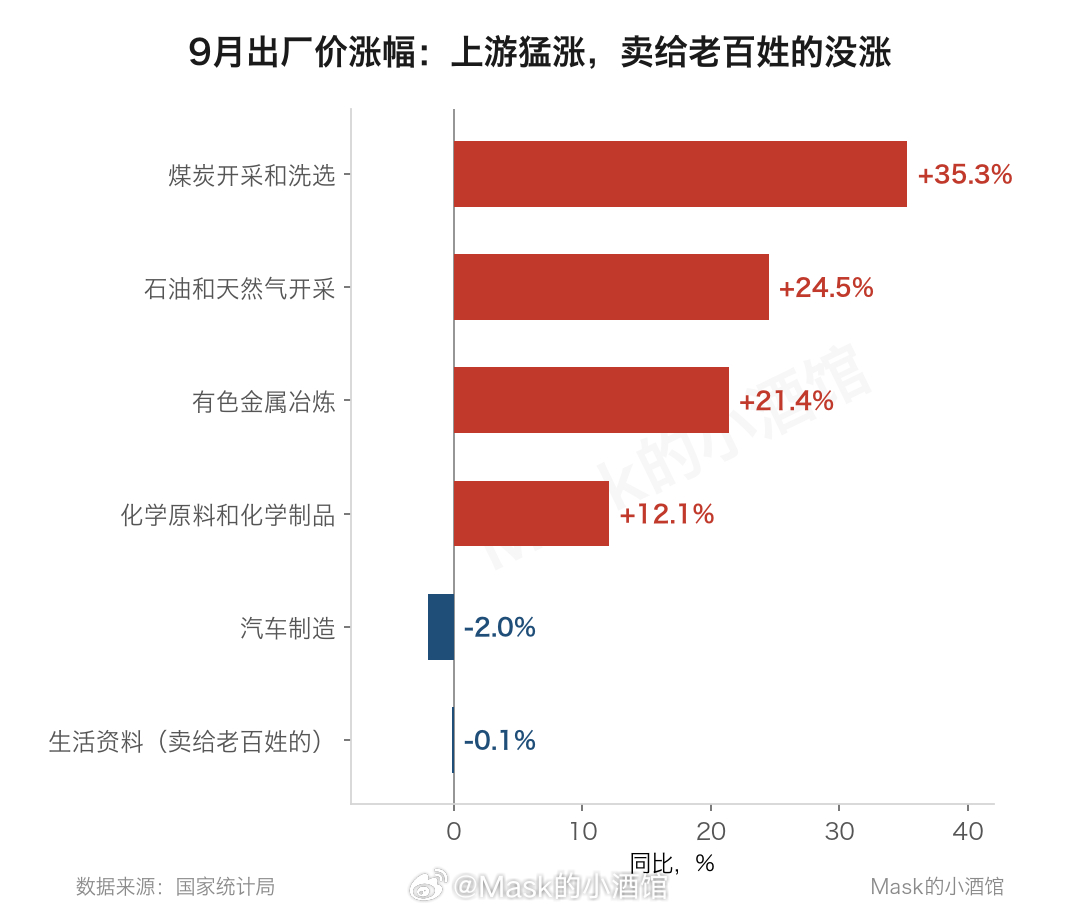
说白了就是,这一轮出厂价上涨完全集中在上游。煤炭开采价格涨了35.3%,
油气开采涨了24.5%,有色金属冶炼涨了21.4%,
化学原料也涨了12.1%。
出厂价:上游猛涨,卖给老百姓的没涨▲ 图 1 | 出厂价:上游猛涨,卖给老百姓的没涨2026年9月部分行业工业生产者出厂价格同比。单位:%。数据来源:国家统计局。
推动这轮大涨的源头是中东局势僵持,
布伦特原油9月均价在117美元左右,
10月初涨过了135美元。这次物价上涨纯粹是上游能源成本推上去的,
国内消费需求没有真正回来,制造企业只能在前面硬扛。
油价一涨,工厂出厂价就跟着涨▲ 图 2 | 油价一涨,工厂出厂价就跟着涨灰线为布伦特原油价格同比(左轴),红线为工业生产者出厂价格同比(右轴),2016年9月至2026年9月。单位:%。数据来源:国家统计局、洲际交易所。
9月份上游生产资料价格同比上涨了6.5%,
面向普通家庭的下游生活资料价格同比反而跌了0.1%。当中下游工厂把原料做成消费品想卖给老百姓的时候,
价格根本涨不动。
9月份汽车制造业出厂价格同比跌了2.0%。因为终端根本不买账,
9月份国内汽车销量同比跌了28%,线上白色家电销售额跌了40%。
8月份社会消费品零售总额同比上涨了0.4%,
消费端非常低迷。上游原料涨了,中下游工厂进货变贵,可老百姓不买账,
工厂只能自己把成本吃下去,利润被两头挤。接下来就是压工资、少招人,
这又让老百姓更不敢花钱。
下游生活资料价格跌了0.1%,
不过跌幅比之前在慢慢改善。这可能是上游成本开始向下游传导的一个开端。
与此同时,家庭正在坚决地只还贷款、不借新钱。从全社会借钱的数据来看,
大家的借贷意愿已经降到了最低水平。
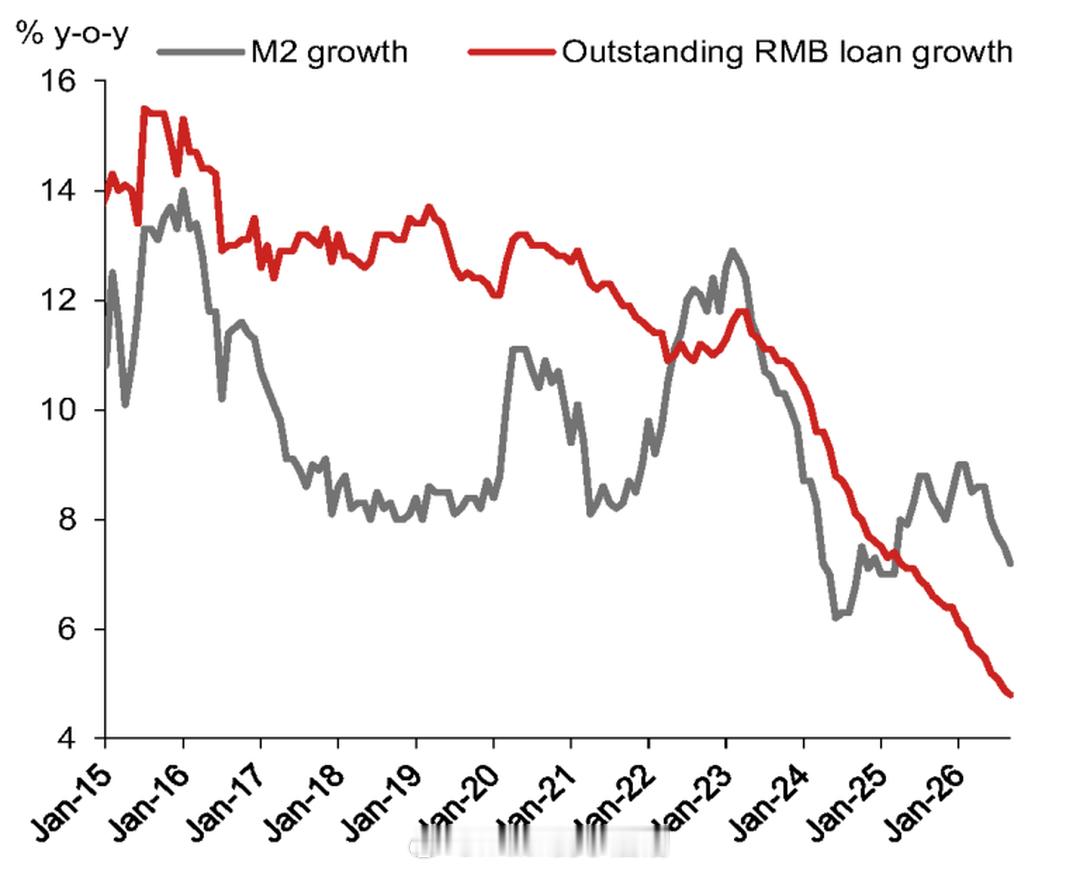
9月份全社会借到的钱,也就是社融存量增速只有7.1%,
人民币贷款增速只有4.8%,
都是有统计以来的最低纪录。9月份新增人民币贷款1.08万亿,
低于去年同期的1.29万亿。
贷款增速一路跌到4.8%,创有统计以来新低▲ 图 3 | 贷款增速一路跌到4.8%,创有统计以来新低红线为人民币贷款余额同比,灰线为M2同比,2015年1月至2026年9月。单位:%。数据来源:中国人民银行。
新增的钱主要靠政府债支撑,
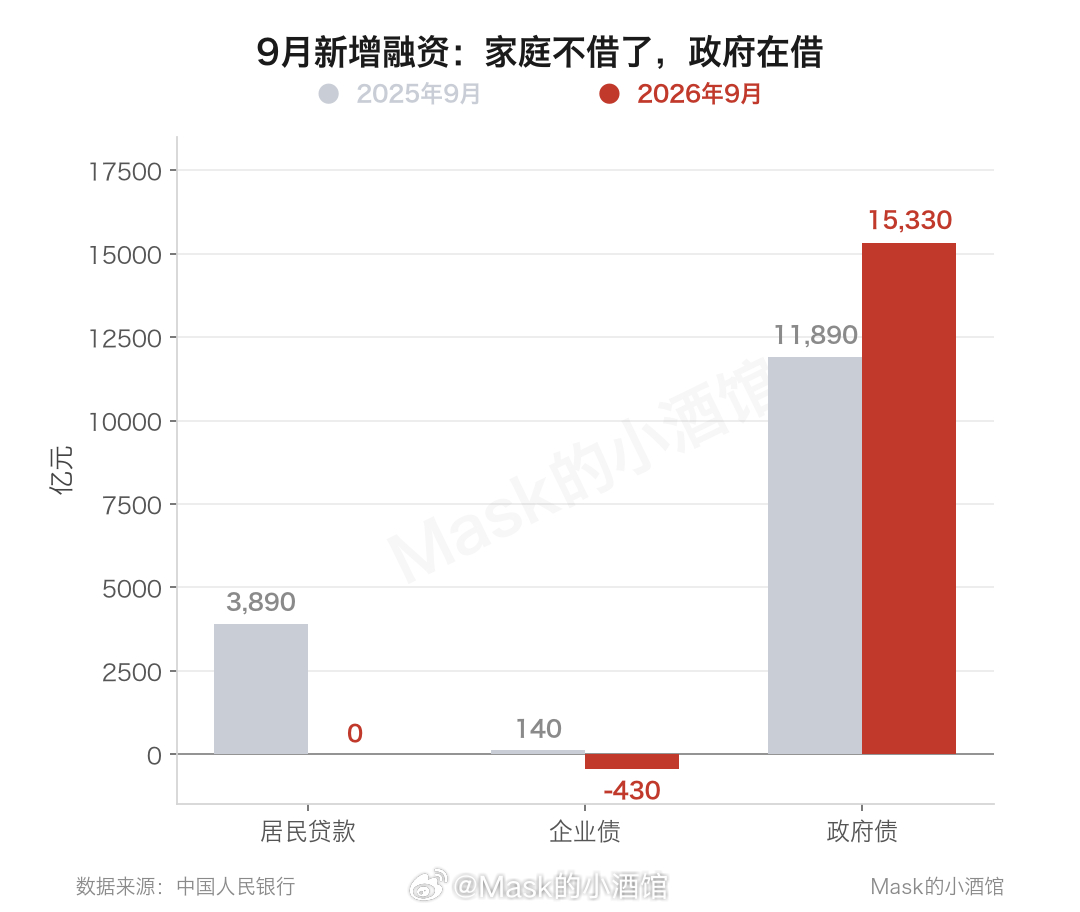
9月政府债净融资达到1.53万亿。企业债净融资是负的430亿,
自2025年3月以来首次跌成负数。
老百姓自己的借贷更加低迷,9月份居民新增贷款直接归零,
去年同期居民新增贷款足足有3890亿。今年前9个月居民中长期贷款只增加了1060亿,
创2004年以来最少纪录,2021年同期这个数字足足有4.72万亿。
家庭不借了,政府在借▲ 图 4 | 家庭不借了,政府在借2025年9月与2026年9月新增居民贷款、企业债净融资、政府债净融资。单位:亿元。数据来源:中国人民银行。
大家不愿意借钱,主要是因为家庭收入预期偏弱,
房价还没有稳住。大家最本能的做法就是捂紧钱包,拒绝借新钱,
还把积蓄拿去提前还房贷。
代表活跃资金的M1增速只有3.2%,
资金留在银行账户里没有花出去。现在的存款利率太低了,
放在银行吃低息不如提前还贷省钱,提前还房贷也有其理性成分。
在国内消费接不住的情况下,
工厂很大一块开工靠海外订单撑着。以美元计算,
9月份出口同比涨了36.3%,进口也涨了31.0%。
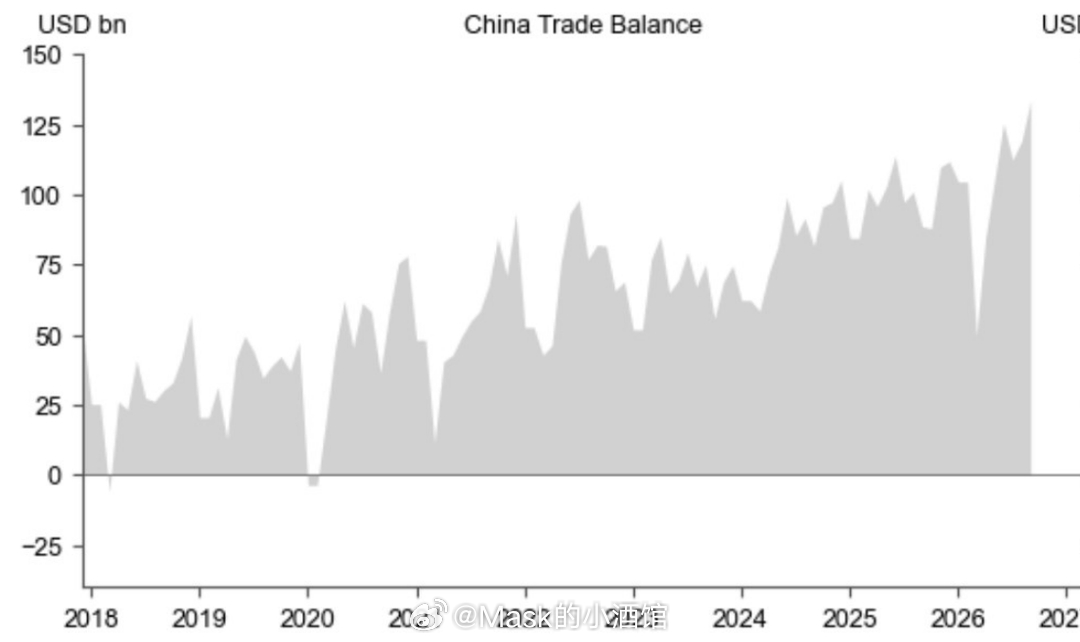
9月份单月对外贸易顺差达到了1335亿美元,
刷新了我国有统计以来的单月历史最高纪录。国内汽车销量跌了28%,
汽车出口却同比涨了62%,中国工厂靠外部需求把国内产能消化掉。
单月顺差1335亿美元,历史最高▲ 图 5 | 单月顺差1335亿美元,历史最高中国月度货物贸易差额,2018年至2026年9月。单位:亿美元(图中刻度为十亿美元)。数据来源:海关总署。
进口涨了31.0%,
主要是油气这些进口商品涨价推上去的。9月份原油进口金额虽然涨了3.3%,
但实际进口原油数量反而跌了21.5%,花的钱变多了,
买回来的油却变少了。出口高增长里有价格和基数拉动,
未来还要面对欧盟可能出台的贸易限制。
今年增长目标是4.5%到5%,
二季度增长了4.3%。9月单月出口顺差创了历史纪录,
但关键要看这笔钱最后到底流到了谁的手里。
这轮赚到的钱流向了上游资源企业和出口企业,并没有真正流进普通家庭口袋。加油出行已经先变贵了,但在下游承压的环境下,大家的工资很难跟着涨。
9月29日,PSL利率下调25个基点至1.50%,
增加再贷款额度约7000亿,没有降准降息。金融政策只做定向支持,
存款利率短期基本见底,房贷利率短期大概不会再大幅下调。
映射到A股市场上,结构分化会越来越明显。这轮涨价利好煤炭、油气、有色金属和化工这些上游资源板块,
出口链条也有真实订单在撑着。
汽车、家电这类可选消费板块以及地产链,
直接承受了这轮涨价的压力。出厂价回升不等于消费回暖,
消费股要等真正落到家庭身上的补收入政策,才有转机。
市场也面临着明确的风险。国际油价一旦大幅跌回去,
也就是中东局势出现缓和,依靠高成本推上去的上游涨价逻辑就站不住了。
明年二季度工厂出厂价很可能因为今年基数太高,
又跌成负数。同时欧盟如果出手压制中国产品出口,外需也会承受压力。
中国工厂供应链完整、出口有竞争力,
这是真的。真正的转机依然在家庭收入身上。只有让赚到的钱流到普通家庭手里,
大家的收入预期稳住了,敢借钱敢花钱了,
这轮物价回升才能真正变成良性循环。a股经济油价
风险提示:
以上为个人观点,仅供参考。短期涨跌不预示未来,如提及公司或基金不代表投资建议。市场有风险,投资需谨慎。