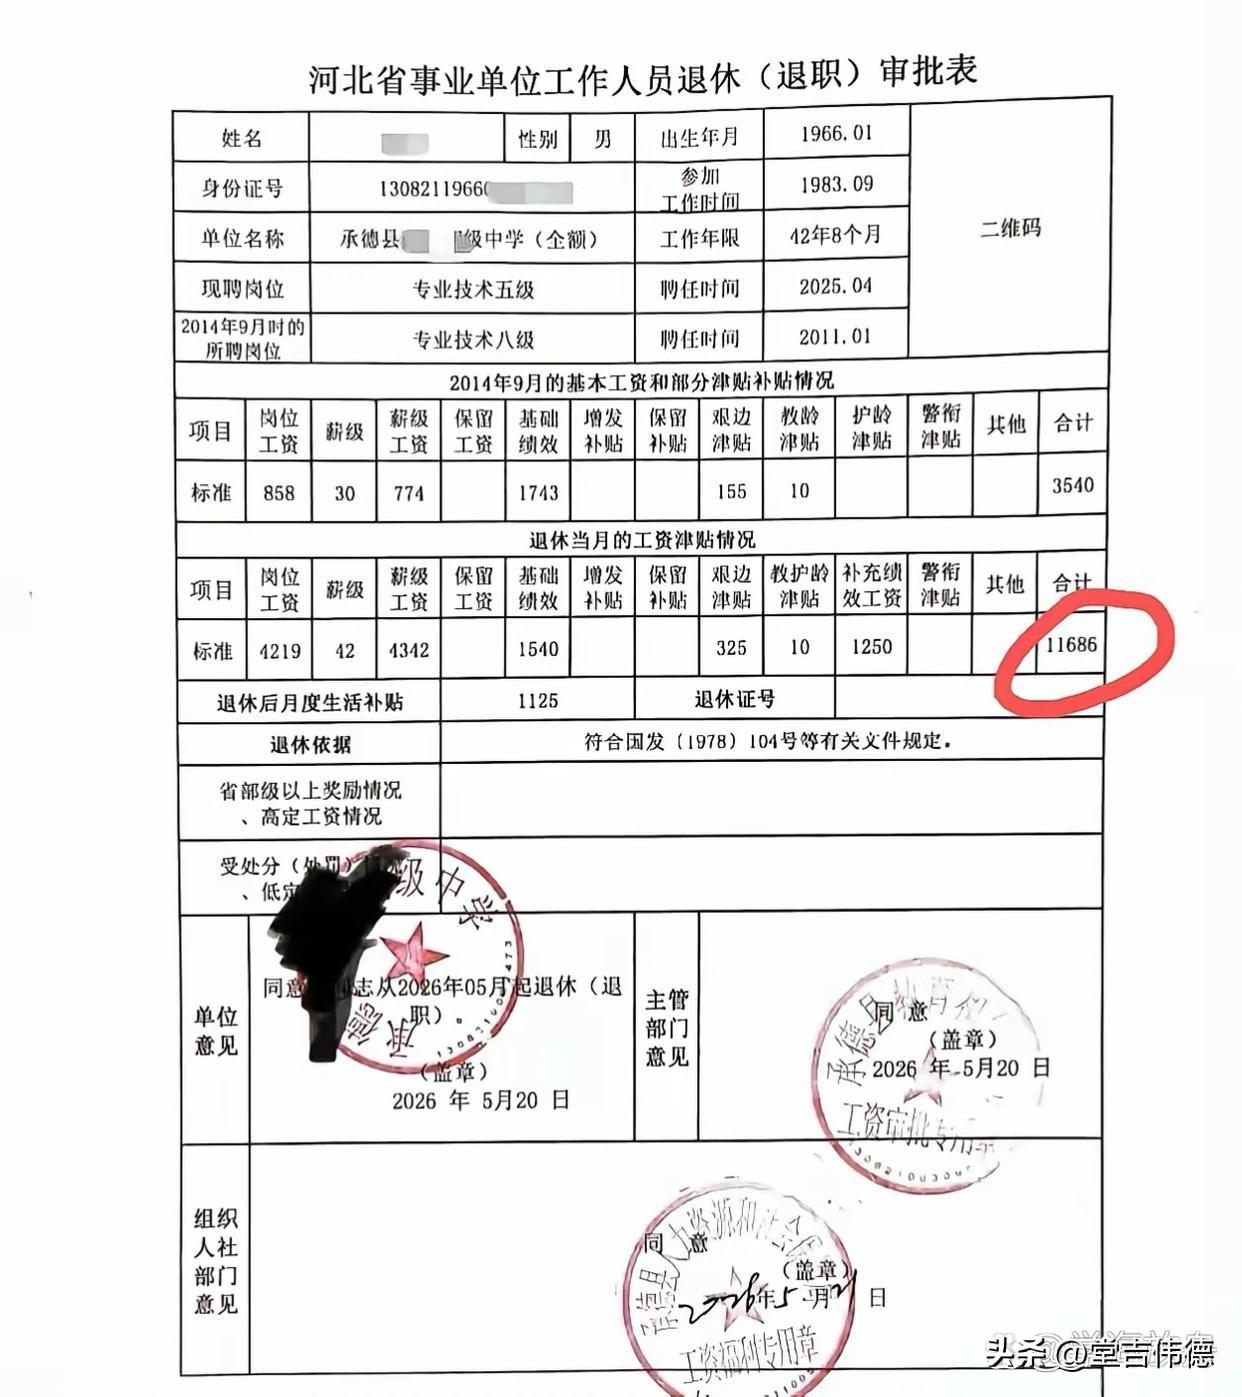
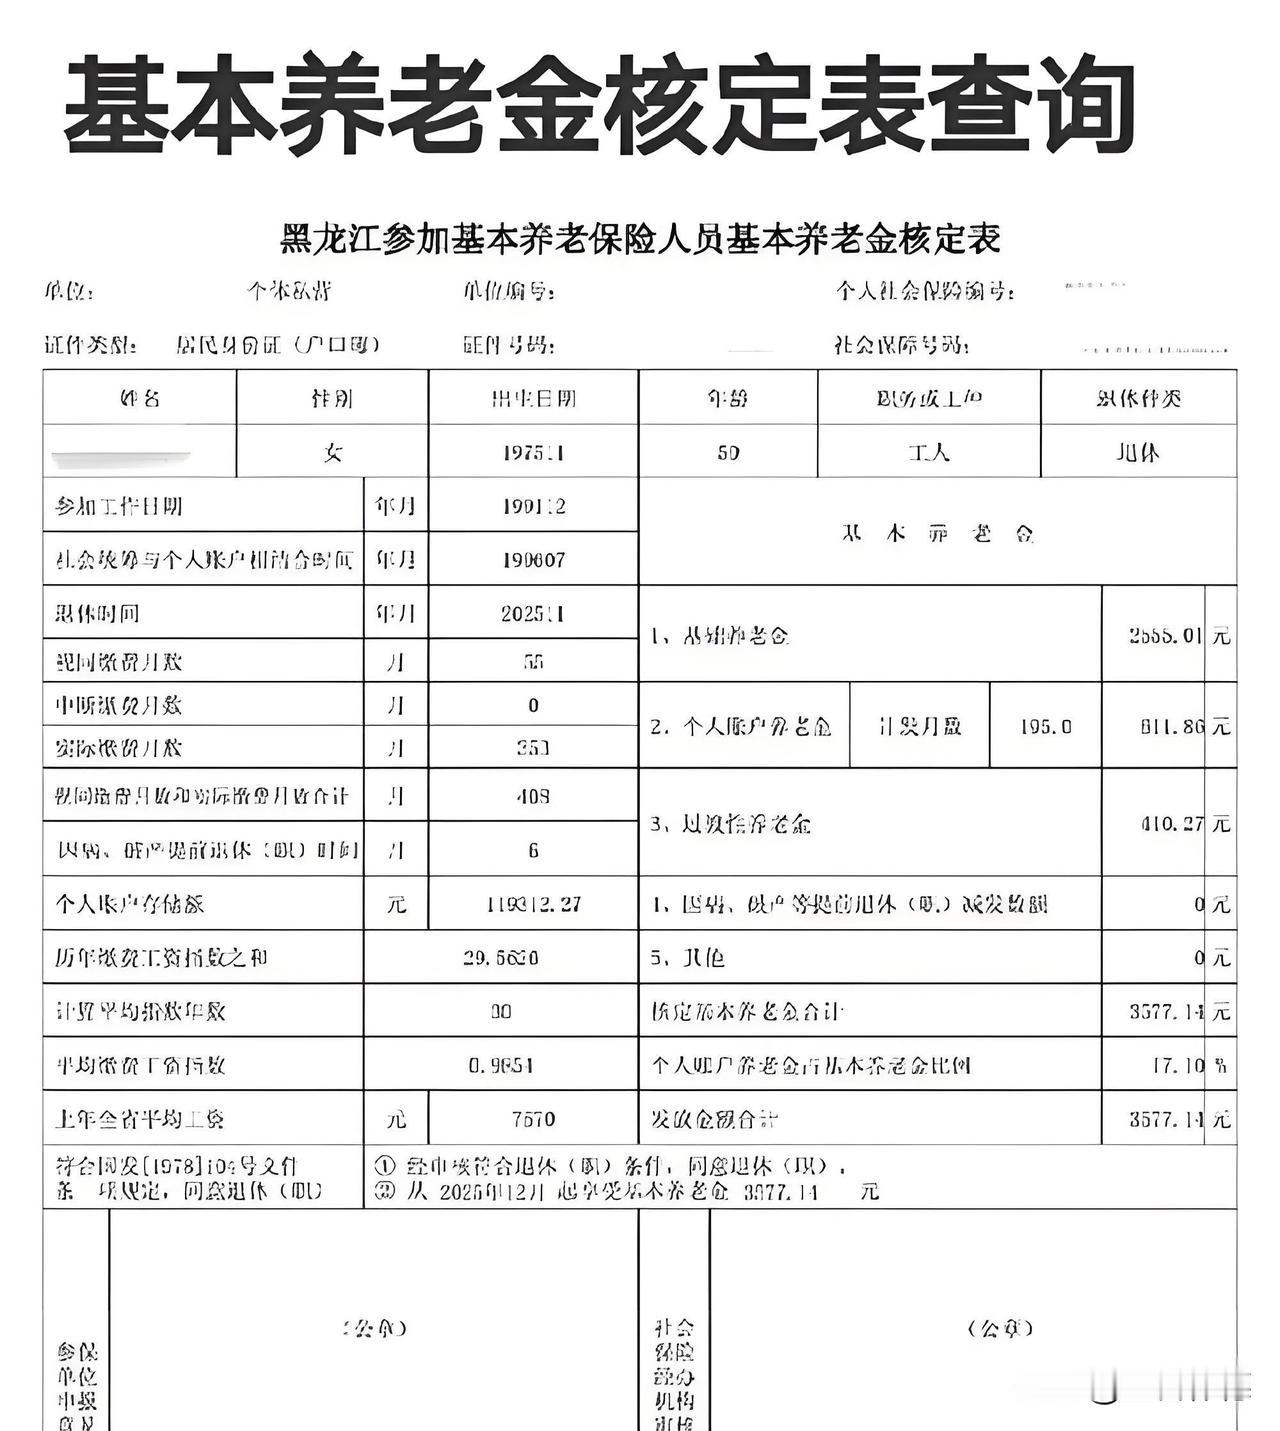
这两张表放在一起,乍一看都是退休审批材料,但细看之下,它们其实不具备直接的可比性。原因很简单:一个是河北事业单位的“退休审批表”,另一个是黑龙江企业的“养老金核定表”。一个代表体制内专业技术人员的待遇,一个代表普通企业工人的养老金,两者走的压根不是一套计算体系。
先说相同点。最直观的相同,在于它们都记录了同一种人生节点——退休。两张表都详细列出了参加工作时间、退休时间、视同缴费年限等基本信息,并且都依据了“国发〔1978〕104号”文件作为退休政策的基础。此外,两张表都盖着鲜红的公章,走完了单位、主管部门和人社部门的审批流程,体现了国家对退休人员权益的兜底保障。
但不同点才是这两张表的核心。首先是身份和地域的差异:图一是河北承德某中学的男教师,专业技术五级,属于事业单位高职称人员;图二是黑龙江的一位女性企业工人。其次是计算方式的根本不同。图一红圈里的“11686元”,是退休当月的“工资津贴合计”,包含了岗位工资、薪级工资、基础绩效等,体现的是事业单位退休前最后一个月的在职工资标准。而图二核定出的“3577.14元”,才是真正按月领取的基本养老金,由基础养老金、个人账户养老金和过渡性养老金三部分组成。
此外,图一还标明了“退休后月度生活补贴1125元”,这是事业单位退休待遇的补充;而图二则清晰展示了个人账户储存额(119312.27元)和计发月数(195个月)等企业职工养老保险的精细账本。
总结来说,这两张表不能简单拿来比“谁高谁低”,因为它们的制度轨道不同。图一展示的是事业单位退休前的工资构成,图二展示的是企业职工退休后的养老金核定。把它们放在一起,与其说是“对比鉴别”,不如说是让我们看到了中国养老保险制度“双轨制”历史背景下的两种真实切面。