储户拿离柜概不负责拒退钱款,周兆成:银行这句提示,能不能免除不当得利的返还义务?
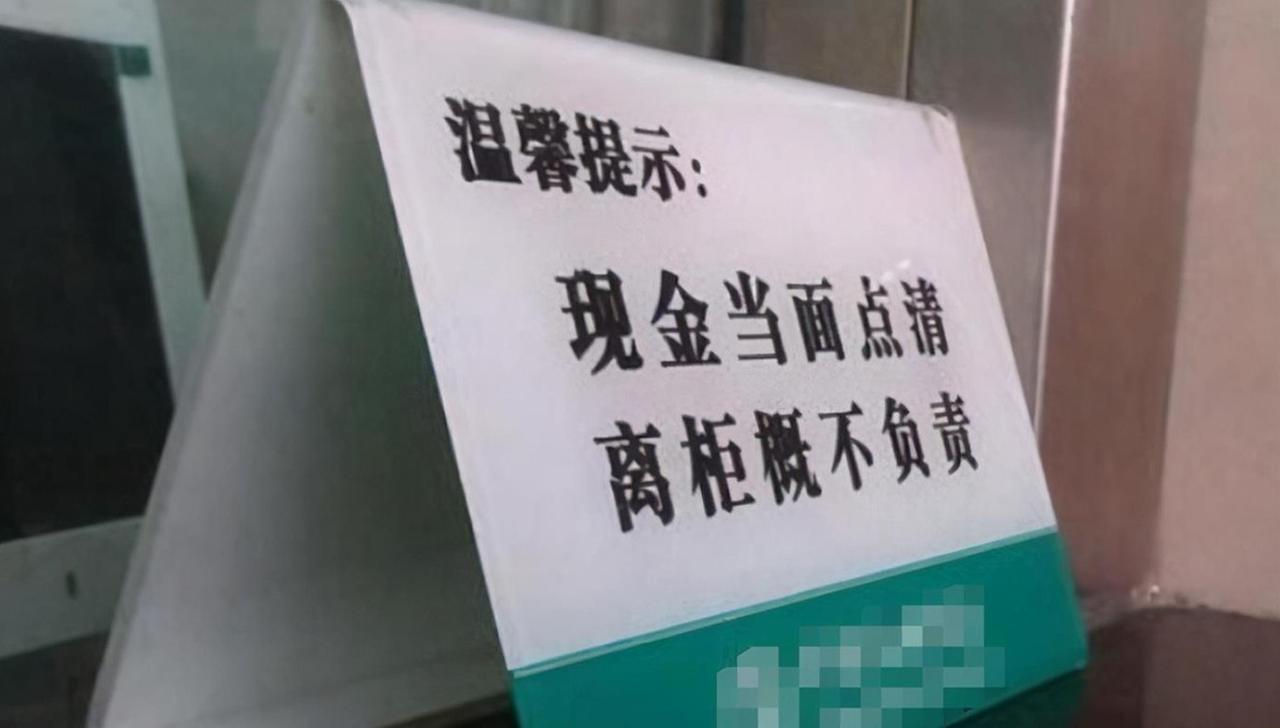
很多人认为,柜台上方贴着“离柜概不负责”,钱款当面核对,离开柜台之后,盈亏就该各自承担,银行多给了钱,储户可以不用返还。但这份看似约定俗成的提示,在法律层面存在很大认识偏差。
大家好,我是安剑律师事务所周兆成律师。
最近有一起纠纷引发讨论,银行柜台操作失误,给储户账户多转入款项,银行发现之后联系储户要求返还,储户却拿出“离柜概不负责”的告示拒绝退还。不少网友也觉得,既然银行贴了提示,就应当遵守这个规则,储户拒绝返还合情合理。
可从法律上看,储户的这个抗辩理由很难成立。很多当事人会主张,告示是银行公示的规则,双方都应当受它约束。但司法实践中,“离柜概不负责”属于银行预先拟定、反复使用的格式条款。如果依靠这一条款,单方面免除银行自身核查责任、同时加重对方义务,排除储户或者银行一方的法定权利,这类条款本身就归于无效。
这里要厘清两组容易混淆的概念:风险提示不等于免责条款;钱款离柜,不等于产生不当得利就可以不用返还。这个告示真正的作用,只是提醒大家在办理业务时,当场清点现金、核对账户金额,降低事后举证困难。它不能改变不当得利的法律规则。账户凭空多出资金,储户没有合法依据占有这笔钱,就属于不当得利,依法负有返还义务。反过来,如果是银行少付了钱,储户持有完整证据,同样有权要求银行补足,银行也不能拿这句话拒绝承担责任。
对于银行方,柜台业务要做好双人复核,完善监控留存,发现错账第一时间固定证据,友好协商返还;协商不成,可以通过诉讼主张返还不当得利。
对于储户,一旦发现账户莫名多出资金,不要抱着侥幸心理截留占用,及时主动退回。如果刻意隐匿、拒不返还,数额较大时,还会衍生出侵占相关的法律风险。
对于普通大众,去银行办理存取款业务,还是养成当场核对金额、核对回执的习惯,减少后续纠纷。
规则提示是为了规避风险,而不是用来打破权利义务的平衡。格式条款不能对抗法定责任。
你觉得,银行这类单向性的店堂告示,还有哪些常见的法律误区?