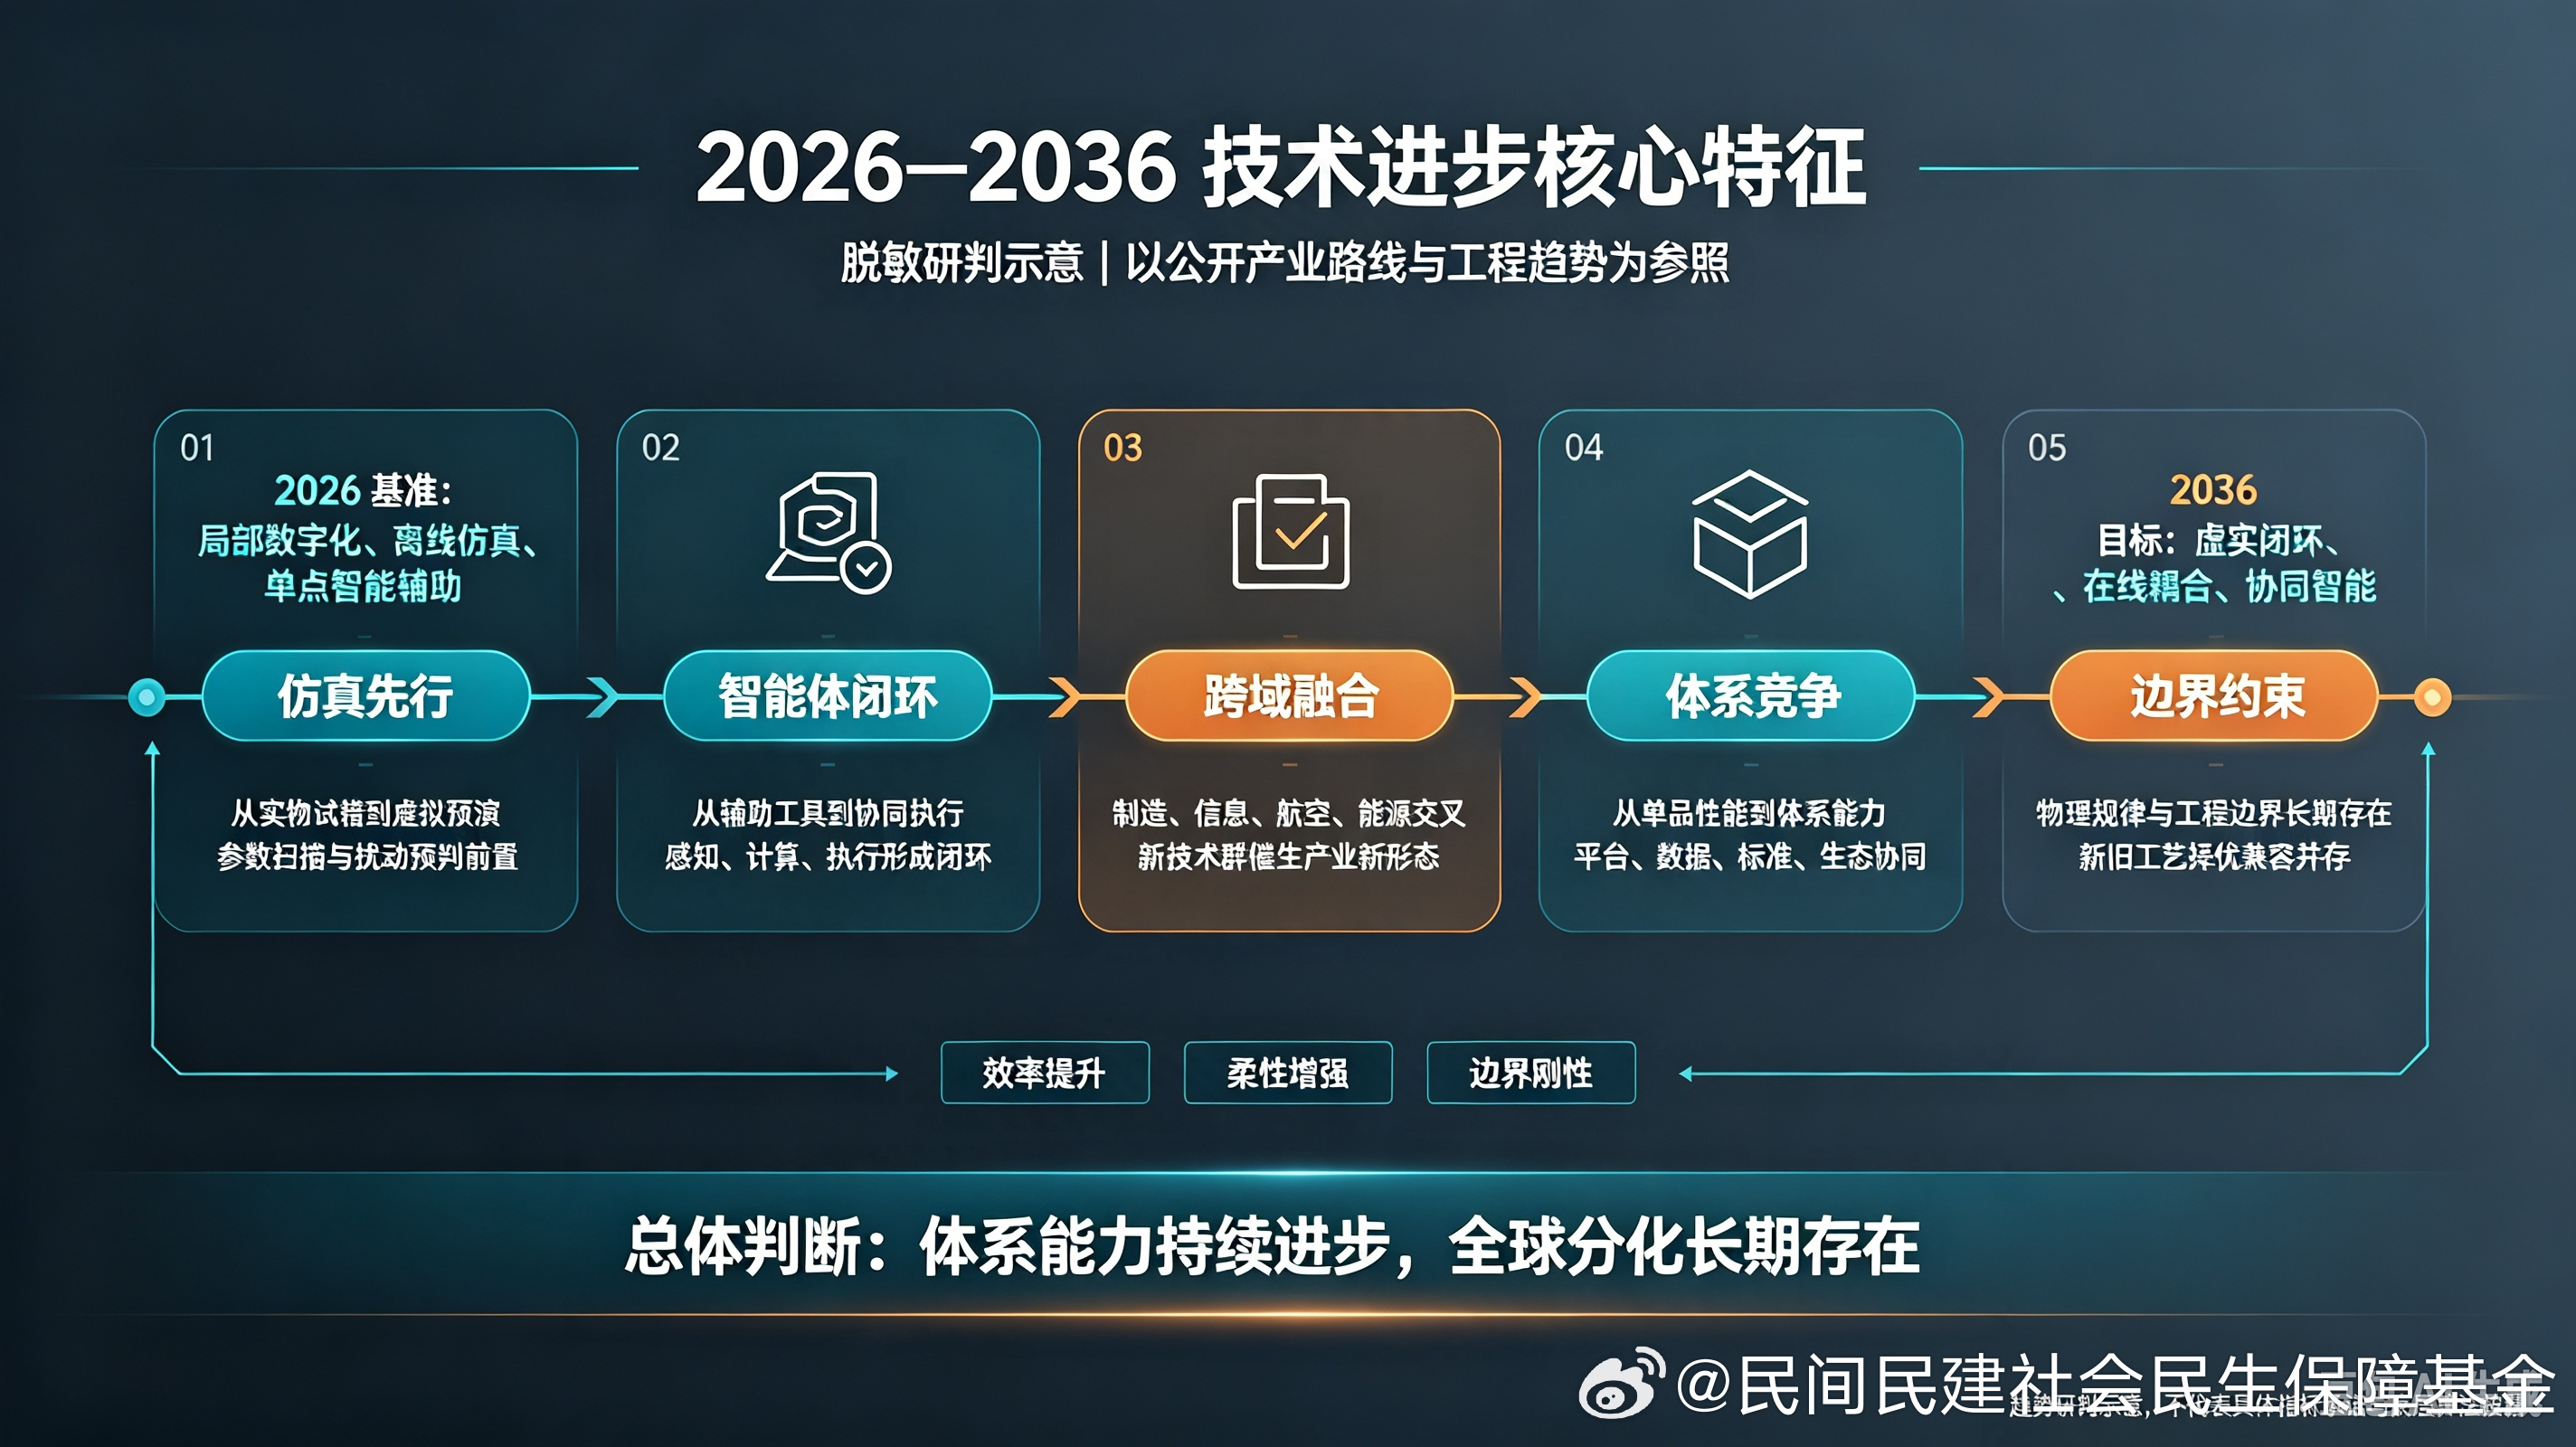
2026—2036十年技术进步核心特征专项汇报本研判以2026年全球高端制造、信息算力、航空航天、能源材料领域现有前沿技术水平为基准,推演周期为2026年至2036年。未来十年的技术演进,不再以单一装备单项性能的极限冲高作为主线,核心变革集中体现在研发、制造、验证范式的系统性转换,虚实闭环、工况先行、跨域耦合将成为前沿科技发展的主导逻辑。技术发展整体保持持续进步态势,但全球产业分化将进一步加剧,顶尖产业集群与普通工业主体之间的能力鸿沟持续扩大。部分传统成熟工艺凭借稳定可靠的单点优势继续保留应用场景,属于技术路线的择优取舍,并不代表工业体系出现整体性倒退。在制造研发范式层面,行业将逐步从实物试错优先,转向连续工况仿真先行、虚实闭环验证的新模式。当前阶段,数字孪生、多物理场仿真大多局限于单工段离线验算,新产品开发、工艺参数调试,仍然依赖大量实物样机和多轮试产来排查隐患。到2036年,头部高端制造企业将实现全链路在线耦合仿真常态化,整条产线的热力、流体、结构、时序、物料扰动等要素同步开展推演,在虚拟空间内批量遍历参数组合,提前锁定最优协同工况,预判并补偿各类扰动带来的生产风险。实物试产压缩为最终的小窗口验证环节,试制周期、原材料损耗以及设备停机调试成本将显著下降。仿真从事后复盘的辅助工具,转变为工艺定义、产品定型、产线调度的前置核心手段,增材制造、分子级材料设计也依托仿真预演,实现材料性能的定向调控。智能体系的能力层级将持续升级,从单点辅助工具,发展为面向物理生产系统的自主智能协同架构。工业智能应用将跳出文本信息处理的局限,深度融入感知测控、仿真计算、现场执行的完整链条,形成信息与物理系统的闭环联动。具备感知、判断、微调能力的工业装备与作业机器人广泛应用,适配多品种、柔性化的生产需求。算力配套体系同步迭代,光子芯片、存算一体芯片逐步规模化商用,重点支撑多物理场耦合仿真、材料模拟等高负载计算任务。6G网络实现规模化部署,天地一体化信息网络成型,地面算力节点与天基算力资源可以动态协同调度,依靠低时延通信支撑分布式仿真集群协同工作。量子计算会在材料仿真、精密测量、信息安全等特定场景落地示范,但不会完全替代经典算力体系。产业边界不断消融,多学科、多赛道交叉融合持续催生全新产业形态。先进制造、信息技术、航空航天、能源工程、生物工程互相渗透。低空飞行器形成合规商业化运营网络,混动与电动航空动力完成适航并批量交付;航天领域可复用运载火箭实现高频发射,在轨加注、在轨增材制造、空间科学试验平台逐步形成配套产业链,航天领域的特种材料、精密装配、热控技术反向赋能地面高端装备制造。生物制造逐步进入主流化工与新材料赛道,依托细胞工厂生产高分子原料与化学品,替代一部分高能耗、高污染的传统化工流程。各类高耗能流程工业普遍配套新型储能与余热回收系统,以工况优化实现生产全过程的低碳管控。未来十年的产业竞争重心,也从单品性能比拼,转向体系能力、底层基础设施与标准生态的竞争。单一设备、单一材料的单点突破所能带来的竞争价值有所下降,竞争的核心转移到底层工业软件、仿真平台、标准规范、算力底座、供应链韧性以及数据治理体系。拥有全链路工艺推演与自主寻优能力的市场主体,将具备更快的技术迭代主动权;大量中小制造主体受资源限制,多以引进成熟装备为主,难以独立开展底层机理研究和全局工况优化。与此同时,工业数据安全、结果溯源、技术合规治理,会成为产业发展不可或缺的配套体系,多条技术路线、多套标准长期并行发展。技术升级始终受到材料耐受、热力学、结构力学等底层物理规律约束,只能在硬件的安全包线内挖掘协同潜力,无法突破客观物理边界。新技术不会全盘淘汰传统工艺,而是根据场景需求兼容并存。新范式擅长柔性量产、快速迭代、成本控制;部分特种冶炼、精密研磨等传统工艺,在极限工况、长期稳定性上具备不可替代的价值,继续在高端细分场景使用。综上,2026至2036十年间,全球科技发展的主线是建立以虚实融合、连续工况推演为核心的新一代工业范式。智能体、新型算力、天地通信、新材料、低空航天、生物制造协同发展,生产柔性、研发效率、能耗管控能力实现系统性提升。物理规律约束、供应链壁垒、资源与人才差距,决定全球产业分层格局长期存在,新旧工艺体系将长期共存、择优选用。
小提箱公益之<太阳仁儿科学版>