别只盯着台海和南海:美国真正想动的,是中国这套“工业底盘”。
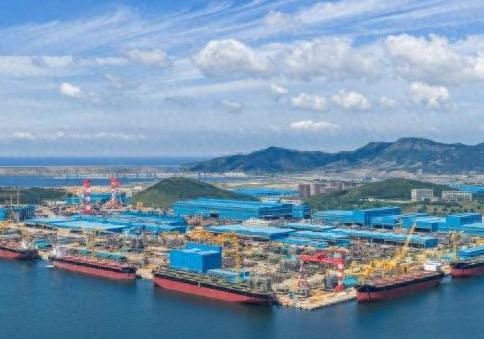
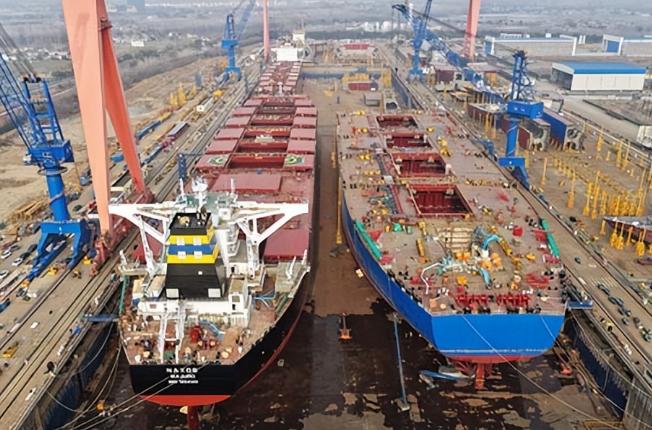
国内各家造船企业的订单排得满满当当,全球范围内每新造两艘船,就有超过一艘是中国船厂建造交付的。很多人只看到一艘艘大船下水,却没看明白:美国真正焦虑的,不只是几条船,而是船背后那套完整到让对手难受的工业体系。
(别忘了点上关注,也欢迎到评论区畅所欲言,和更多朋友一起交流碰撞!)
更重要的一点是,这么多年来美国一直想动用金融手段收割中国,先后尝试了三次全都没能成功。台海与南海相关的各类议题,究竟是什么原因总被外界拿来不断反复炒作呢?咱们得把这件事拆解透彻,方方面面都讲得明明白白。
当下美国同时在两个不同方向同步推进相关安排。地缘层面,它持续在台海、南海生事:出动军舰巡航、举行联合军演、拉拢周边盟友,制造紧张态势,牵制我方精力与国防资源,谋求掌控海上航道、推行岛链封锁。
因此美方的另一套操作更隐蔽、布局周期也更长:专门针对中国的全工业产业链下手。台海和南海绝非不重要:台湾问题是中国内政,南海关乎主权与海上通道安全,都是必须守住的核心利益;美国并非非此即彼,而是地缘上牵制,经济科技端主攻产业链,两手同步施压。
苏联解体后西方资本蜂拥而上,拉美被美元潮汐冲垮,1998年东亚金融危机让不少国家多年积累一夜缩水。用这套操作对付那些依赖金融、旅游、资源维持生计的小国,几乎每次都能轻松得手。中国的体量规模足够庞大,美国自然早就对此垂涎不已。
可预设的发展轨迹没能走通:2006年前后美国就打算借中国经济过热、房地产存泡沫的时机出手,没承想自身先遭次贷危机重创,2008年雷曼兄弟破产,美联储只得降息放水,收割计划彻底落空。
第二轮是2015至2016年,当时我国外汇储备回落、人民币贬值压力凸显、A股行情波动,美国自认逮到了机会;我国收紧外汇管理、稳住汇率,同时推进供给侧改革,硬生生把风险压了下来。
第三回是2019年末到2020年初,美国本打算借助疫情引发的恐慌冲击中国金融体系,没想到中国反倒成了全球少数能稳定供货的基地,出口顺差走高,资金并未外流,美国自己大印钞票搞出了高通胀。事不过三,金融手段搞不定中国,这句话不是口号,是三次碰壁后的现实。
为何中国无法被收割?背后存在三个实打实的核心缘由。首要一点,人民币并未实现自由兑换,外汇管制体系正是我们的金融安全屏障。早年索罗斯能够成功狙击英镑、泰铢与港币,依托的是资本自由流动的环境;到了中国想做空人民币,市场根本没有足够人民币可借出,根本无从下手。
第二点,全球各地依然在采购来自中国的商品。依据你提供材料的统计口径,2025年中国货物贸易顺差达8.5万亿元人民币,折合美元超过1.2万亿,中国外汇净流入为正。哪怕美联储加息的力度再大,也拦不住海外消费者采购中国的日用品、手机、电动车、光伏板与工业设备。
第三点,矿产、电力、金融、烟草、通讯、军工等关键命脉行业实行国有控股,境外资本想要收购或是取得控股权,完全没有可能。这类领域是保障整体平稳运行的核心压舱支撑。
不过真正令美国坐立难安的核心底牌,便是完备的全工业产业链条。放眼全球,只有中国覆盖了联合国产业分类所列的所有工业门类,对应包含41个大类、207个中类、666个小类。
参照材料统计口径,2025年我国造船完工量达5369万载重吨,占全球比重56.1%;新接订单占比69%,手持订单占比66.8%,持续16年居全球首位。2025年我国汽车年产量达3453万辆,累计17年位列全球第一;新能源汽车产销总量超1600万辆,整车出口量突破700万辆。
全世界港口在用的集装箱起重机超半数由中国制造,光伏组件、锂电池的大部分产能也都来自中国。长三角几小时车程的范围内,造一台电动车所需的电池、电机、芯片都能配齐;珠三角周边一带,一部手机的上千个零部件短短几天就能产出样品。
这类产业集群形成的独特效应,绝非只靠投入资金就能够马上复刻出来的。造船只是缩影,背后是经济、外贸、科技迭代和国防军工自主化的底盘。
所以美国现在打产业链,手段很具体:芯片和高端设备出口管制,卡上游;推动供应链“去风险”,鼓动企业把产能拆到东南亚、墨西哥;
推动芯片四方联盟、印太经济框架搭建,组建排他性经贸小圈子;还叠加关税壁垒、投资审查等手段,对关键领域的技术合作施加限制。这些举措绝非空泛的花架子,实实在在会给我方带来不小的压力。
从根本上来说,美国借地缘议题操弄台海、南海事务,以此实现牵制消耗的效果,它长期战略竞争的核心目标,就是削弱中国工业产业链优势。眼下涉及的这两条战线,各自都有着不容忽视的重要地位。
中国不缺粮、不缺电、不缺工业品,这是底气;但底气不是躺赢的理由。看懂这一点,就不会被“几条船”的热闹带偏,也不会被“台海南海只是幌子”的极端说法忽悠。