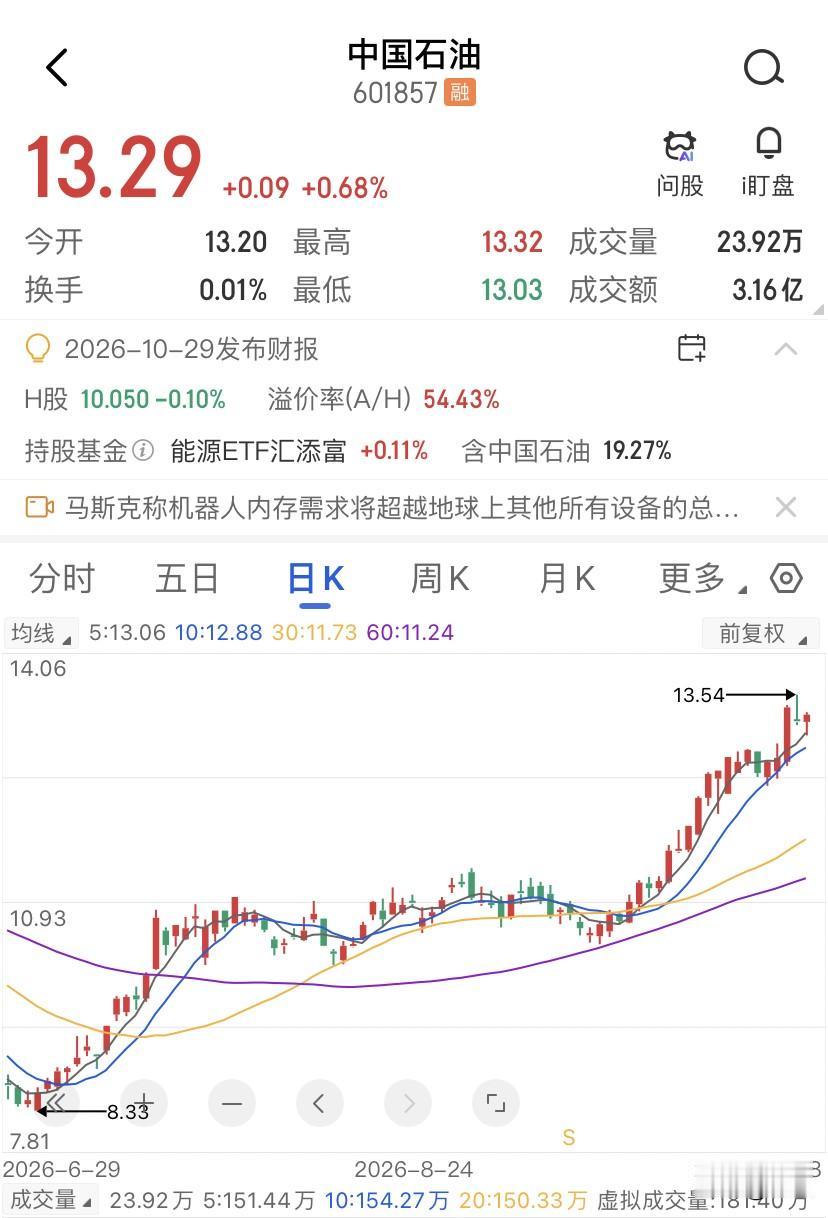
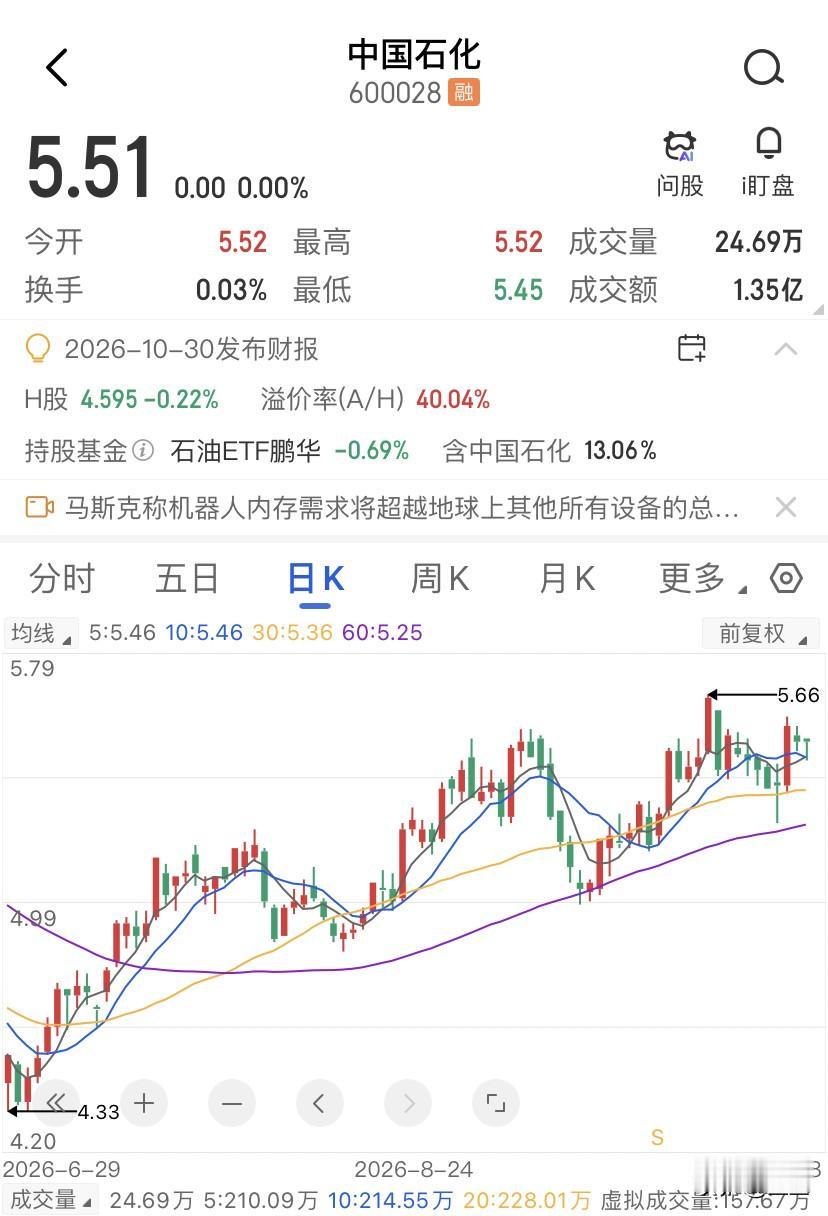
两桶油之间的赚和亏,是一道价格管制的墙。中石油和中石化利润差出了足足四倍哦,你可能会说,两家不就是业务结构的不同吗?一个在上游干挖油的,一个下游搞炼油的。其实真正把它们两家推向相反方向的,是价格管制的这道墙。
国际油价冲高时,中石油挖出来的油呢是按市价卖的,但中石化的炼油成本会跟着飞,但是出厂的价格呢却被按住了。都是同一个油,对一家是收入,对另一家则是成本。
中石油按26年中报口径,勘探与生产营收占28%,利润却占47%,毛利率37%。炼化毛利率24%。中石油它每赚10块钱,将近5块来自地底下挖出来卖掉的东西。布伦特往上走的时候,上游就是一个利润的放大器。中石油不是经营得有多好,是利润主体刚好站在了油价上涨的时候,最舒服的哪个位置上——毕竟卖价随行就市,头上没有天花板限制啊。
可悲剧的是,中石化就几乎是反过来的。它利润大头在炼油,占了近56%,勘探利润占比只有19%。但是炼油的这门生意,成本端的原油是随国际油价浮动的,售价端却受成品油定价机制约束。
国际油价高于130美元一桶那时候,国内零售价原则上不上调或少上调,并对炼油企业给一点阶段性的补贴。注意是补贴哦,那它本身就说明,在那个区间,炼油环节靠正常经营是算不过账的。中石化炼油的板块已经承担了一部分保供稳价的功能,但是代价就是毛利率被压缩的很厉害。
当然,有说中石化炼油毛利率低是自己的效率不行的。那我们看个反例,恒力石化、荣盛石化同样是没有上游油田的啊,原油一样靠外采,但据我了解,油价平稳期,它们的炼化毛利率能回到两位数。
同样是买油炼油卖成品,民营炼厂没有中石化那样大体量的政策性保供负担,产品结构也更偏向市场化的定价。这说明炼油本身不是必然只配是低毛利率的,中石化低,很大一部分是站的位置来决定,它顶在了价格管制墙的受力面上,中石油站在墙的另一侧。
油价涨,中石油利润弹性大概率继续大于中石化,那是结构就决定了的。值得盯的是成品油定价机制里那个天花板区间有没有开始松动,或者炼油环节的政策性补贴口径变化。
天花板抬上去、补贴退出,中石化炼油利润修复空间就会被打开。框架原封不动,两桶油的利润鸿沟就不是单单靠改善经营之类的操作能填平的。两桶油的差距,从来不只是两门生意的差距!