别被净利腰斩骗了!蓝思科技(300433)Q3环比藏拐点
净利润同比腰斩,为什么扣非环比却大增近六成?蓝思科技(300433.SZ)这份三季报,表面看压力不小,细看有拐点。先给结论:汇兑是最大“滤镜”,Q3主业环比修复,Q4旺季是验证窗口。
表观“腰斩”背后,汇兑是最大变量
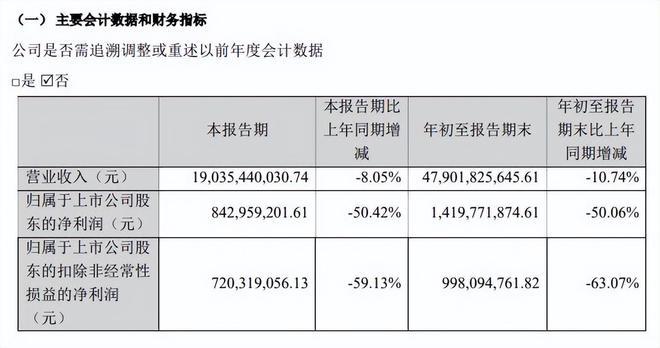
据蓝思科技三季报,前三季度营收479.02亿元,同比下降10.74%;归母净利润14.20亿元,同比下降50.06%。单看Q3,营收190.35亿元,同比降8.05%,但环比增29.26%;归母净利润8.43亿元,同比降50.42%,环比增16.04%。利润降幅大于收入降幅,公司在中信披露的投资者关系活动记录中解释,核心来自存储涨价压制消费电子终端需求,以及人民币单边升值带来的汇兑损失。财务费用是本期报表最大扰动:前三季度财务费用7.16亿元,上年同期为-0.74亿元,同比增逾十倍,公司归因于汇兑净损失增加;上半年汇兑净损失已达4.92亿元。换句话说,利润表被非经营性因素“挖了一块”,并非主业单独恶化。公司已用远期结售汇、套期保值、分批结汇等方式对冲,随着同比基数变化,汇率负面影响有望趋稳。
Q3环比拐点已现,主业修复快于表观利润
拆开单季数据,修复轨迹更清晰:Q3营收环比增29.26%,归母净利环比增16.04%,扣非净利7.20亿元,环比增59.31%,但同比仍降59.13%。前三季度扣非净利9.98亿元,同比降63.07%。这说明同比压力仍在,但环比看,主业造血能力修复快于表观利润。前三季度毛利率16.57%,同比还升0.47个百分点,净利率3.00%,同比降2.21个百分点——毛利端有韧性,利润流失主要发生在费用端。
旺季备货有订单支撑
蓝思科技的基本盘是消费电子精密结构件与外观件,覆盖玻璃、金属、模组等,客户覆盖全球主流消费电子品牌,属于产业链核心供应商之一;近年公司把能力延伸至智能汽车、AR/VR、TGV先进封装等方向。东吴证券研报看好其携手Intel布局TGV先进封装带来的半导体成长空间,国信证券亦认为新兴业务有望打开成长空间。三季报未披露分业务收入,对新兴业务不宜仅凭单季报表线性外推。先行指标偏积极:三季度末存货93.60亿元,较期初增35.02%,公司称为下半年销售旺季备货;合同负债较期初增30.1%,指向预收货款增加。旺季前备货与预收同步放量,说明订单端有一定确定性。公司在交流中表示,目前在手持订单整体运营正常,正推进内部改革和降本增效,争取逐季度见效。
Q4是验证窗口,正向但需谨慎
展望四季度,公司判断汇率单边不利波动、存储芯片涨价周期、原材料价格波动短期难以完全避免,但不利影响有望逐渐减弱。若Q4旺季交付、汇率扰动趋稳、降本增效三者共振,Q3扣非环比改善有望延续。机构预测方面,东吴证券预计2026年营收824.66亿元、归母净利43.27亿元;国信证券预计归母净利44.92亿元。这些预测能否兑现,Q4是关键窗口。需要清醒的是,存货增长对应跌价计提空间,应收账款109.82亿元对应坏账压力,信用减值损失同比扩大50.67%;经营现金流47.13亿元同比降19.35%,投资现金流净流出79.52亿元,筹资现金流净流入23.44亿元,短期借款和长期借款均明显增加。正向看是备货与项目投入,谨慎看则要跟踪周转和债务成本。整体判断:这是一份被汇兑“修饰”过的三季报,表观承压、环比修复、Q4待验证。下一份财报只需盯三个数:Q4扣非、存货跌价、经营现金流。若Q4兑现,蓝思科技的主业修复和新兴业务期权,才可能被市场重新定价。
免责声明:本文仅为分享行业发展动态,不作任何商业用途,如涉及作品内容、图片版权等问题,请私信或留言,作者将在第一时间删除。内容仅供阅读,不构成投资建议,投资者据此操作,风险自担。
蓝思科技 sz300433[股票]三季报蓝思科技