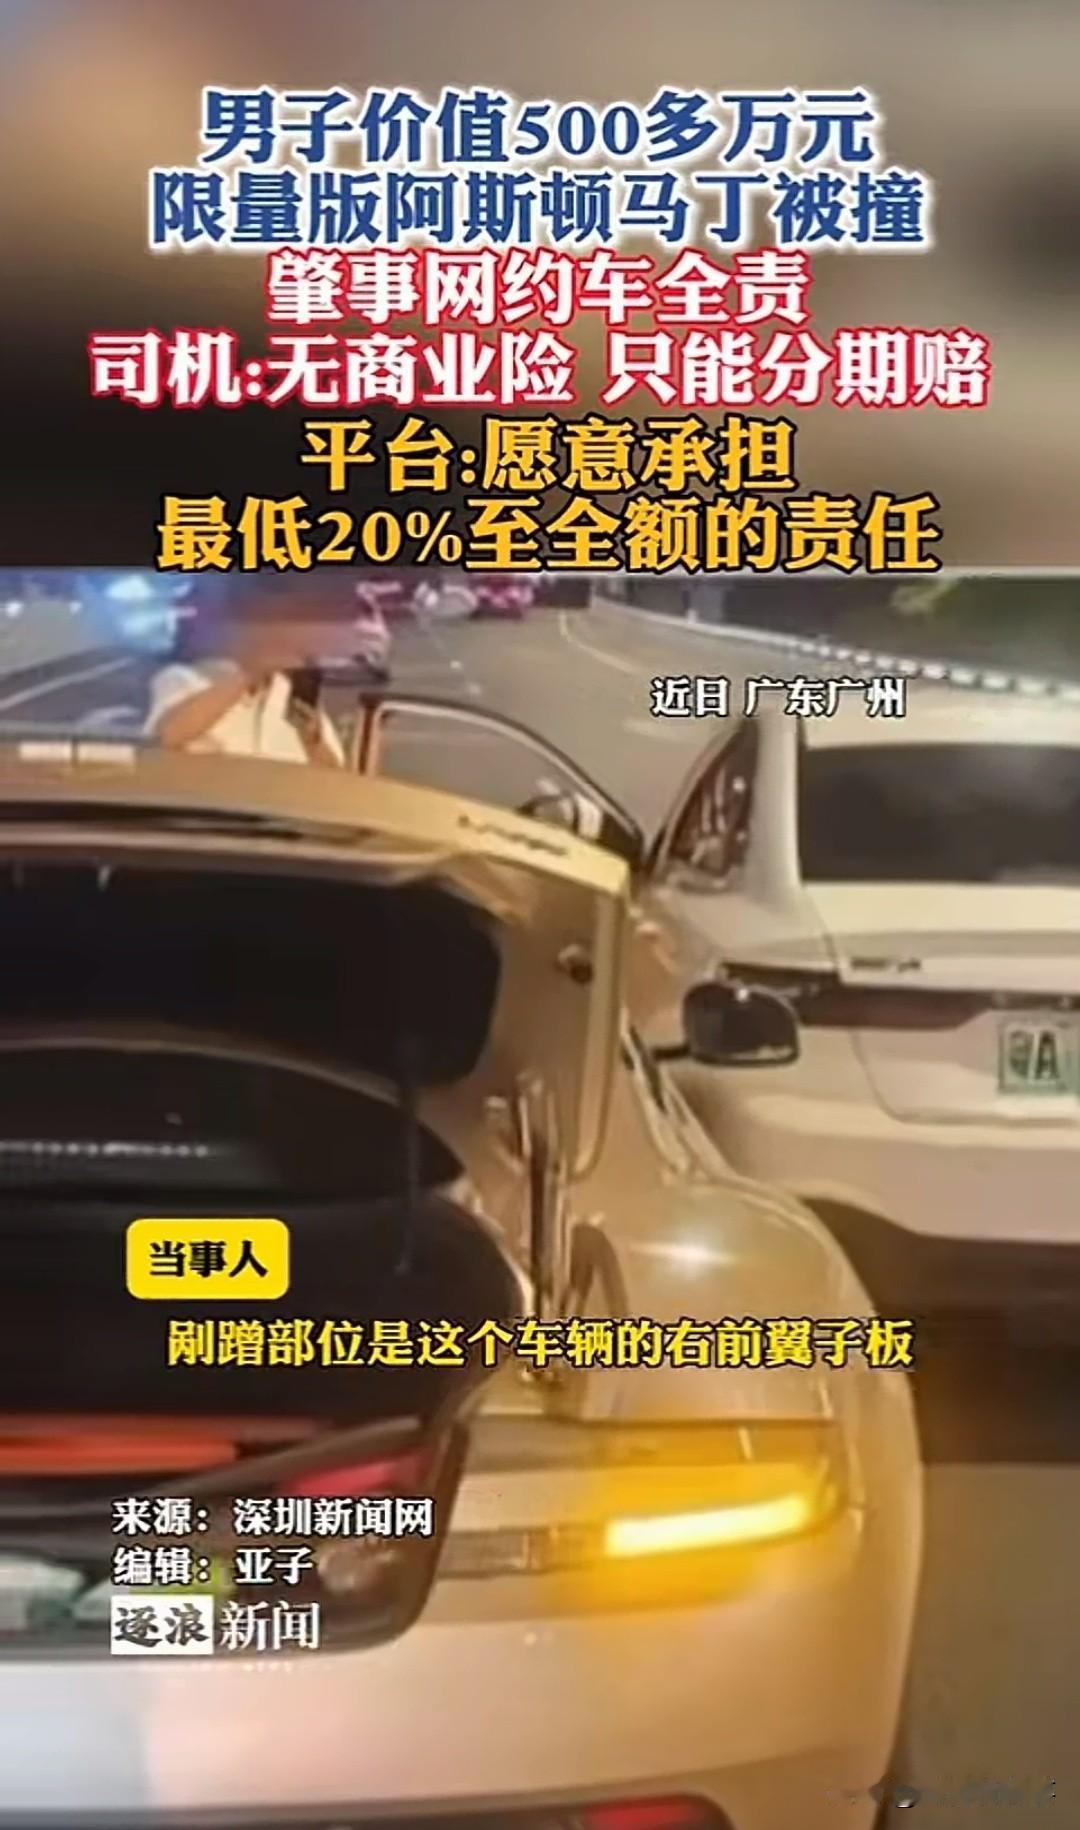
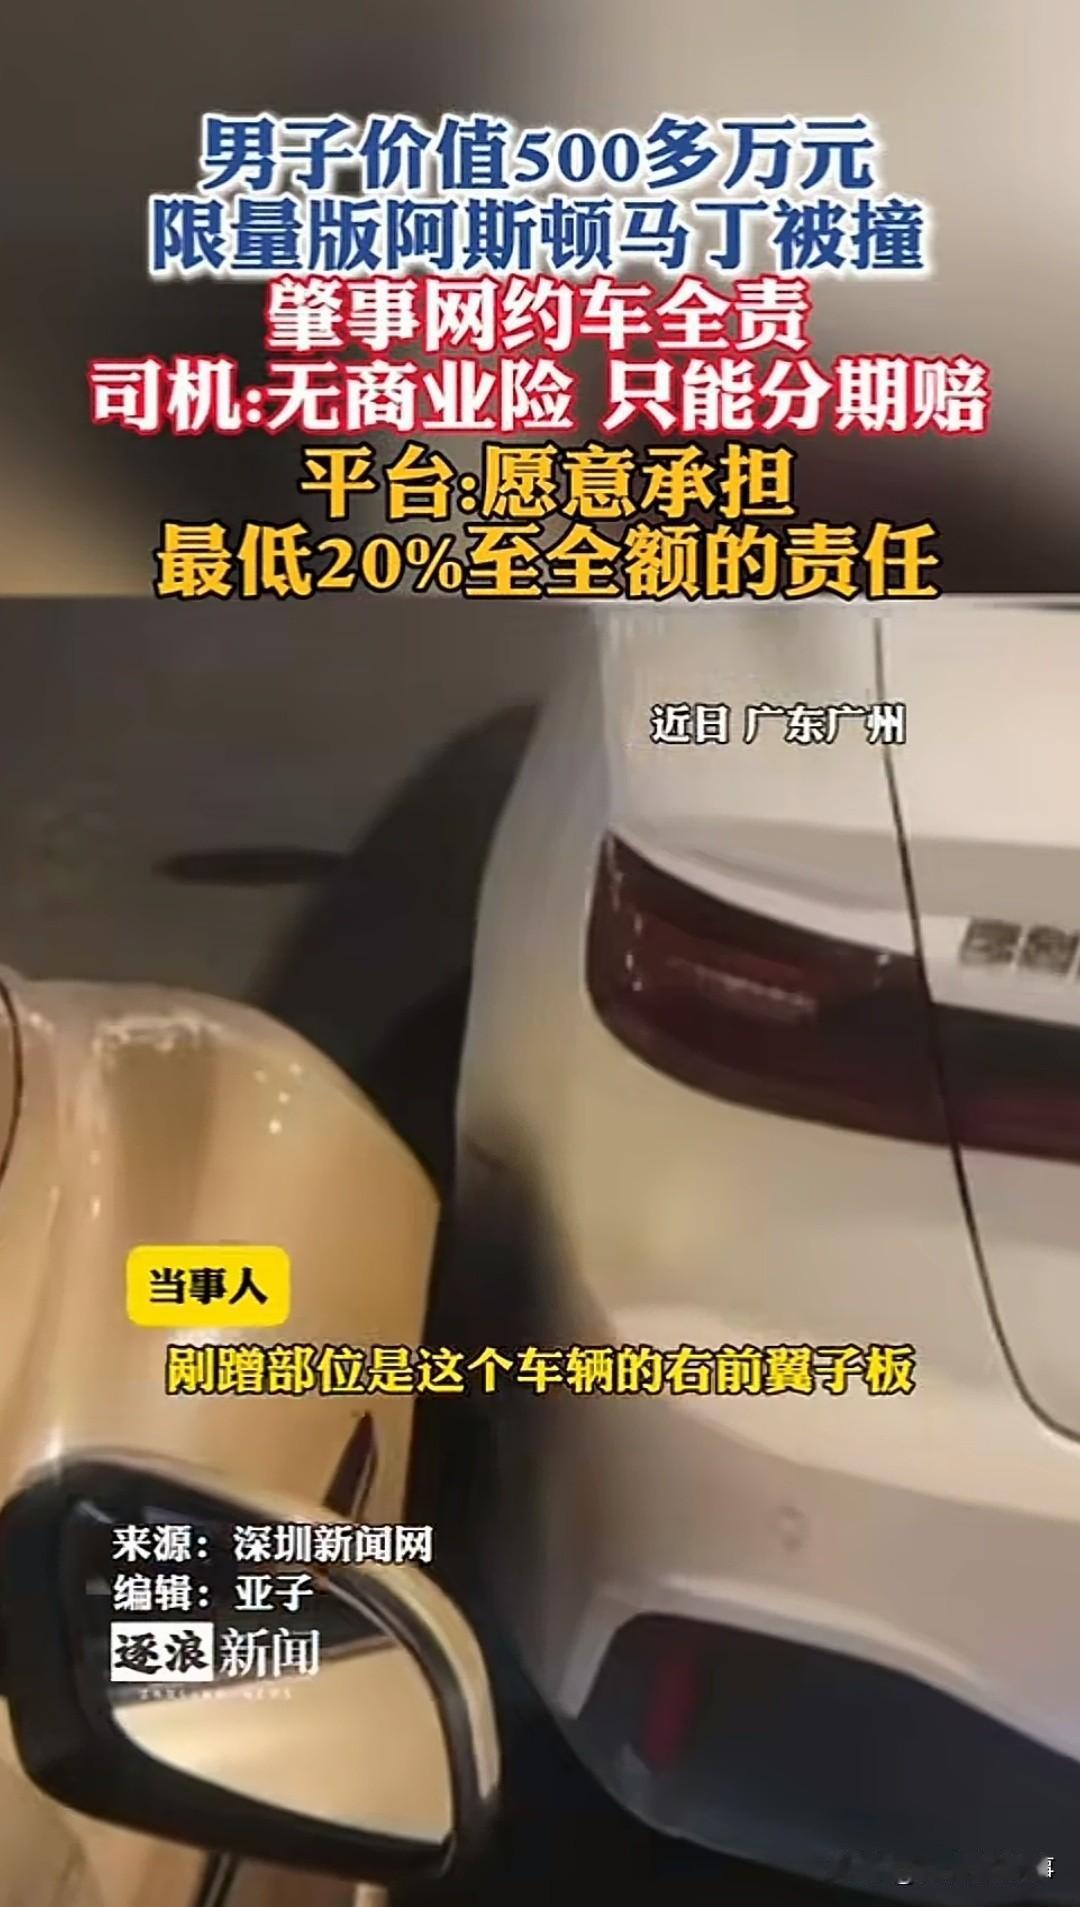
广州,一辆500多万的限量版阿斯顿马丁,被T3出行的网约车撞了,对方全责,但肇事车只有交强险,没有商业险。司机说“只能分期慢慢赔”。一辆几百万的车被撞,这钱到底该找谁要?
事情发生在广州。孟先生的一辆限量版阿斯顿马丁,被一辆T3出行的网约车撞损。交警认定,网约车承担事故全部责任。但问题卡在了理赔上:肇事网约车只买了交强险,没有商业险。一辆几百万的豪车,定损金额可能远超交强险的赔付上限,剩下的部分,谁来出?
肇事司机李先生的说法是,自己不会逃避责任,但无力一次性付清,只能分期慢慢还。他提到,租车时公司承诺过“全险”,但始终没给他商业险的保单号。之后他正常注册了T3平台,上路接单。涉事租车公司面对媒体,没有正面回应。
T3出行则表态:平台愿意承担最低20%至全额的责任,全额赔付需要车主提供完整证据,目前仍在沟通,并非拒绝处理。
三方各说各话,车主被卡在中间。但从法律上看,这件事的赔付逻辑并不模糊。
第一层,平台的责任。
根据湖南省高级人民法院在类似案件中的裁判规则,快车模式下,网约车平台与司机共同作为承运人,对外承担连带赔偿责任。所谓连带责任,就是车主可以直接找平台要全额赔偿,不需要先去追司机。平台赔了之后,再在内部向司机或租车公司追偿。
T3“愿意承担20%至全额”的表态,在法律上不是一种“恩惠”,而是在履行其作为平台组织者的法定责任。车主完全有权利直接向平台主张全额赔付。平台设置的“提供完整证据”这个条件,本身是合理的——定损金额需要证据支撑,但如果平台以此无限期拖延,车主可以直接起诉。
第二层,租车公司的责任。
司机李先生说,租车公司承诺了“全险”,却没给他商业险保单。如果这个说法属实,租车公司就构成了合同违约。在司法实践中,有法院明确判决:租车公司未按合同约定投保商业险,需在约定的商业险限额内,对不足部分承担赔偿责任。司机可以向租车公司主张违约赔偿,要求它在“本应由商业险覆盖”的范围内承担赔付责任。租车公司不回应,并不能免除它的合同义务。
第三层,一个现实的风险。
车主孟先生可能还关心车辆的贬值损失。一辆限量版豪车被撞,即便修好了,市场价值也会打折扣。但司法实践对交通事故车辆贬值损失,原则上是不予支持的,仅在极少数特殊情形下(比如新车、结构件受损、豪华车)可能酌情考虑。这意味着,如果案子走到判决,贬值损失这部分诉求,存在被驳回的风险。这也是为什么这类案件,最终往往以调解收场。
所以,车主的现实路径有三条:如果自己投保了车损险,可以先走代位求偿,让保险公司去追;也可以直接起诉T3平台和司机,主张连带责任;司机一侧,则可以向租车公司追偿商业险范围内的违约损失。
这件事真正值得关注的,不是“豪车被撞”的猎奇,而是一个行业问题:一辆营运网约车,只有交强险就上路接单,一旦撞了人、撞了豪车,根本兜不住。平台在审核司机资质时,是否应当把商业险作为准入门槛,而不是等出了事再“协商承担”。
你觉得网约车平台该不该把“商业险齐全”作为接单的硬性门槛?欢迎在评论区聊聊。
信源:大河报