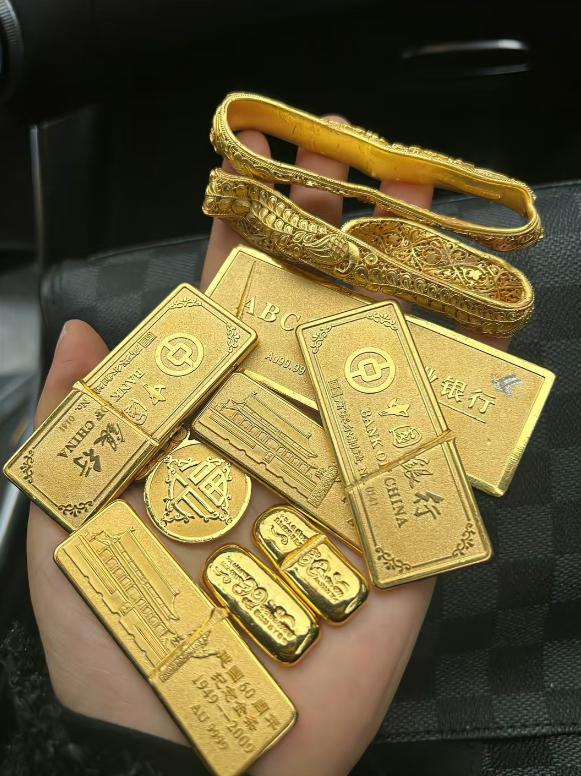
当所有人把钱换成了黄金。就该开始收割了。
2026年10月22日,伦敦金现失守4100美元关口,盘中最低触及4066美元。而从1月29日5598.75美元的历史峰值算起,金价在不到九个月里回撤了接近25%。年初排队抢金条的人,和此刻盯着账户浮亏的人,很可能是同一批。
但真正值得追问的不是金价跌了多少,而是过去大半年里,到底谁在买,谁在卖,谁在替谁接盘。
先看一条被“避险叙事”盖住的线索。世界黄金协会的数据显示,2026年二季度全球央行净购金289吨,同比大增62%;45%的受访央行明确表示未来一年还要继续增持。
央行不是在金价冲上5600美元时追进去的,它们是在金价从高位滑落、市场情绪转向谨慎的二季度,把购金量拉了上去。
这背后不是简单的“看好黄金”。欧洲央行报告显示,截至2025年底,黄金在全球官方储备中的占比已升至27%,超越美国国债的22%,成为第一大储备资产。
美国联邦债务突破40万亿美元,每年利息支出约1万亿美元,美债作为“无风险资产”的信用底座正在被重新定价。央行买金,买的是对美元体系风险的一份保单,不是赌明天金价涨多少。
而普通投资者拿到的剧本,完全是另一套。年初金价冲向5600美元时,市场流传的是摩根大通6300美元、瑞银极端情形7200美元的目标价。
到了5月,花旗把未来三个月目标价下调到4300美元,摩根大通把全年均价预测从5708美元砍到5243美元;7月,摩根大通又将四季度目标从6000美元直接下调到4500美元。同一家机构,年初喊的方向和年中改的口径之间,隔着一整轮追高资金的进场。
散户的真实处境藏在细节里。天津一位投资者在年初金价创新高后以每克1000元以上的均价入场,到年中金价退回“8字头”,账面浮亏已经出现。“高位接盘”取代了“还会涨”,成为社交媒体上更具代表性的表达。
北京菜百的黄金回收窗口一度排队超过两小时,而多家银行和金店在同一时间收紧了回购规则,非交易日暂停、限额管理、预约制,把散户在剧烈波动中“想跑就跑”的通道收窄了。
这就是“收割”发生的地方。不是某一天金价突然暴跌把所有人埋进去,而是一个更缓慢的过程:用长期信用逻辑把金价推上去,用短期目标价把资金引进来,再用利率预期的反复和回购通道的收缩,让追高的人在波动里自己做出选择。
摩根大通在7月下调目标价时说过一句话,当前调整只是“多年长牛里的阶段性休整”。这句话对央行成立,因为央行不看季度报表。
对在1000元以上入场、等着“再涨一波”就套现的人来说,未必成立。黄金的长期逻辑是真的,美国债务的信用问题是真实的,央行持续购金也是真实的。
当所有人把钱换成了黄金,真正被收割的,不是那些在金价下跌时账面浮亏的人,而是那些把“央行在买”当成自己也该追的理由、却从未问过央行打算持有多久的人。央行在低位接,机构在中间喊,散户在高位接,这条链条不需要阴谋,只需要每个人都相信自己不是最后一棒。