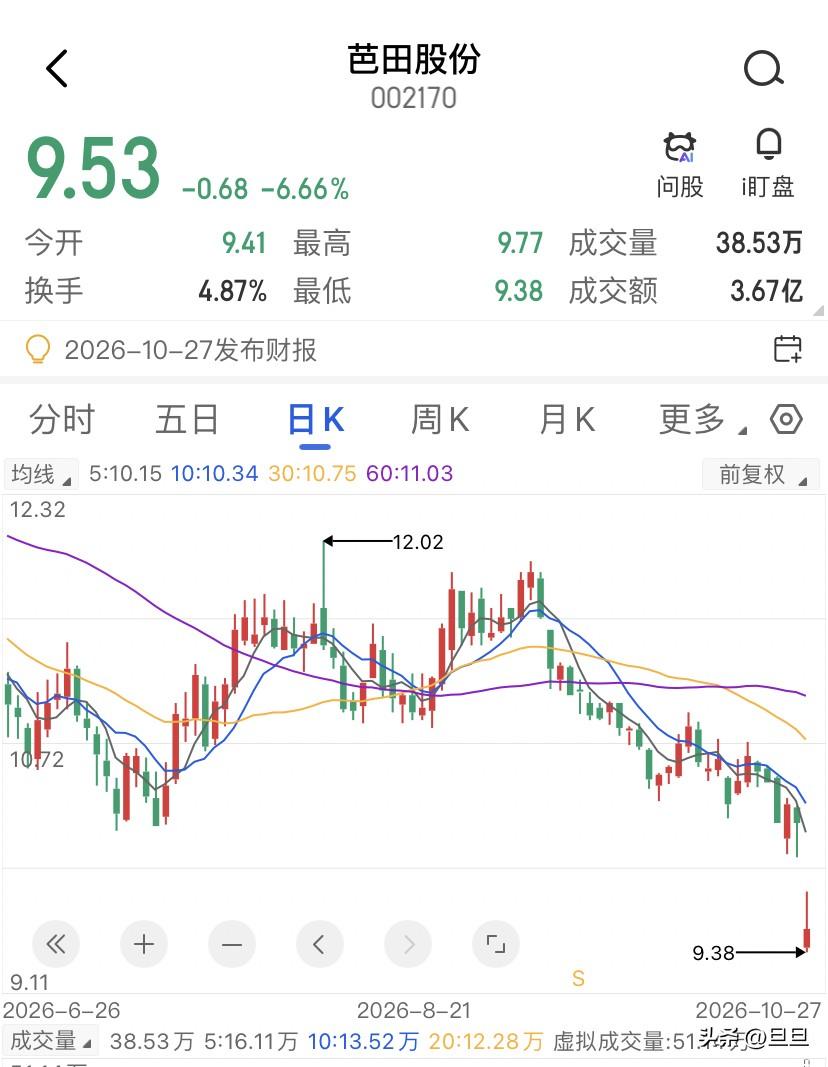
高分红先喂饱了大股东,散户只是陪税的,芭田股份10月26日还在10.21块附近晃,换手率只有1.6%左右,今天的三季报一出来,直接跳空开到9.41块,盘中最低砸到9.38块,换手率一口气放到了4.87%,成交额干出了3.6个亿,一根放量跳空阴线,把前面小半个月的横盘平台一把给击穿了。
这种走法最伤人的点不在于跌了多少,而在于它是从看起来很稳的状态里突然给你破了。前面换手都那么低了,说明筹码根本没怎么动啊,于是大家就会默认高股息嘛,拿着收息就行了。结果利润数据一出来就翻脸了。
阴线前换手低,未必是筹码干净哦,也可能是筹码睡着了,等醒过来的时候,门已经变窄了。这里还有一个更隐蔽的东西,在这些高分红到底先把钱分给了谁啊。
同样拿1万块分红,持股超过一年的人,红利税是零,持股一个月到一年的人,扣10%的税,持股不足一个月的吧,扣20%的红利税。就拿芭田股份的25年年报的分红预案是每10股派5.7块的,按股本算,总派现规模也算是不小,上市以来累计派现16.45个亿,近三年就派了超过13个亿。
芭田股份的控股股东黄培钊是自然人,持股周期是按年来算的,这些分红对他来说吧,税负大概率是零的。同一笔分红,这部分大股东拿的是全额的现金,短线追息的人呢,拿的是税后的残值了。不少散户不都是冲着股息率这几个点进去的吗,持有周期往往卡在财报前后那几周,等卖出的时候一算,悲剧了,10%-20%先被咬掉一口,你以为赚了公司的钱,其实是在替人家的税单补缴了。
那持有一年以上不就行了?是的哦,但问题是,高股息的持有逻辑,是最容易被财报打破的。芭田股份第三季度净利润掉了超过92%,扣非掉了88%,前三季度累计利润也从正增长翻成负10%。当业绩下滑到了这个程度,坚持持有一年等着免红利税的人,则需要扛过这轮的估值和盈利的双杀才能配兑现啊,我认为大多数人是扛不到那一天的。
红利税的不对称,不是税率高低的问题,是持有期限的约束条件被高股息的吸引力给覆盖了。主流再讨论高股息的坑,翻来覆去说的就是分红能不能持续啊、利润下滑的时候会不会停分啊...等等这些。
但还有一个更少被摆上台面的东西,就是即便分红一分不少地发给你,分配结构本身就是偏的,长期的资本拿的是免税的现金,短期资本拿的是税后的现金,但高股息榜单吸引来的人,不都是短期者居多吗。
换个角度想啊,如果芭田股份明年继续维持甚至提高分红,股价却因为盈利下滑而继续承压的话,谁会先离场?大概率不会是那些持股超一年的大股东,他们拿分红是净流入,没有税负的摩擦。先离场的更大可能是那些被股息率吸引进来、持有了几个月,然后发现股价跌得比分红多了、卖出时还要补一笔税的散户。