《消费反转,全品类第一的伊利股份行情也在领跑行业》$伊利股份(SH600887)$ $蒙牛乳业(02319)$ $光明乳业(SH600597)$
进入10月,A股的风格切换来得比预期更快。前期拥挤的科技板块进入回调,而沉寂多时的消费价值股开始企稳反弹。10月27日上午盘中,伊利股份股价冲刺29元/股,创下2026年内新高。
市场愿意在此时给消费龙头重新定价,本质是一次"确定性溢价"的回归。当资金从高波动的成长叙事中撤出,业绩可验证、现金流稳定、分红可持续的资产自然成为承接方。伊利被选中,不是偶然,但股价只是结果,真正值得拆解的是它凭什么。
液态奶,不是守,而是攻
市场对伊利液态奶的惯常认知是"基本盘",隐含的潜台词是守。但2026年上半年的数据给出了不同答案。
金典、安慕希、畅轻、宫酪、秒鲜构成的多品牌矩阵,覆盖从大众到高端、从日常饮用到场景化消费的完整价格带。更关键的变化在渠道端:常温液态奶在会员店、零食店、即时零售及ToB等新兴渠道,均实现双位数及以上增长,同时推进县乡市场下沉。
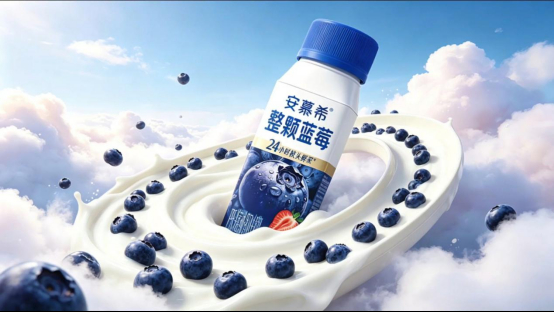
这意味着伊利的基本盘并非静态防守。当下,谁能率先完成渠道结构的升级完善,谁就能把"存量业务"做出增量。新品端,安慕希整颗蓝莓酸奶、金典有机鲜牛奶等也在持续拉动产品结构升级。
奶粉,第二增长曲线的含金量
如果说液态奶决定下限,奶粉业务则决定上限。奶粉及奶制品已成为伊利第二大收入板块,而它的领先是双线的。
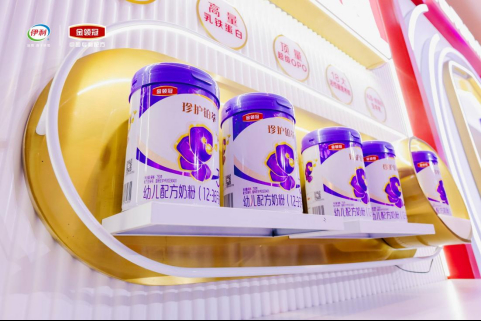
婴幼儿奶粉零售额市场份额18.6%,同比提升0.6个百分点,在行业整体承压、出生人口下滑的背景下逆势扩张,含金量高于一个静态的高市占率数字。其中金领冠一段零售额位居全行业第一,有机系列同比增长超50%。成人奶粉份额达26.8%,持续居首,欣活双位数增长、倍畅增长超20%。
更具信号意义的是功能保健食品业务上半年实现翻倍增长,产品延伸至益生菌冻干粉、蛋白粉等领域。这条线的战略含义是:伊利正从"卖奶粉"转向"做成人营养健康",把品牌信任和渠道能力复用到一个天花板更高的市场。它为长期增长提供了新的支撑,也抬高了估值体系的想象空间。
冷饮与ToB,被低估的两块拼图
冷饮业务连续31年稳居行业龙头,巧乐兹、甄稀、须尽欢、冰工厂覆盖大众到高端价格带,配合商超、景区、社区、家批与新兴渠道的协同,2026年上半年保持双位数增长。这是一块现金流稳定、竞争壁垒清晰的业务,但在报表上常被低估。
往前看,乳深加工的想象空间更大。伊利正拓展高附加值原料与专业餐饮市场,公司提出2026年全年ToB业务有望继续保持双位数增长,并稳步推进国内、国际ToB深加工原料业务分别达到百亿元规模的中长期目标。若兑现,伊利的身份将从"乳制品公司"向"食品原料与解决方案供应商"延伸,这意味着估值锚的切换。
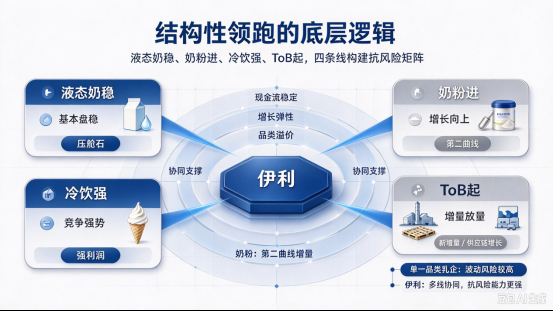
综合来看,伊利的领跑是结构性的,而非周期性的偶然。液态奶稳、奶粉进、冷饮强、ToB起,四条线共同构成了抗风险的矩阵。这正是它与单一品类乳企的核心差异。
更细的颗粒度。其一,股价创年内新高已经部分反映了风格切换的红利,消费反弹的持续性仍取决于宏观需求的实际修复。其二,婴配粉份额的逆势提升能否延续,0.6个百分点的提升是进步,趋势确立。其三,ToB双百亿目标属于中长期规划,从规划到兑现存在产能爬坡、客户拓展与海外经营非常值得期待。其四,原奶价格周期已经上行两月余。
因此,对伊利更准确的定性是,一家正在完成"从规模龙头到价值龙头"切换的公司,短期行情由风格驱动,中期价值由业务结构驱动。前者波动,后者可跟踪。投资者真正该盯的,不是28元这个数字,而是新兴渠道占比、奶粉份额、ToB收入等相关指标的变化。安慕希
雪球星计划 消费观潮:消费重回主线该如何布局 消费股崛起食品板块冲高 消费