营收微增,利润却加速跑!歌尔股份(002241)三季报藏着什么信号?
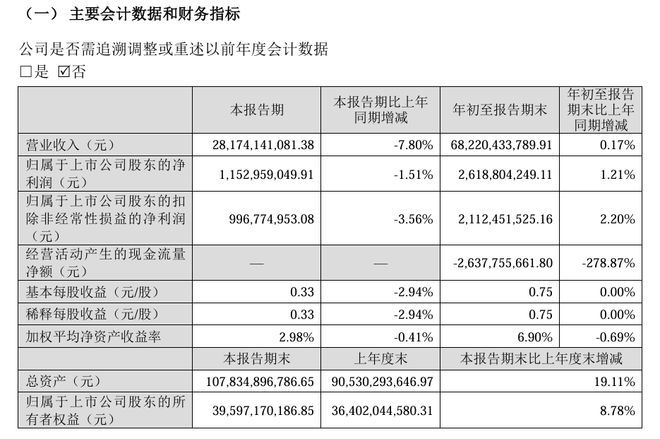
歌尔股份(002241.SZ)三季报出炉,一组“反常识”的数据值得细品:前三季度营收682.20亿元,同比几乎持平(+0.17%),但扣非净利润21.12亿元,增速却跑到2.20%,归母净利润26.19亿元、同比增长1.21%。卖得没多多少,赚得却更扎实了——这背后是一条正在报表上留下痕迹的主线:垂直整合带来的盈利结构位移。更值得关注的是单季度的加速度。第三季度营收281.74亿元,环比大增31.73%;扣非净利润9.97亿元,环比增长30.09%。营收同比虽受传统终端出货节奏影响小幅回落7.80%,但环比跳升与AI眼镜、智能穿戴整机订单从验证走向规模交付的节奏相吻合。
毛利率逆势抬升
营收个位数增长甚至单季同比回落的背景下,综合毛利率不降反升,这比增速本身更有信息量。前三季度综合毛利率13.68%,较上年同期提升0.49个百分点。上半年结构更清晰:精密零组件业务营收77.59亿元,毛利率高达24.86%,同比提升1.37个百分点;智能硬件毛利率同比提升2.10个百分点。逻辑不难理解:当高毛利的自产零组件在整机价值中占据更高份额,利润就留在了自己的报表里。歌尔并非简单组装代工,而是已完成光波导、SiP系统级封装模组、多类型传感器、声学模组、精密结构件等关键元器件布局,具备从核心元器件到整机交付的完整垂直整合能力。扣非增速持续高于营收增速,正是这一模式在财务上的直接映射。
AI眼镜放量
行业需求数据正在被快速上修。IDC数据显示,2026年第二季度全球智能眼镜出货量354.7万台,同比增长35.3%;上半年累计711.4万台,同比增长70.5%。Wellsenn XR窄口径下,2026年上半年AI眼镜出货599万台,同比增长约188%,全年预测1600万台。无论哪个口径,方向一致:AI眼镜已越过“发布会驱动”阶段,进入SKU扩张与渠道渗透的放量区间。歌尔在其中的位置更接近“基础设施级供应商”。公司在9月22日投资者关系活动中将AI新智能终端列为三大赛道之首,明确战略聚焦以AI智能眼镜为代表的新兴智能硬件,整机覆盖AI智能眼镜、MR/AR、智能耳机、智能穿戴,多个产品出货量处于行业前列。零组件的技术纵深与整机的大规模交付经验,在AI眼镜这一新兴品类上正同时成为竞争的关键变量。
垂直整合中最“硬”的一层
理解歌尔的壁垒,要区分“工序合并”与“向上游穿透”。前者门槛在管理和良率,后者门槛在设备和工艺——歌尔在光学上做的是后者。2026年6月,歌尔光学12英寸晶圆DUV光刻刻蚀量产线正式投产,为国内首条。行业主流仍以4英寸和6英寸为主,12英寸的意义在于单位面积产出更多芯片、边缘损耗更低,规模化阶段实质性压低单件成本。产品端,光博会展出的F50Se碳化硅全彩光波导模组实现50°全视场角、入眼亮度超1500尼特;F20Ge-FL全贴合刻蚀全彩波导含双层盖板总厚度仅0.65mm、重量小于4g,光栅区域透过率超过94%。歌尔光学在交流中表示,智能镜片和光波导产品的工艺制程已全面半导体化。上游布局同步加固:歌尔光学与康耐特光学合资成立“歌尔光视”(持股70%),歌尔股份联合舜宇奥来向歌尔光学合计增资10亿元。从晶圆制造到镜片贴合再到光电功能集成,铺设的是一条从衬底到模组的完整链路。
整机侧壁垒不在“组装”在“大规模定制”
AI眼镜正把消费电子从标准化大规模制造推向介于消费电子与时尚配饰之间的地带。歌尔在交流中给出一个极具信息量的判断:未来一款AI智能眼镜可能有上百个SKU。对此,公司采取GPS(歌尔制造模式),构建大规模定制化生产的智能制造能力——靠的不是劳动力密集型组装,而是自动化产线的柔性化程度和排产调度能力。资质记录可查证:2026年3月,全资子公司荣成歌尔通过国家智能制造能力成熟度CMMM L4级(优化级)认证,为国内已获认证最高等级;8月,西安歌尔泰克通过CMMI V3.0 ML5评估。公司披露拥有数千人自动化团队,设备精度“从微米级向纳米级演进”。这些能力在报表上不直接可见,但当单款产品SKU膨胀到上百个量级时,正是毛利率能否守住的底层支撑。
给预期一个下限锚
AI眼镜主线之外,汽车电子RNC路噪主动降噪方案三年迭代三代算法,业界率先融合AI-RNC,新一代算法总声压级降噪达11.2 dB(A),已在多个品牌多款车型量产搭载。10月12日公司公告终止分拆歌尔微至港交所,歌尔微将继续作为子公司在传感交互和半导体领域拓展,其MEMS声学传感器按销售额口径全球领先,SiP先进封测直接支撑智能眼镜核心模组高密度集成。机器人业务定位克制:首先满足自身制造模式升级需求,在此基础上积极探索外部机会。股东回报为预期提供下限锚:三季报同步披露中期利润分配预案,拟每10股派1.5元(含税),分红总额约5.29亿元,占前三季度归母净利润20.18%。公司在互动易披露,自2025年至今控股股东完成增持10亿元,公司完成回购约12亿元,2026年至今完成分红约7亿元。10月,2025年股票期权激励计划第一个行权期行权条件成就,意味着业绩考核目标已达成。
结语
单季增速固然重要,但三季报更值得追踪的是三个结构性指标的方向:精密零组件在总营收中的占比能否继续上升,整机放量的同时综合毛利率能否守住改善幅度,智能硬件毛利率的同比提升是否具有持续性。从前三季度看,方向没有走反——综合毛利率同比提升、扣非增速高于营收,AI眼镜业务正从产业趋势走向可估值的盈利单元。垂直整合究竟是口号还是已在报表上留下痕迹,这份三季报给出了一组方向性的判断。
免责声明:本文仅为分享行业发展动态,不作任何商业用途,如涉及作品内容、图片版权等问题,请私信或留言,作者将在第一时间删除。内容仅供阅读,不构成投资建议,投资者据此操作,风险自担。
歌尔股份 sz002241[股票]三季报歌尔股份(sz002241)利润增长