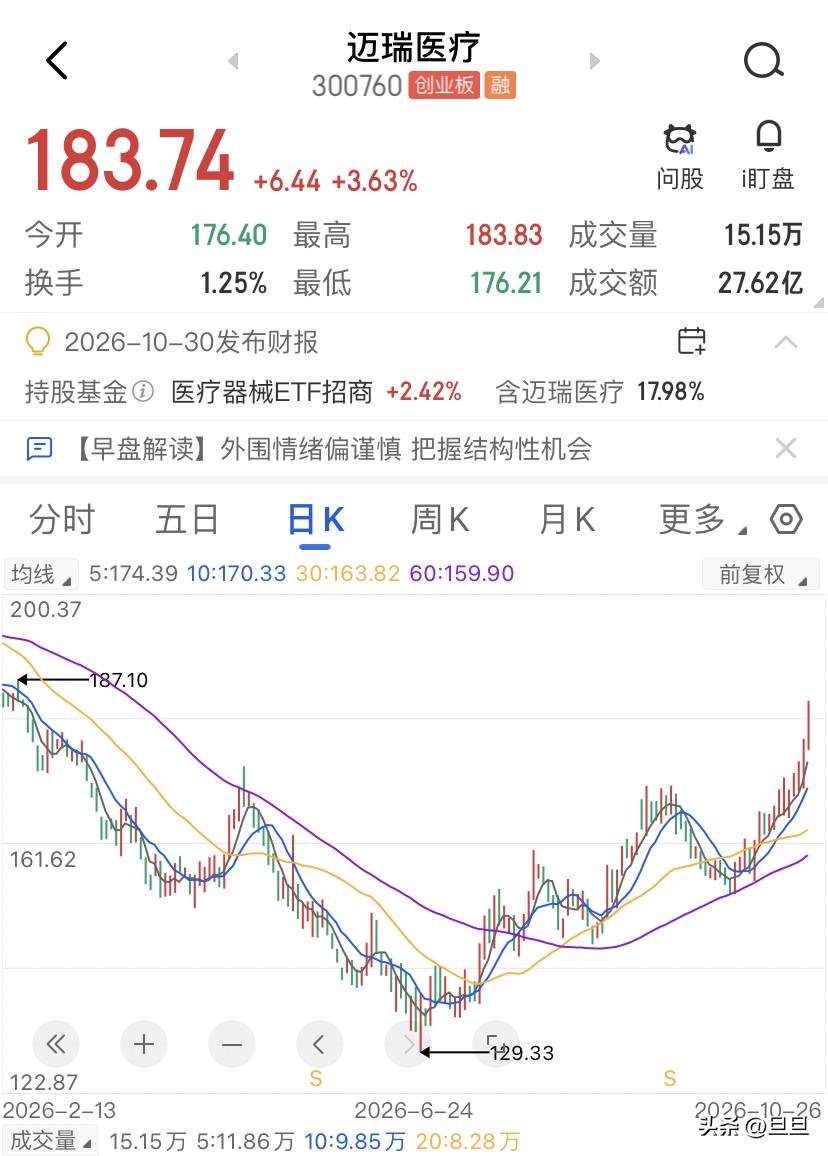
迈瑞医疗这个W底挺漂亮,但183块这个地方真不敢伸手了,迈瑞医疗从129块一路拉到183,W底画得挺标准,但形态归形态啊,这个位置真的追进去,风险收益已经不划算了哦。
连续的第八根阳线,10月26日盘中摸到183.83,创今年2月份以来的新高了,RSI已经跑到93以上,技术上看就是超买。一个东西再好,短期涨了超过40%之后,你还敢扎进去吗?
一个挺有意思的事,价格连着在拉,但近10日的主力资金流出占比反而达到了负21.5%,融资盘也连续8天在往外走了。按常理,主力真要迅雷不及掩耳地拔高,资金也应该是同步往里灌的才对啊。
当然,也可以解释说是低位吸的筹码在高位换手是正常的一个操作,底部那个成本峰值确实可以说明有人在129-140块一带拿了不少货的,最近20日主力成本大概在166块附近,筹码均价168.76块,但是现在183的价格是完全踩在了这些成本之上。
筹码集中过和现在还在集中是两码事,拉到了现在这个位置,第一批在底部拿货的人已经有了足够的兑现空间了,盘面上的超买叠加上资金的流出,我的猜测是短期追进去的人,大概率要替前面的人买单了。
当然迈瑞医疗的基本面已经拐了,26年上半年的营收177个亿、同比开始转正,海外收入占比也超过了53%,汇兑扰动剔掉之后净利润实际是在正增长的,机构也在喊迈瑞医疗的业绩拐点确立。
但如果只看到这一层,就容易忽略另一层了,迈瑞医疗的25年年报是上市以来第一次营利双降,净利润掉了三成,而26年三季度马上要面对的是一个高基数,机构对迈瑞医疗三季度的预期是收入低个位数增长、净利润同比可能还是负的,10月30日就要见分晓。也就是说,市场现在对迈瑞医疗的定价拐点,更像是从深坑里爬出来的修复,而不是重新回到高增长轨道。
那为什么联影能给到48倍PE,迈瑞才23倍上下?这不是明摆着的折价吗?我的看法是折价本身不构成一个买入的理由。联影的高估值押的是它营收还在两位数的奔跑,迈瑞医疗眼下的是不再变差。
前者是进攻,后者是修复,修复行情给20倍出头,已经谈不上苛刻了,但也谈不上是在送钱。我们要看的是修复的斜率能不能在三季度财报里被证实。如果Q3出来,收入增速确实稳住了、利润的基数压力也消化得差不多了,那才是真的确认。
所以W底成立,但买点不在W底的右颈线上。下方比较值得留意的是筹码成本均价168块到主力20日成本166块这一带,因为那是这一轮拉升中筹码交换最集中的区域,如果走势回踩到那附近能缩量稳住,说明抛压已经被消化了,我倾向于认为趋势延续的条件会更扎实一些。至于上方,前期183-190块这个区间是2月以来的密集成交区,套牢盘和获利盘会在这里反复交换。