内存厂还在涨价,经销商却等不起了
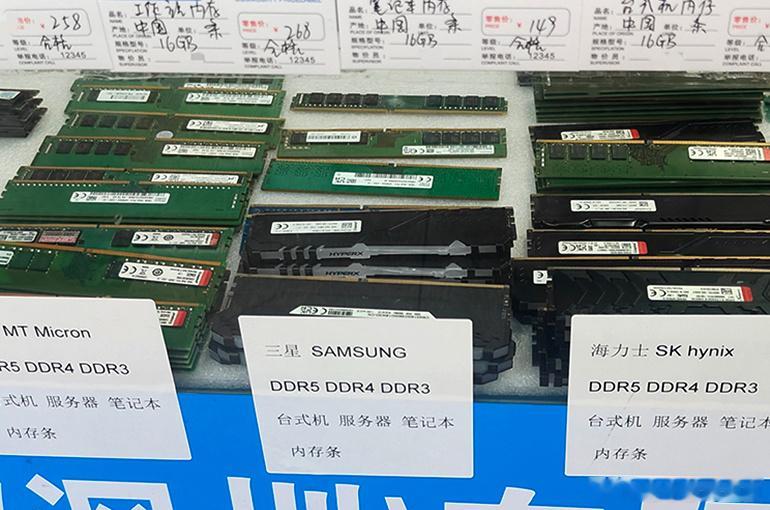
内存厂家还在提价,部分经销商却开始降价出货。10月26日,央视财经走访市场时,多位受访商家反映,10月以来销量下滑了20%至30%。之前囤下的货卖得慢了,一些商家开始让价,希望尽快收回资金。
厂家报的是接下来供货的价格,经销商急着处理的,则是已经进了仓库的存货。进货时担心后面更贵,卖货时才发现,顾客并没有跟着涨价的节奏下单。货可以继续放着,房租、工资和到期货款却不能一直拖下去。
不过,售价低于最新补货价,不能直接等同于亏本甩卖,还得看这批货当初买进来花了多少钱。假设一根内存900元进货,现在卖980元,最新补货价已经涨到1000元。暂不考虑税费和其他支出,卖出一根仍有80元差价,旧库存并没有亏。
问题出在下一次进货。卖掉100根,收回9.8万元,按最新价格补回100根却要10万元。原来的9万元本金和这次赚到的8000元全部投进去,仍然差2000元。经营规模没变,占用的资金已经增加了。如果顾客仍只愿意出980元,商家按1000元补进来的新货,还会面临亏损。
即使不急着补货,库存积压也有成本。同一批货,一个月卖完和三个月卖完,承担的房租、工资、利息并不一样。用自有资金进货,也要考虑这笔钱还能不能拿去做其他生意。因此,商家降价未必是认定行情就要下跌,有时只是货款到期了,不能再等。
经销商希望进货便宜些,上游却有维持报价的理由。集邦咨询9月30日发布的研究预计,今年第四季度常规DRAM合约价仍将环比上涨10%至15%,厂商继续优先把先进制程产能分配给高性能服务器产品。这里说的是合约市场的价格预测,不能直接套用到零售柜台上的每一种内存条。
增加供应也没有那么快。美光在9月30日的业绩说明材料中提到,新工厂开始产出后,还需要数个季度,出货才能逐步形成更大规模。价格上涨能够促使企业增加投资,却无法让新产线立即供货。部分消费市场卖得慢,并不意味着厂家眼前的供需状况已经发生同样变化。
消费者考虑的则简单得多:现有电脑还能不能用,升级值不值得花这笔钱。服务器采购可能关系到企业的业务扩张,普通家庭换电脑却往往可以推迟。如果旧设备足够办公、上网,再用半年没有太大影响,零部件越涨价,换机计划反而越容易往后放。
整机市场的数据已经反映出需求压力。Counterpoint在10月22日发布的初步估算显示,今年第三季度全球个人电脑出货量约5700万台,同比下降21%。不过,去年同期集中换机和提前备货抬高了比较基数,不能把这一降幅全部算在内存涨价头上。出货量也不等于消费者实际买走的数量,需要结合渠道库存一起判断。
容易让商家误判的地方,恰恰在采购与销售之间。担心未来缺货、涨价,品牌商和经销商可能提前采购,把几个月的需求集中到眼前。上游订单因此增加,但最终用户并没有同样增加。等这批货陆续进入渠道,消费者又选择延后换机,库存周转就会慢下来。
电脑品牌同样要处理这道难题。成本上涨后,提高整机售价可能影响销量,自己承担则会压缩利润;如果通过降低配置控制价格,又可能削弱产品吸引力。某款电脑单台利润保住了,却少卖了很多台,总利润仍可能下降。对品牌而言,涨多少、什么时候涨,都得考虑消费者是否愿意接受。
相比之下,部分上游厂商能通过合同安排,提前分担需求波动。美光在上述材料中披露,已经签署26份多年期战略客户协议,其中包含照付不议安排,客户作出的财务承诺绝大部分采用现金定金形式。客户需要按约定采购,或承担相应付款责任,供应商安排生产时便多了一些确定性。
这当然不能消除建厂和技术迭代的风险,但对组织生产、安排资金很有帮助。普通零售商很难获得类似条件,更不可能让顾客为明年的电脑升级先交定金。顾客今天询价,明天可以决定暂时不买;已经采购的货,仍要由商家持有。同处一个涨价行业,合同、账期和库存不同,经营结果就可能差得很远。
接下来要看降价之后的成交,也要看经销商是否继续补货。如果让价能够带动销售,卖掉旧库存后仍愿意按新价格采购,这可能只是部分商家的周转调整。如果价格降了、货还是卖不动,商家随之缩减采购,上游才会逐渐感受到订单压力。目前的市场走访,还不足以证明整个行业已经进入下跌周期。
消费者也不必据此认定手机、电脑马上就会全面降价。不同厂商的库存成本、采购合同和产品安排各不相同,有的可以调整售价,有的可能先通过促销消化库存。判断一台设备是否便宜了,仍要比较同配置的实际成交价,单看某种零部件的报价,容易得出过早的结论。
对经销商来说,眼下要算清的,是继续持货的成本,以及下一批货还能不能卖出合理利润。过去低价买入的库存赚过钱,并不能保证现在高价补货仍然划算。既然消费者可以推迟购买,商家就得相应调整采购。少进一些货、少占一些资金,有时比守着报价等顾客上门更合算。内存条有价无市内存价格出现倒挂