今年的“金九银十”,基本可以说没来。
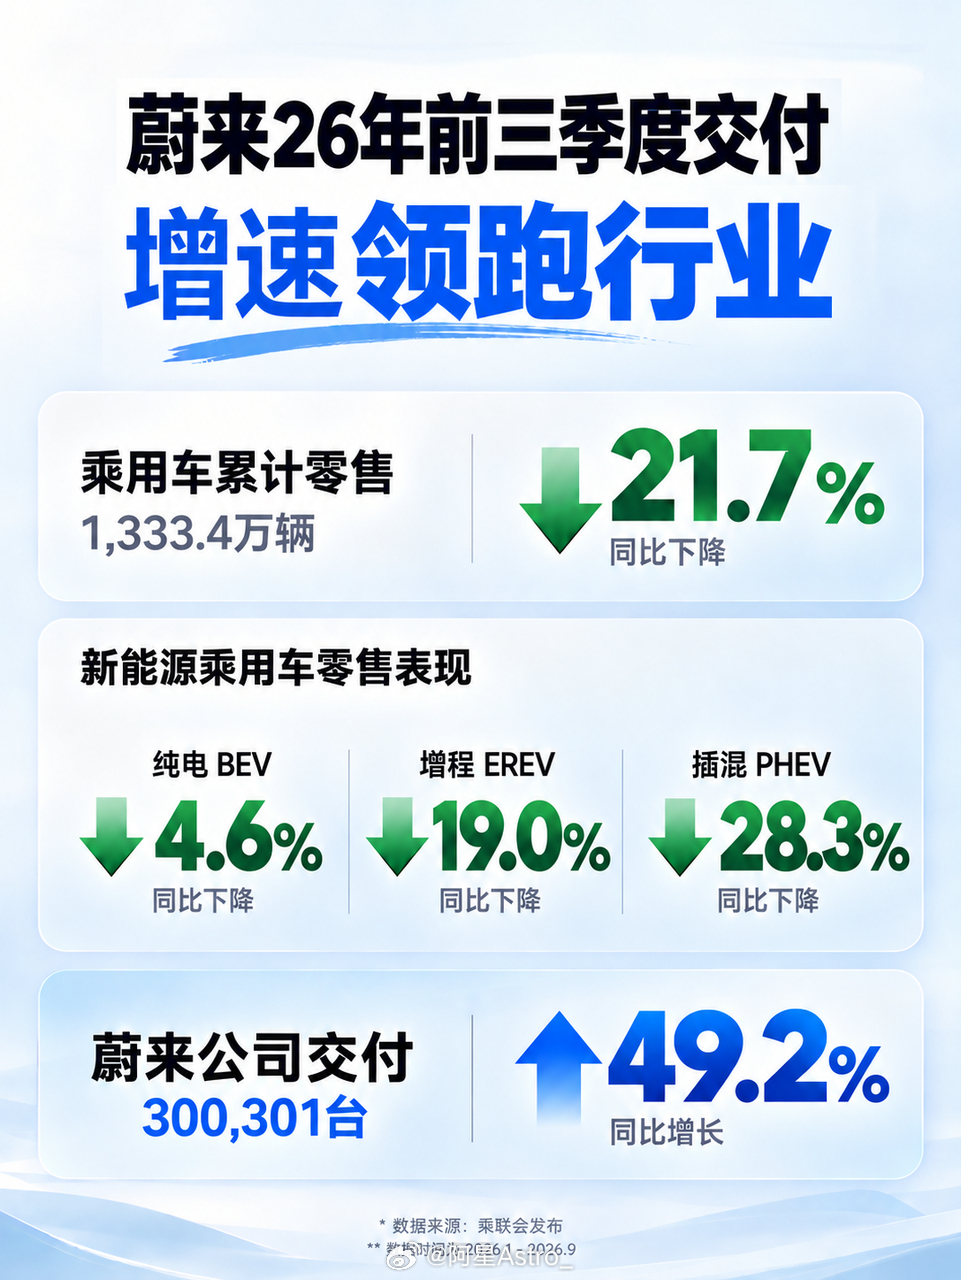
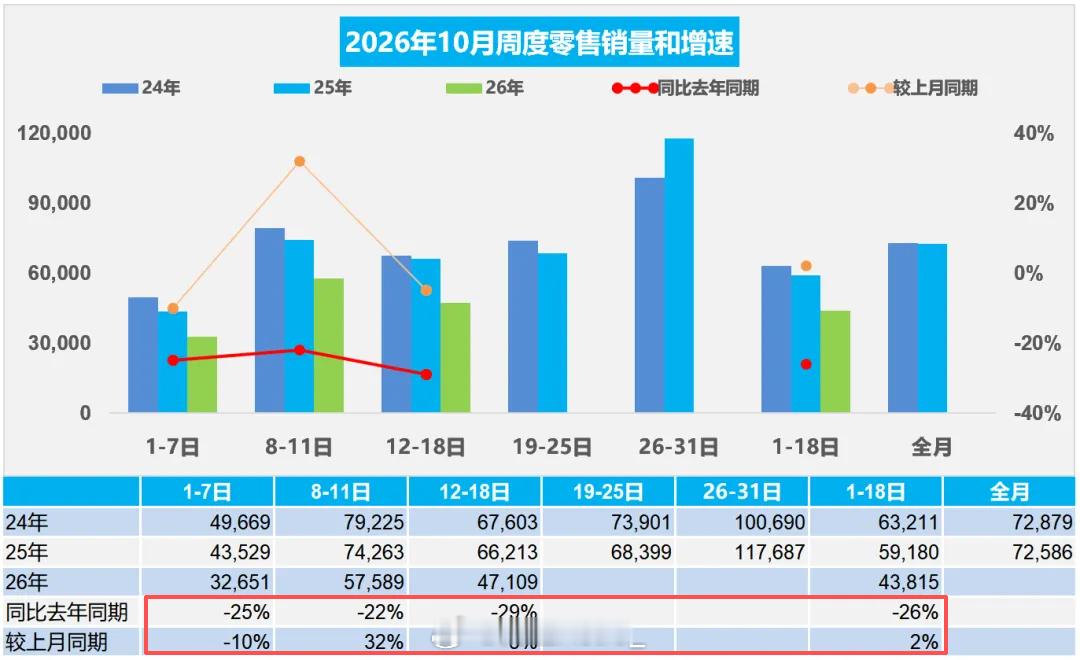
乘联会的数据很直白:9月乘用车零售161.8万台,同比跌了28%,往年最旺的月份录得近三成跌幅;前三季度累计1,333.4万台,同比下滑21.7%;进了10月也没缓过来,1-18日零售同比还是-26%。大盘在收缩,这是今年所有车企共同的底色。
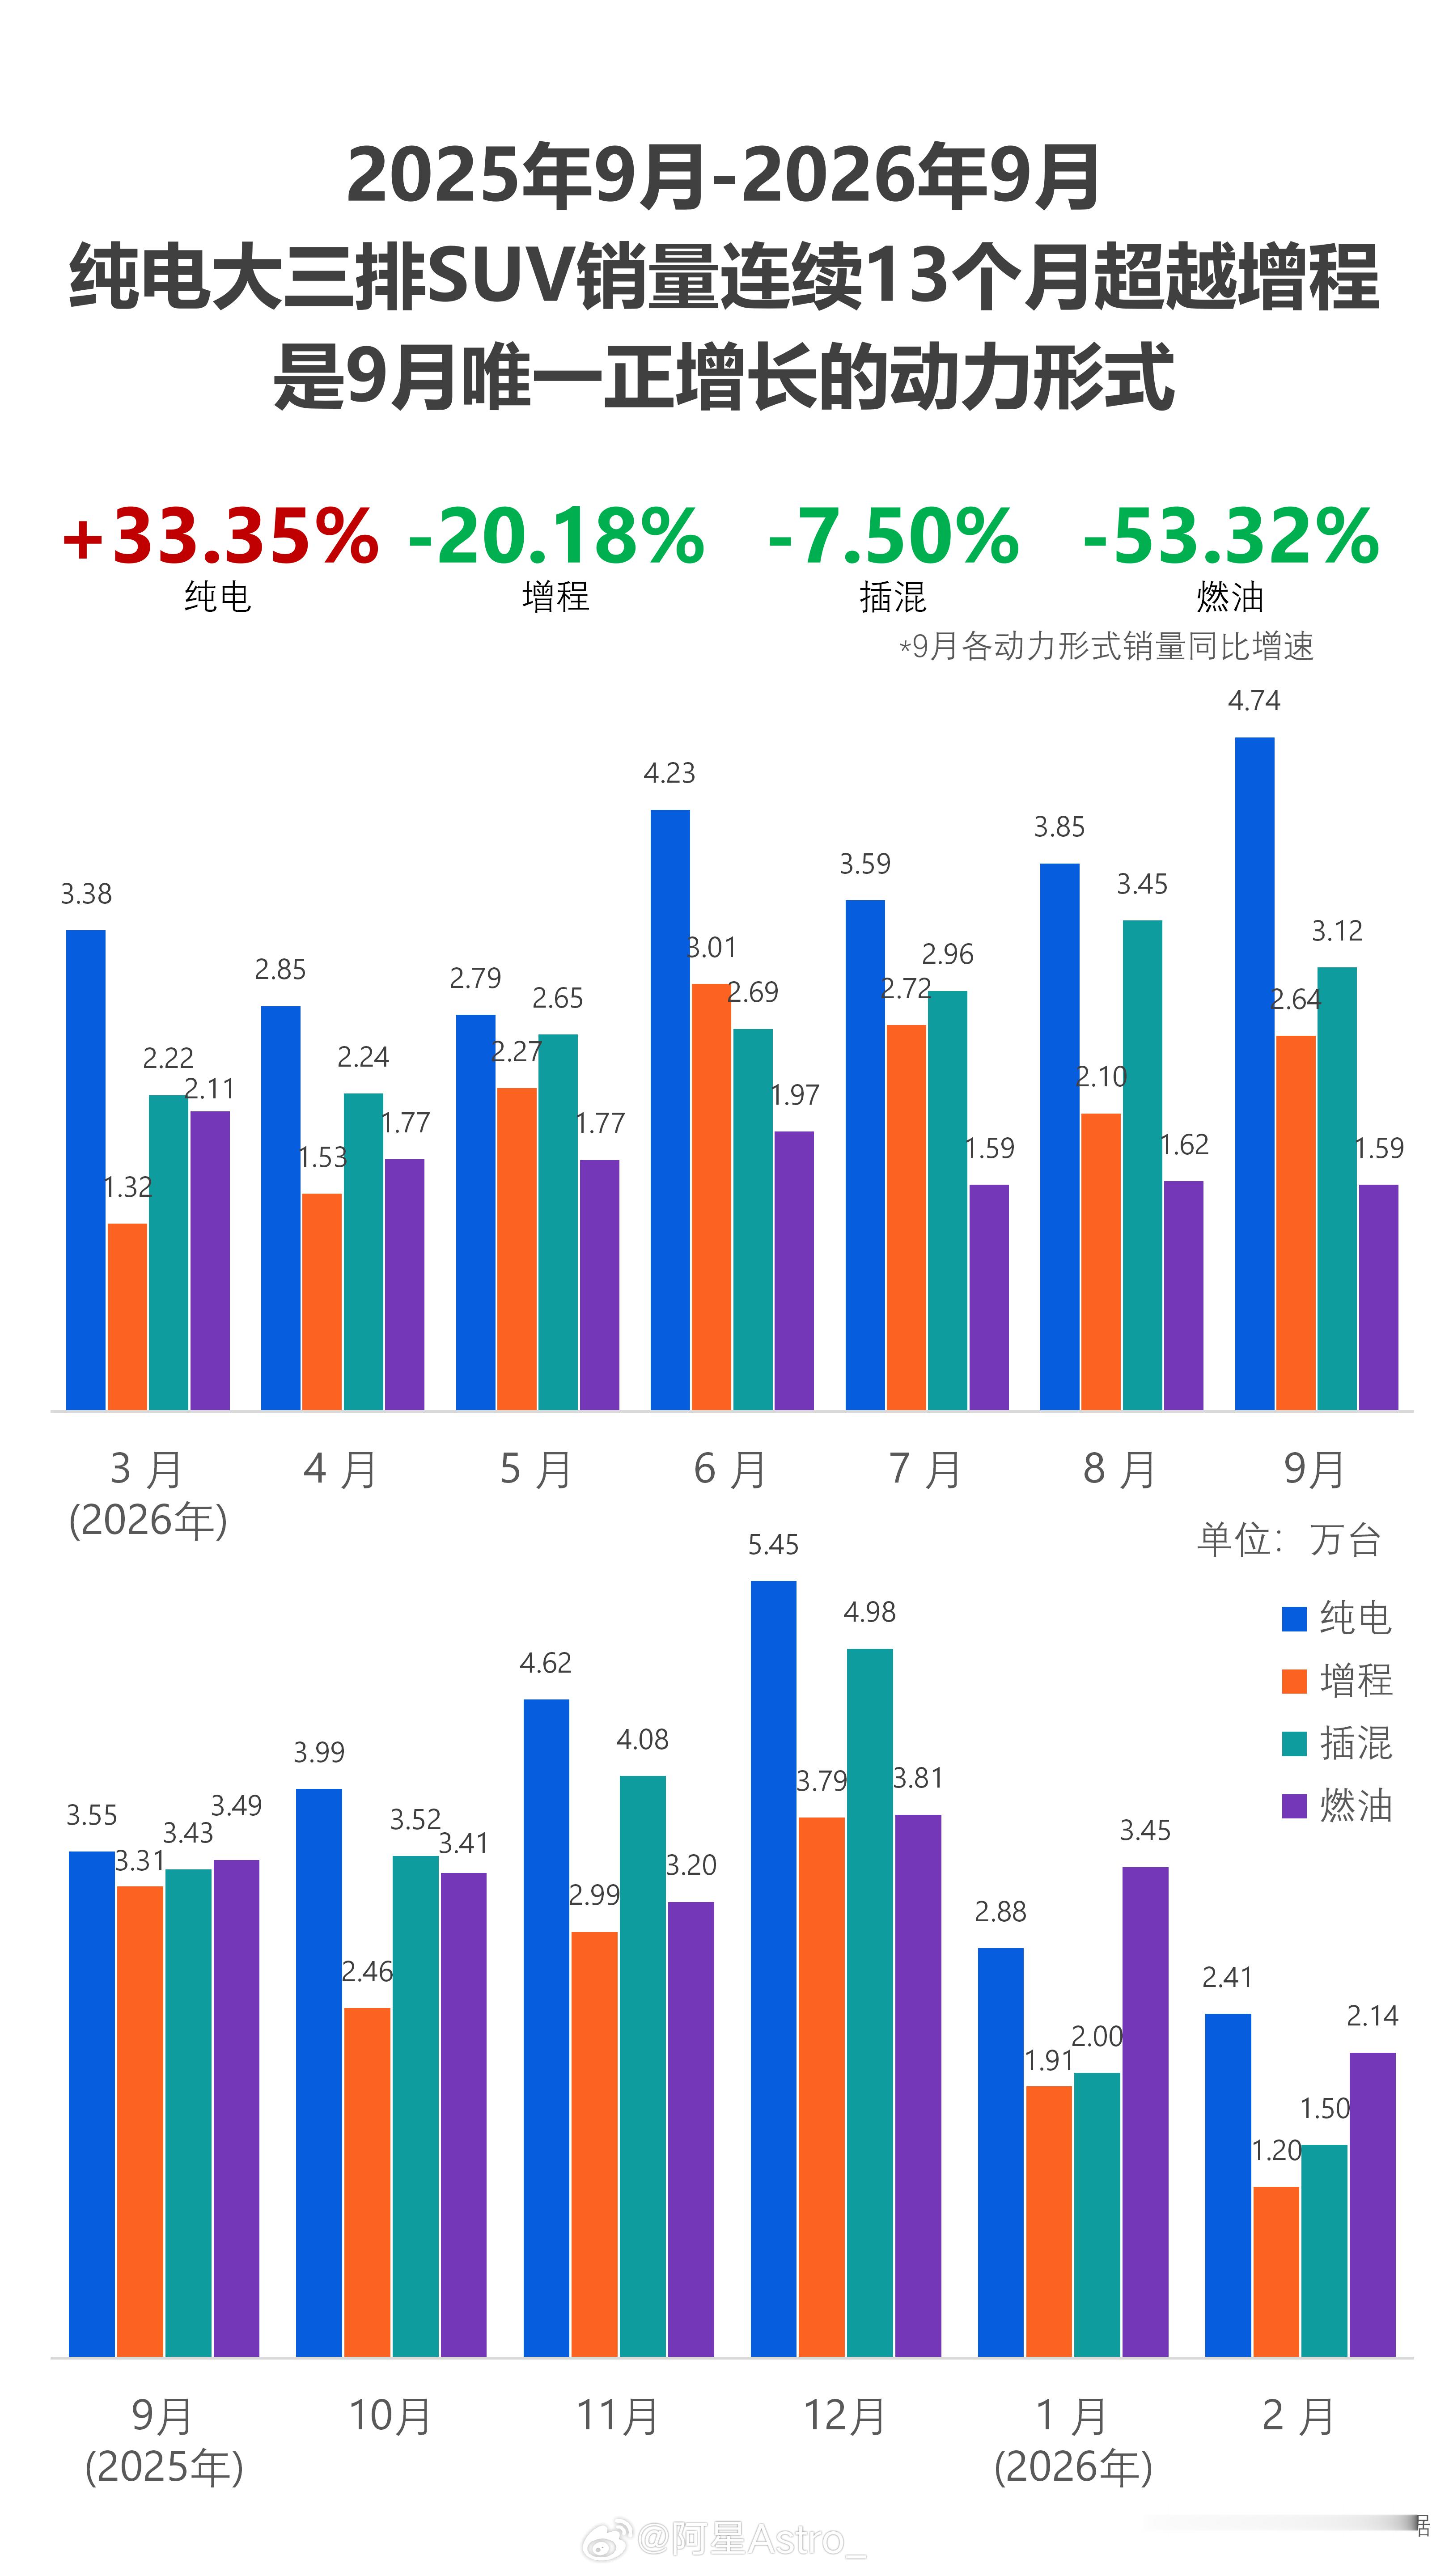
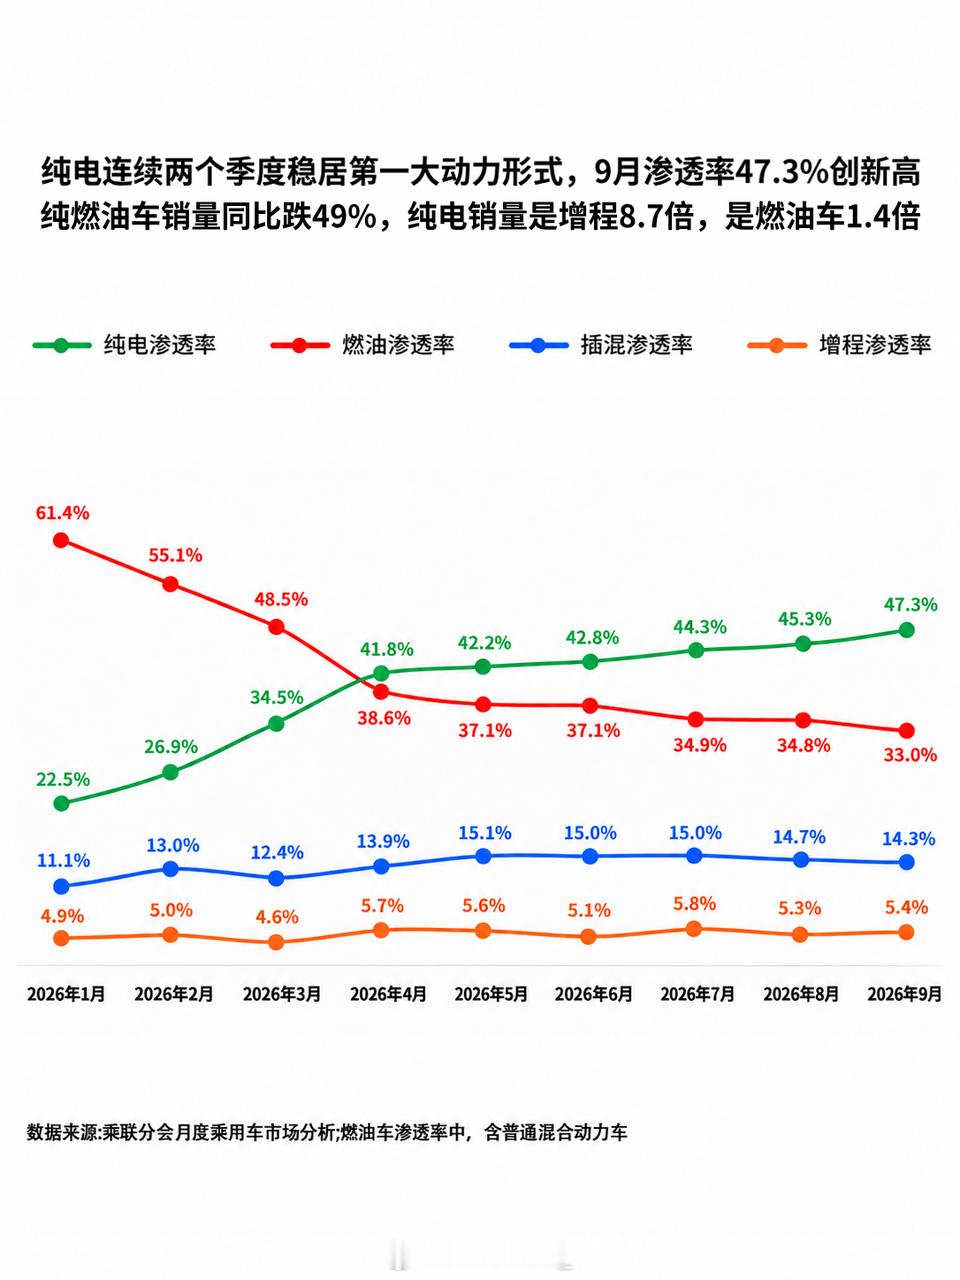
但把数据拆开,收缩并不均匀。前三季度纯电零售只降了4.6%,增程降19%,插混降28.3%。9月纯电在乘用车里的渗透率到了47.3%,从4月反超燃油车开始,已经连续6个月是第一大动力形式;新能源整体渗透率67%,创了新高。另一个逆势的细分是大型SUV:9月单月首次突破10万台,同比+65.63%;前三季度累计62.59万台,同比+82.6%。市场在缩,但需求在往“纯电”“大车”“高端”这几个方向挪。
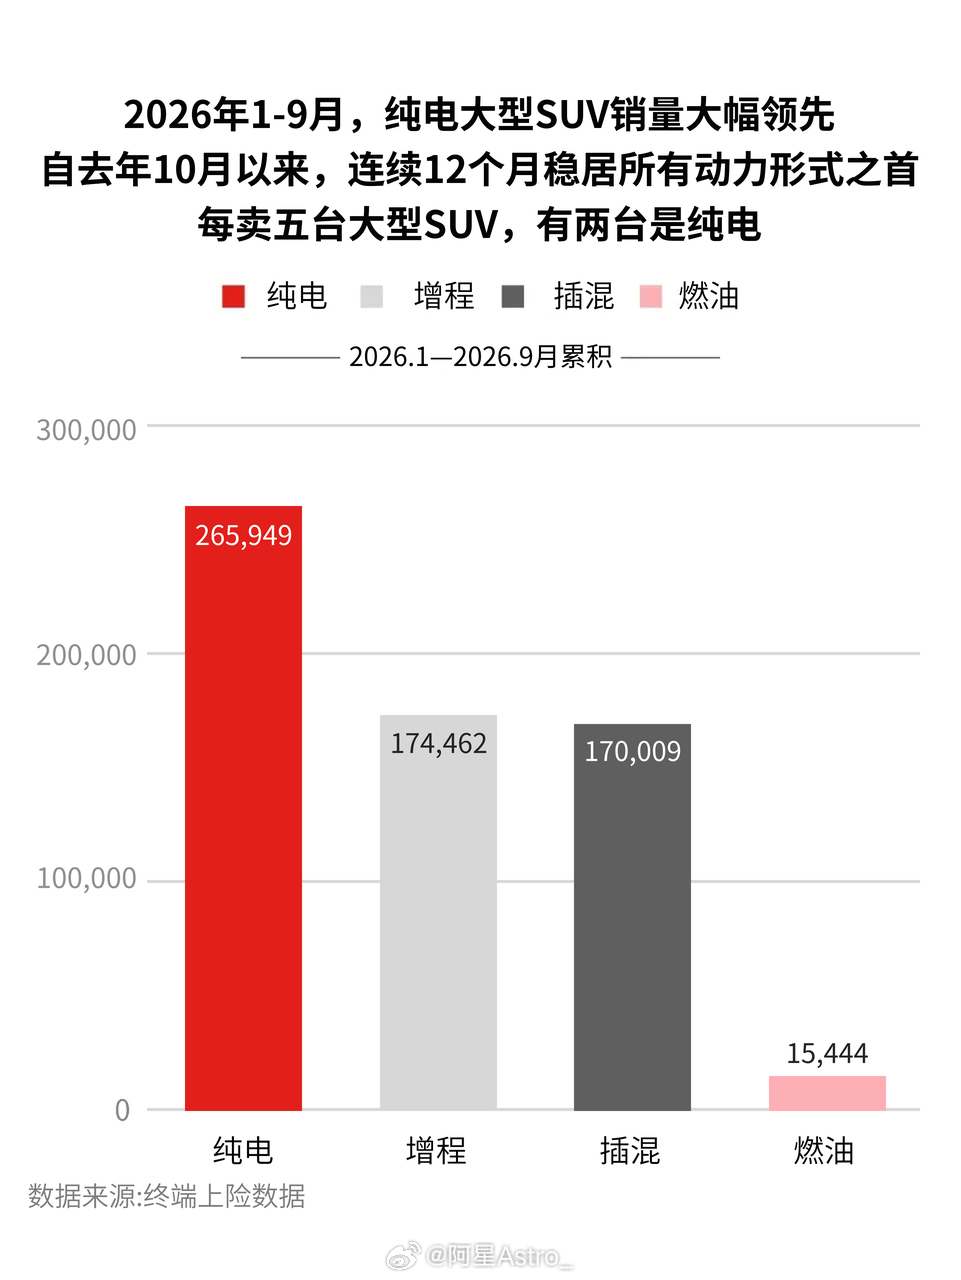
蔚来公司正好站在这几条线的交叉点上。前三季度累计交付300,301台,同比+49.2%,对比大盘-21.7%,差出了70多个百分点。蔚来和乐道旗下四款大型SUV前三季度卖了18.88万台,在大型SUV市场占30.16%,在纯电大型SUV里占70.98%。换成更好理解的说法:国内每卖出十台大型SUV,有三台来自蔚来或乐道;每十台纯电大型SUV,超过七台出自蔚来公司。
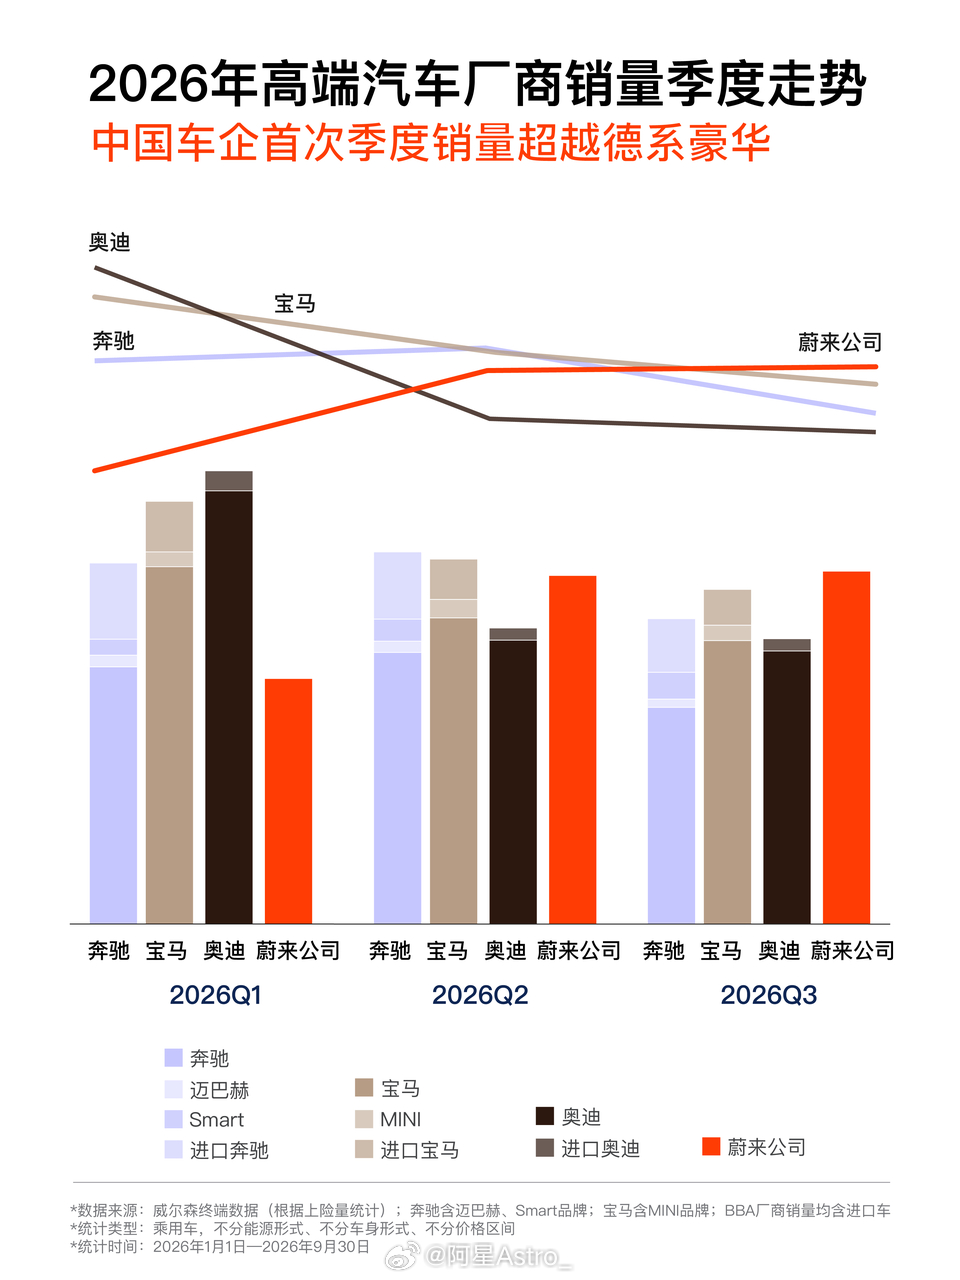
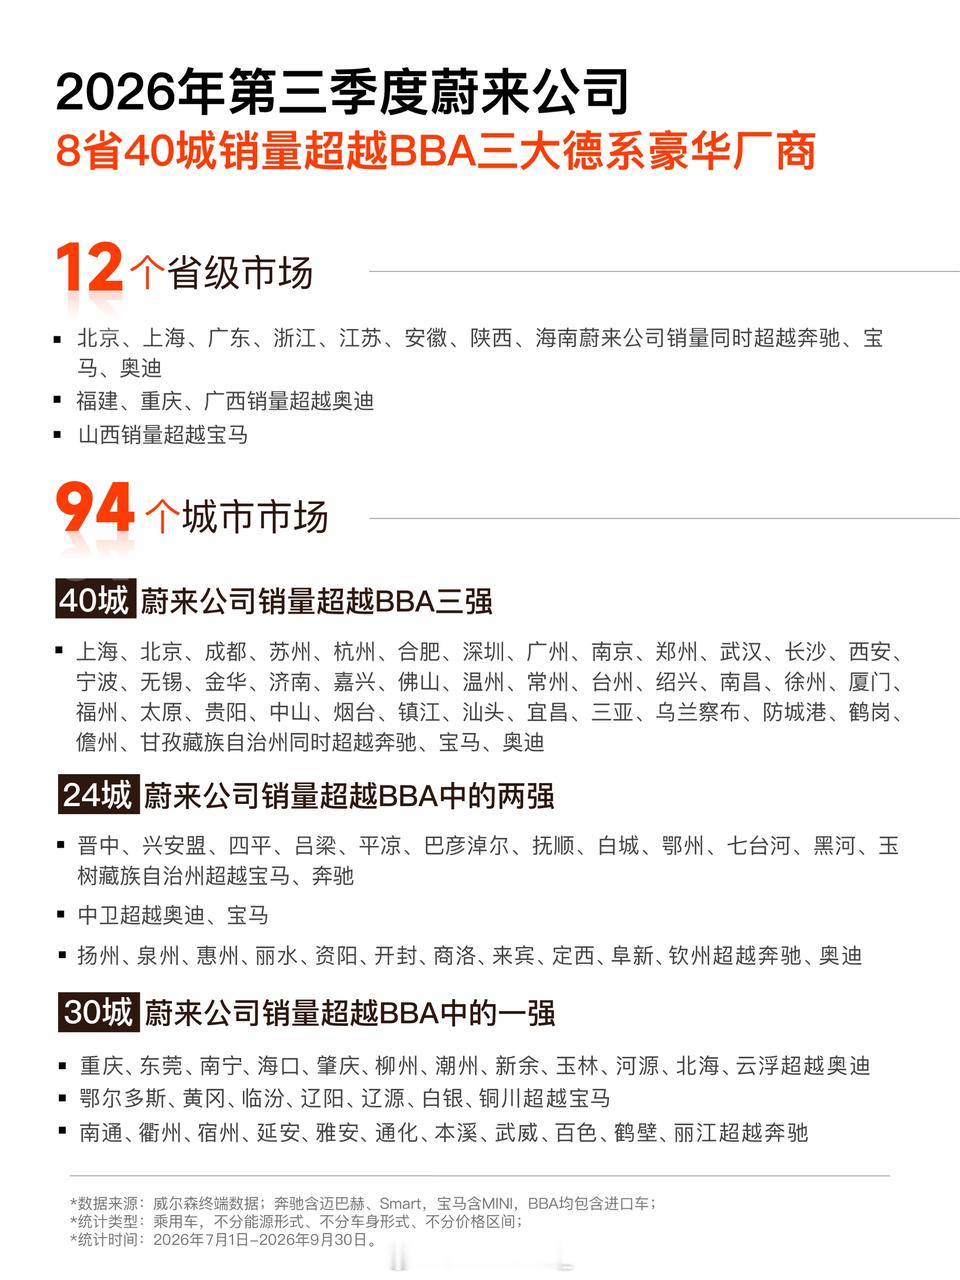
还有一组挺有标志性的数据。威尔森终端数据显示,三季度蔚来公司国内终端销量111,638台,第一次同时超过奔驰、宝马、奥迪各自的季度销量(BBA均含旗下品牌和进口车);北京、上海、广东、浙江等8个省级市场、40个城市,蔚来公司的销量同时超过了BBA三家。几年前大家还在讨论中国品牌能不能在高端市场站住,现在已经开始按城市一个个对数了。
不过比起销量本身,更值得看的是这个销量是怎么来的。今年行业普遍以价换量,蔚来三个品牌的价格体系基本稳住了。二季度总营收321.4亿元,同比+69.1%;综合毛利率18.4%,同比提升8.4个百分点;原材料涨价的情况下,整车毛利率守在18.5%;经营利润2.1亿元,已经连续三个季度盈利。
撑起这些数字的,是高毛利车型在走量。全新ES8 9月零售10,539台,拿下大型SUV和40万级车型零售双第一,累计交付即将到第16万台;ES9 9月零售7,706台,连续4个月是50万级纯电车型销量冠军。乐道用两年时间累计交付突破20万台,新车加权成交均价23.4万元;firefly萤火虫连续16个月中国高端小车市占率第一,其中9个月超过70%,60kWh大电池版本也在10月23日上市了。一个守高端基本盘,一个做主流家庭,一个做精品小车,三个品牌量和价一起往上走,而不是拿价格换量。
当然,四季度的压力也得说清楚。一是大盘还在下行,价格战和原材料成本压力都没散;二是基数高,去年下半年全新ES8和乐道L90上市,2025年四季度蔚来公司交付124,807台、同比+71.7%,这就是今年Q4的同比对象;三是今年下半年没有全新主力车型,核心产品都已经上市一年以上,正处在产品周期的空档。所以Q4的同比数字大概率不会太好看,这一点没必要回避。但在没有新车冲量的情况下,蔚来单月销量还能站在3万台以上,本身就说明底盘比一年前厚了。
李斌谈行业时说过,中国汽车产业正在同时经历三重变化:市场从增量进入存量,纯电技术路线加速收敛,竞争从“品牌混沌期”迈入“品牌澄清期”。比的不再是某个单点,而是“产品定义、技术深度、供应链、成本控制、质量、制造、销售服务和品牌打造等完整能力”。放到蔚来身上,这些能力很多是过去11年一点点投出来的:全国4,180多座换电站、可充可换可升级的能源网络,一直很活跃的用户社区,再加上智驾订阅、能源服务、NIOLife、二手车这些围绕保有用户的业务,正在慢慢变成新的价值来源。
所以看今年的车企,单盯某个月、某个季度的销量排名,参考意义已经不大了。产品单点优势、价格战、高频上新这些老办法都在失灵,营收、毛利、盈利、细分市场位置这些综合经营质量,才更能说明一家公司的真实状态。
对蔚来四季度,我的判断是谨慎乐观:短期同比承压是客观的,但前三季度近五成的增长、连续盈利,以及在纯电和大型SUV市场的位置,不会因为一个季度的波动改变。明年新品上市之前稳扎稳打,守住基本盘,为新车积蓄能量,就是这一年最好的收尾。新能源汽车