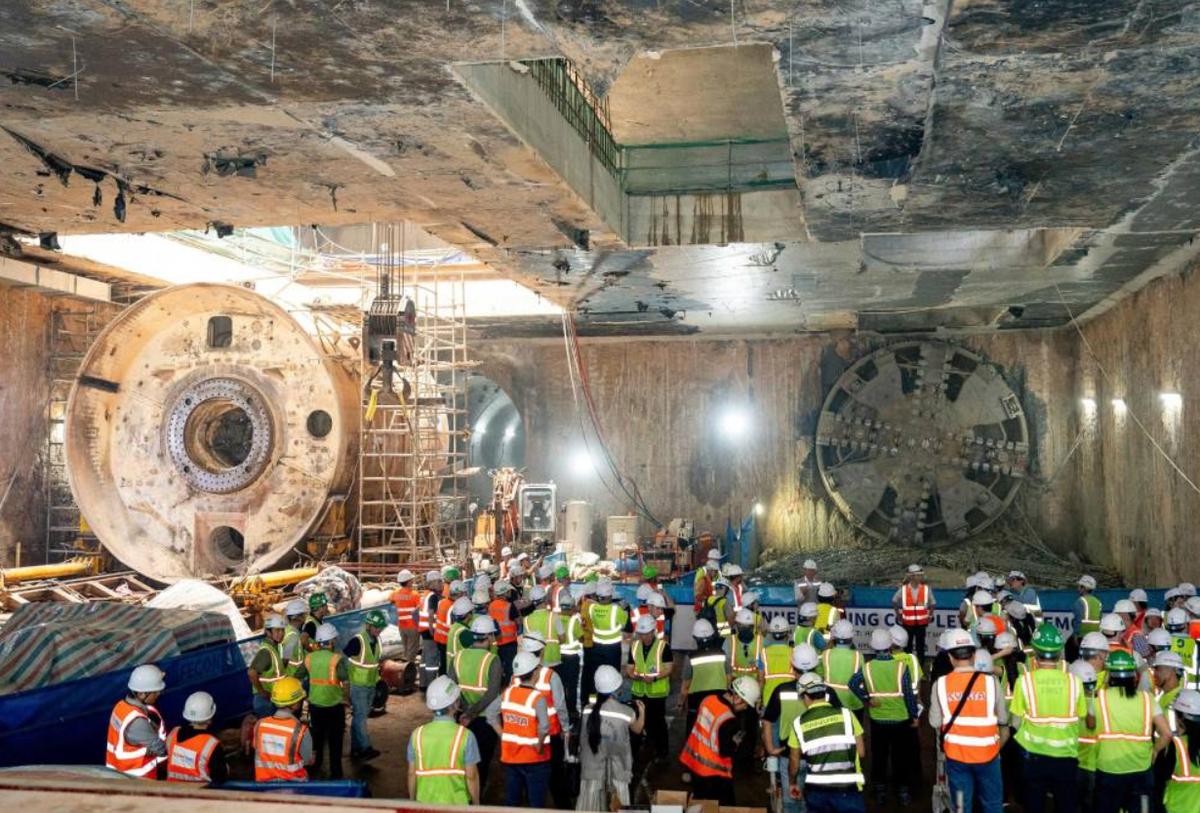
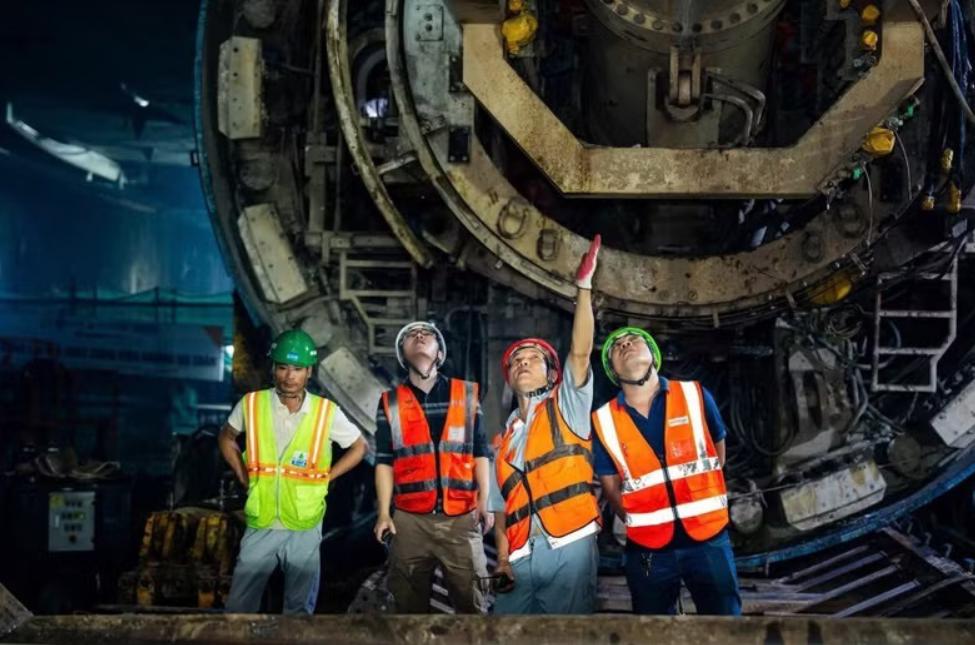
越南5条地铁线,10月15日刚签完总包合同,设备清单里100多台盾构机赫然在列。四天后,中国第50号公告落地,盾构机整机、刀盘刀具、主驱动、再制造技术,一并进入出口管制。11月18日生效。
时间点卡得太巧,但真正值得看的不是"谁被卡了",而是越南这批订单的谈判逻辑,恰好撞上了规则换版。
越南要的从来不只是买机器。越方在谈判桌上同时摆出技术转让、人员培训、配套件本地化,这套打法在过去十几年很管用,因为中国盾构机出口高速扩张期,国内多家企业海外互相压价,买方只要摆出"换供应商"的姿态,价格和技术条款都能松口。百台级订单是筹码,技术转让是压价杠杆。
但盾构机不是标准品。刀盘设计、主驱动功率、密封系统,每台都要按隧道直径、土层、水压重新匹配。主轴承在每分钟一两转下扛万吨载荷,轴向跳动控制在极小范围;刀具磨损规律、密封寿命表现,这些藏在工艺积累和现场服务里,一纸协议转不走。越南想用订单换的,恰恰是最难"转让"的那部分。
第50号公告卡的就是这个环节。整机之外,刀具刀盘、螺旋输送机、管片拼装机、主驱动系统,连同再制造技术一起管住。盾构机高度定制,交付之后刀具更换、部件维修、转场参数调整,全生命周期都依赖制造方。再制造技术入管制,效果不是拦某一台机器出境,而是让后续技术支持不再能脱离出口管理框架自由流动。想绕道第三国或换品牌?最终用户承诺和转移限制条款把合规成本抬上去了。
越南真正被动的不是"买不到"。全球七成以上盾构机产能在中国的,欧洲日本短期内接不住百台级集中交付。完全转向非中国制造,单台成本抬升直接冲击350亿美元财务模型。继续从中国买,交易性质变了:过去谈价格参数,现在叠加最终用途、设备流向、再制造服务的合规审查。集中采购体量逼卖方让步的杠杆,在管制框架下失了力,卖方能给的条件,先受管制边界约束。
河内地铁不会停,吉灵—河东轻轨中铁六局建的,中国装备在越南有运行记录。但越南得重新算一笔账:用设备订单换产业能力,在盾构机这个品类上还成不成立。
盾构机技术转移本质是一个制造体系对另一个制造体系的输出,不是贸易合同附赠的赠品。中国当年从德国日本引进设备,也没拿到核心技术转让,后来靠的是买进来之后数年拆解、测绘、试验、工程验证。越南现在连三米级盾构机独立制造经验都没有,液压系统、主轴承、电控单元全依赖进口,拿这个产业基础去谈"转让技术",谈判对象和谈判内容本身错位。
对越南印度这类有大规模基建需求、产业能力又没爬完坡的买方,难受的不是某条线延不延期,而是过去用市场体量撬技术条件的谈判方式,在供给高度集中、规则已经收紧的品类上,正在失去操作空间。