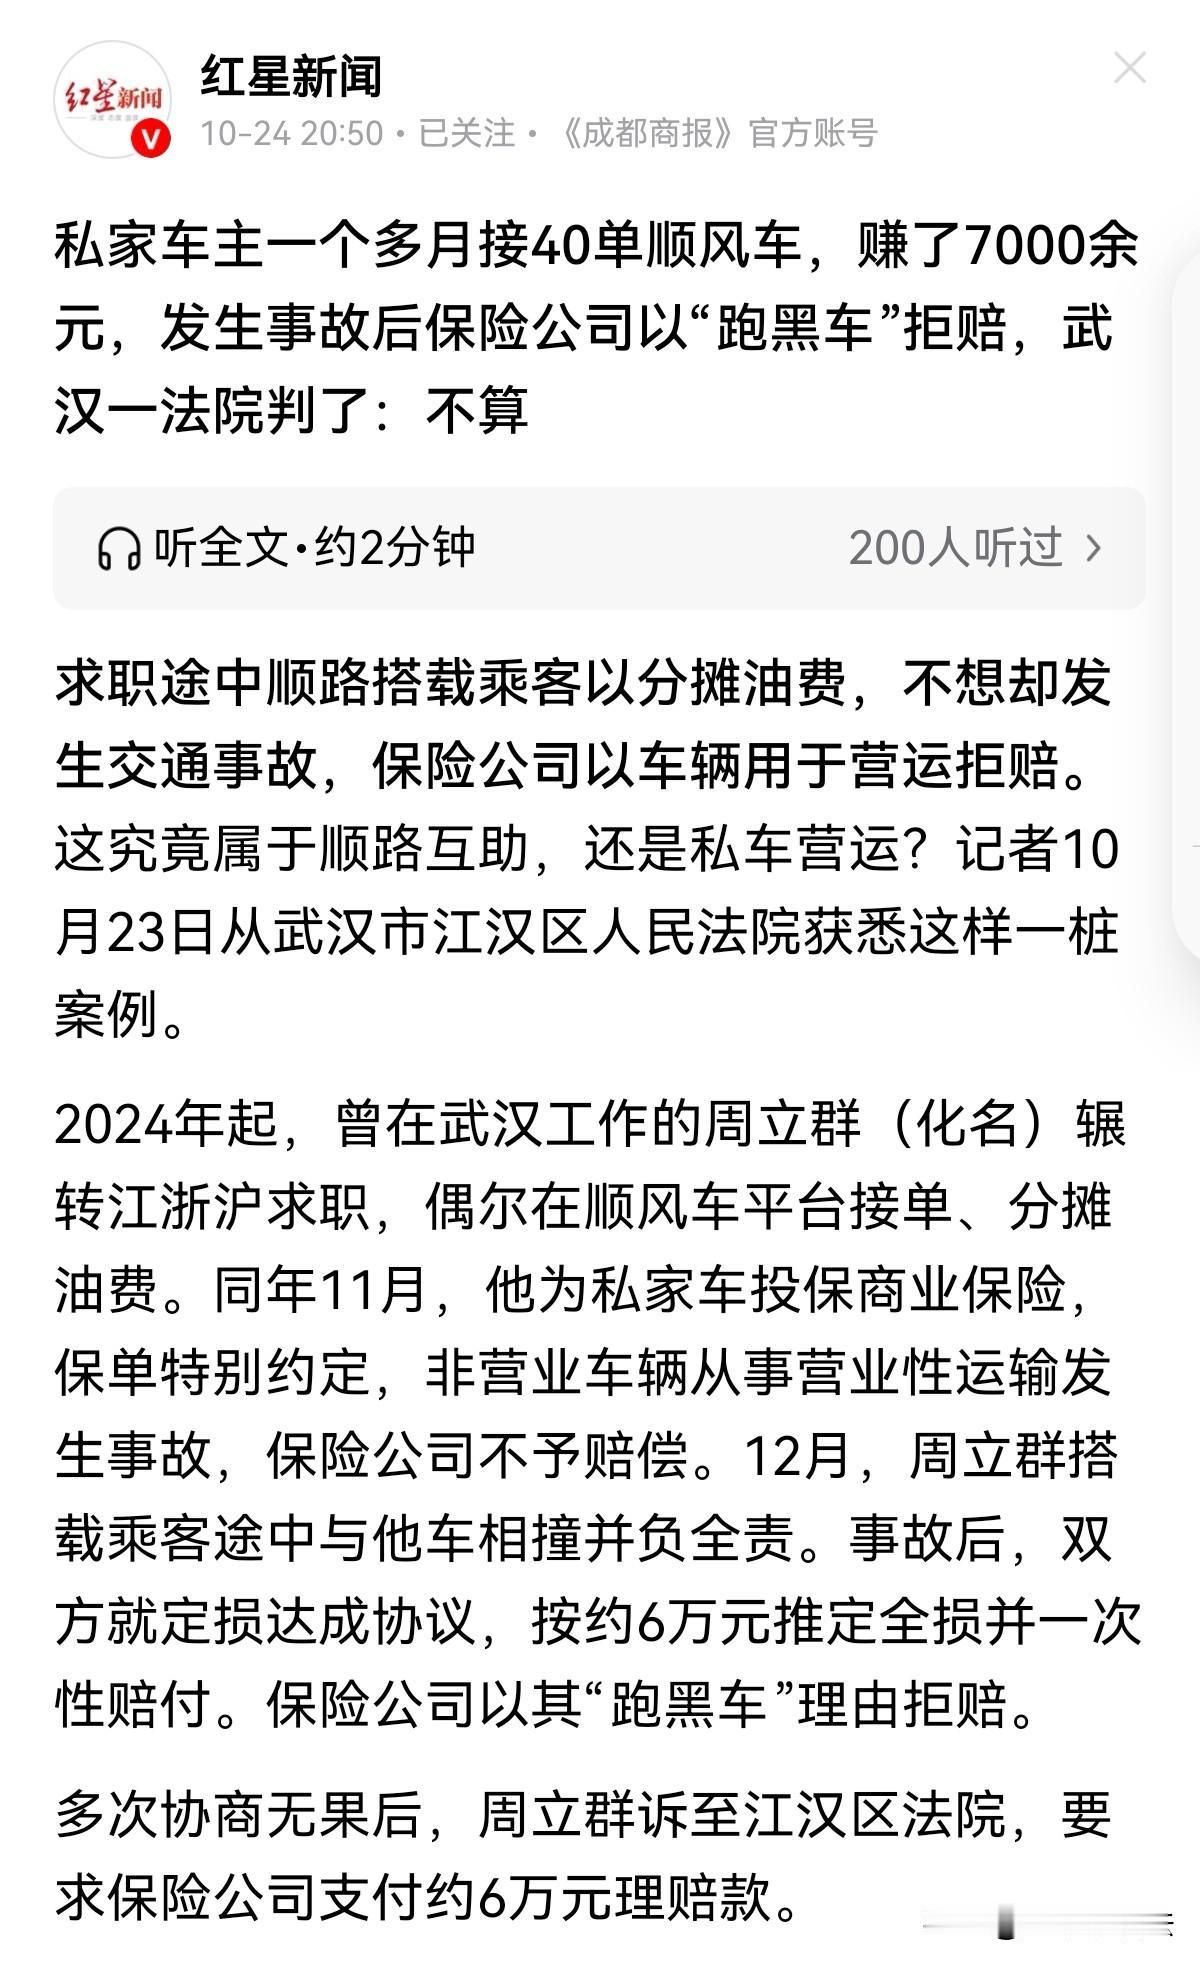
湖北武汉,男子常开车往返江浙沪一带求职。因开车油费、过路费的开销大,他便偶尔会在顺风车平台接单,减轻出行成本。同时他还为私家车购买了商保,想给自己和车加一层保障。谁知,投保一个月后,他在顺路搭载乘客的途中,与其他车辆发生发生碰撞,男子负事故全责,需理赔6万元。男子向保险公司理赔时,对方以保单约定私家车营运出险不予理赔为由拒赔。男子委屈:自己只是偶尔顺路搭载,分摊成本,不能算营运!可他多次与保险公司沟通协商无果后,将其告上法庭!法院判决大快人心!
周先生为了能多赚点钱,常年开车在江浙沪一带奔波求职,居无定所、频繁跨城出行。
时间一久,他慢慢算起了小账,长途开车油费、过路费开销不小,数据加起来的消费,让他心疼。
为了减轻出行成本,他想出一个办法,要是能在顺风车平台接顺路单,碰到与自己同路的乘客,就能多少分摊点路费了!
他主要是往各个城市跑求职工作,时不常往返带个人,根本不是靠跑单赚钱谋生。
2024年11月,周先生给自己的私家车购买了商业保险,想着出门在外,多给自己和别加一层保障。
保单里明确标注:非营运私家车如果从事营运运输,发生事故保险公司不予理赔。
谁也没想到,投保短短1个月后,意外就发生了。
12月,周先生在顺路搭载乘客的途中,不慎与其他车辆发生碰撞,经判定周先生负事故全责。
事后双方协商定损,车辆按全损处理,理赔金额约6万元。
可当周先生向保险公司申请理赔时,却遭到了直接拒绝。
保险公司给出的理由十分强硬:周先生接单载客属于私自跑黑车、从事营运活动,改变了私家车使用性质,按照保险条款,完全符合拒赔条件。
周先生很委屈,自己并不是靠营运盈利赚钱,只是顺路带一个人,减轻开销,凭啥定性为非法营运呢?
拒赔就等于自己要自担6万元,这可不是一笔小数目!买商险就是为多下层保障,他说不赔就不赔吗?这套路太深了!
周先生很无奈,他坚持多次和保险公司沟通协商,始终没结果,无奈之下只能向法院提起诉讼,讨要合理理赔。
法院审理时没有只看表面接单行为,而是逐条核查了周先生全部64条出行记录,严谨核实每一笔订单细节。
数据显示,他成功拼成的订单共40单,绝大多数集中在2024年11月至12月这20天求职期间。
日均仅1.2单,11月之前只有2单,接单时间非常集中,并非长期稳定跑单。
同时,法官对比了他的求职行程、酒店入住记录,确认所有出行路线,都是围绕他个人求职安排展开,先有自己的出行需求,才有顺路接单。
40单总收益7000余元,单均170元左右,刚好覆盖长途出行成本,不存在盈利牟利的情况。
《保险法》第52条:保险期间内,若投保车辆危险程度显著增加,车主需及时告知保险公司,保险公司可涨保费或解约。车主未报备,且事故因风险大幅增加导致的,保险公司有权拒赔。
车辆用途变为长期稳定营利营运,造成危险程度显著上升,而不是只要收一点分摊路费就直接拒赔。
周先生出行目的是自己跨城求职,接单依附自身行程、接单集中在短期求职阶段、频次低,总收入仅用来补贴路费,不是靠载客赚钱。
没有把私家车改成营运车辆,车辆使用频率、运行风险没明显变大。
《保险法司法解释(四)》第四条(精简)
法院判定是否属于危险程度显著增加,需综合标的用途、使用范围、风险持续时长等;风险在保险公司签约时可预见的,不算危险显著增加。
法院最终认定,区分顺路互助和非法营运,不能只看是否收费,核心要看出行目的、接单频率、费用性质。
周先生的行为只是合理的合意同乘分摊成本,没稳定营运、没盈利目的,也没大幅增加车辆使用风险,车辆本质还是家用属性,和职业网约车有本质区别。
此外,顺风车属于国家鼓励的绿色共享出行模式,保险公司在签订合同时,理应预见私家车合理顺路拼单的情况。
因此,本案情形不属于法律上“危险程度显著增加”,保险公司拒赔理由不成立,应当按照保险合同赔付6万元车损。
最终法院判决:保险公司全额赔付6万元理赔款。
保险公司上诉后,二审依旧维持原判,该判决已生效。
有人说,既然鼓励私家车也许可以用来接单顺风车,到了司机手里的钱都扣了各种费用和税的,保险凭什么不赔,凭什么说黑车?
有人说,保险公司是企业,要赚钱没错!但你要有是非之分,要有担当责任,总想着赚钱,这个社会不就乱套了?顺风车明明是利国利民,减轻交通出行的压力的,好吧!
信源:红星新闻 2026-10-24
对此您怎么看?