奥派经济学奥派经济学法国经济 今天只引用几篇X文。
引用Handre:“每当ZF支出被设定上限时,G僚们便会将这一数值视为目标,而非随意的最高限额;其结果往往与初衷背道而驰。
试图通过干预来阻止进一步干预,只会引发更多的干预。”图1。
所以不论软约束或硬约束对ZF人来说都不是约束。只要设定上限,ZF人只会更快花钱以达到上限,然后要求提高上限。真正能约束ZF人的方法就是米莱电锯。
干预永远只会带来更多干预,但卻不能解决问题。所以媒体上管管派是在祸害老百姓,而不是帮助老百姓。
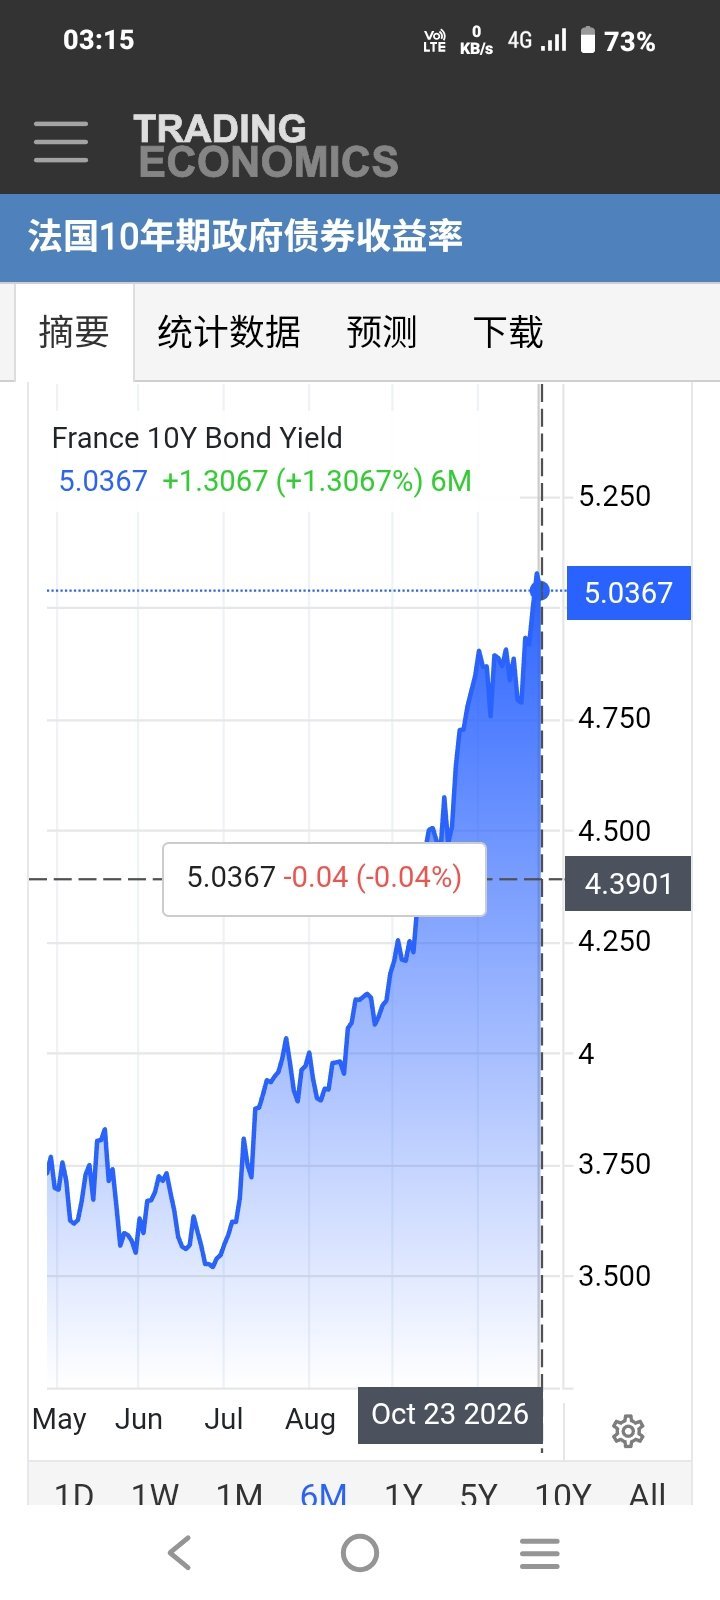
法国的债务问题越搞越严重。法国长债利率本来就高。再加最近的乱局和法国国会拒绝改革减支出。长债利率再次上升。法国ZF更难发债,随时崩盘。图2。
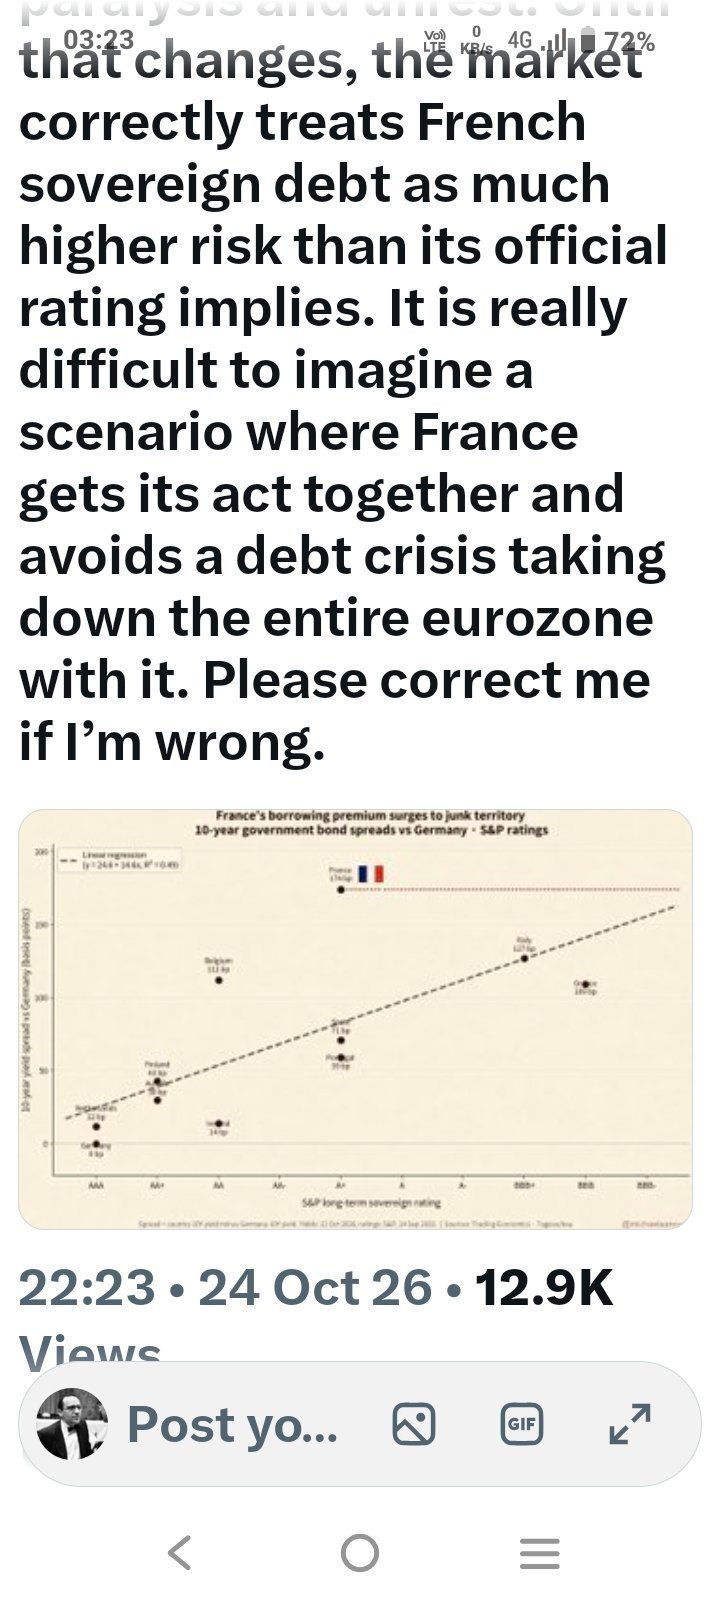
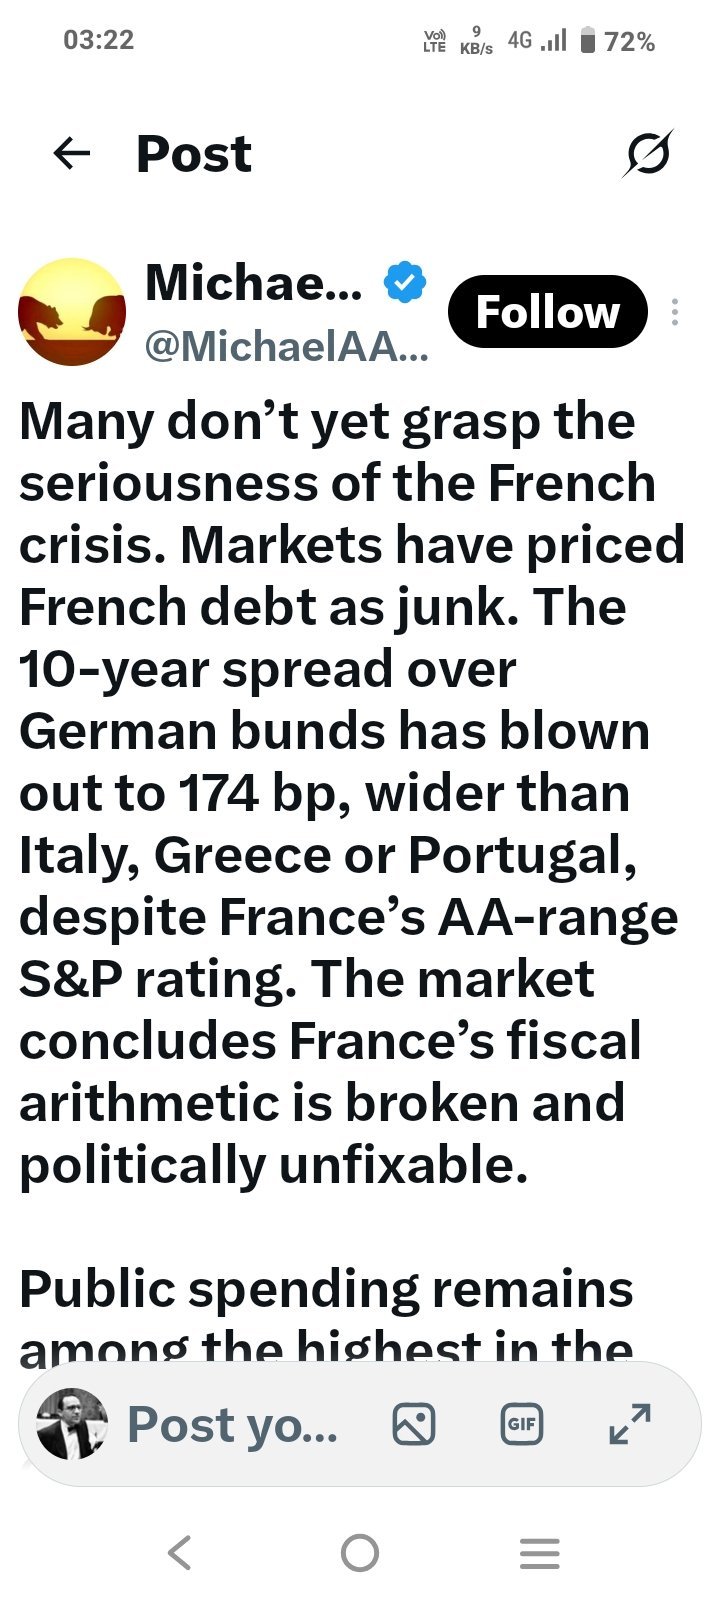
引用:“许多人尚未意识到法国危机的严重性。市场已将法国债务视为“垃圾级”资产。尽管法国在标普(S&P)的评级仍处于“AA”区间,但其10年期国债与德国国债的利差已飙升至174个基点——这一利差甚至超过了意大利、希腊或葡萄牙。市场认为,法国的财政账目已彻底失衡,且在ZF层面已无法修复。
法国的公共支出水平在发达国家中位居前列(占GDP的57%),沉重的税收负担已严重压制了增长潜力,而其ZZ体制则陷入了瘫痪。多年来,实质性的改革始终无法推进;每当ZF尝试改革,工会和街头抗议便会迅速爆发,且往往伴随着暴力。近期的骚乱凸显了这一制约因素:任何削减支出或提高退休年龄的认真尝试,都可能引发进一步的动荡,进而损害商业信心、旅游业及税收收入。短期内的财政冲击已显而易见,而从长期来看,信心受损所带来的负面影响更为严重。
融资成本上升进一步加剧了问题。预计明年法国的利息支出将超过900亿欧元,这一数字已超过了G防或教育预算;随着债务在当前高利差水平下进行再融资,利息支出还将持续攀升。这些利息负担足以抵消任何可能通过立法实现的财政紧缩,反而会扩大赤字,并加速推高本已接近120%的债务与GDP之比。市场显然已预料到评级下调的风险;一旦评级下调,法国银行业的融资成本将随之上升,导致信贷收紧、经济增长放缓,并进一步侵蚀税收收入。这就是典型的“厄运循环”(doom loop):收益率上升 → 赤字扩大 → 经济增长与银行业受损 → 收益率进一步上升。
评级机构的反应往往滞后于市场,但最终仍会跟随市场定价做出调整。法国目前缺乏一个能够持续推进财政调整,且不会引发社会瘫痪与动荡的执政多数派。在这一局面改变之前,市场将法国主权债务视为高风险资产——其风险远高于官方评级所暗示的水平——这种判断是合理的。实在很难想象法国该如何扭转颓势,从而避免爆发一场可能拖累整个欧元区的债务危机。”图4至6。
简单来说法国乱局和无法改革会减少法国财政收入和降低经济增长,而支出卻不断上升。例如国债利息。法国财政只会更快崩溃。到时肯定拖累整个欧元区。
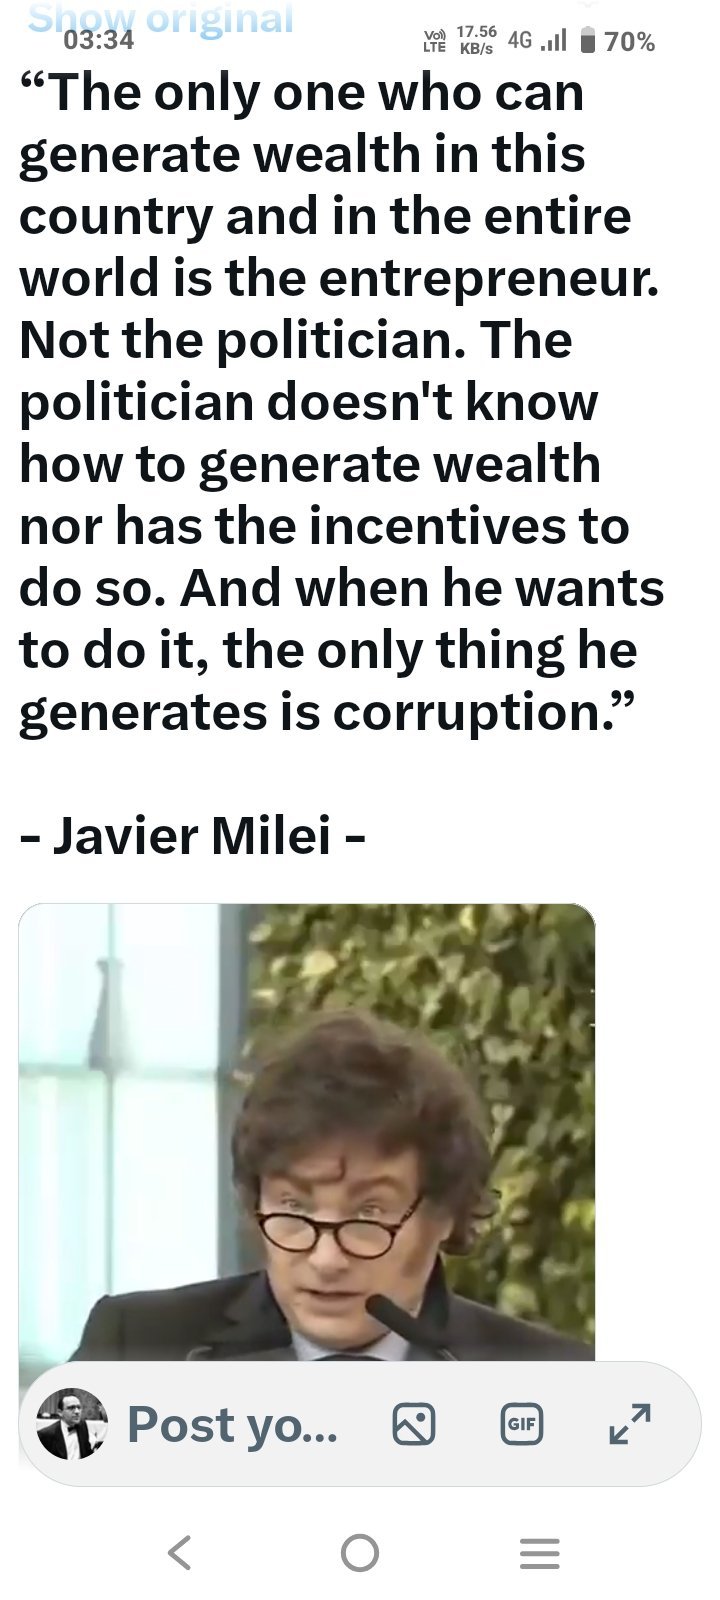
所以阿根廷米莱有一句话非常值得不断重复:“在这个国家乃至全世界,唯一能够创造财富的人就是企业家,而非Z客。Z客既不懂得如何创造财富,也缺乏这样做的动力;而当他们试图去‘创造’财富时,最终制造出来的只有F败。”图7。
可惜很多人依然坚持相信ZF人能管好经济。但是天下乌鸦总是一样黑。