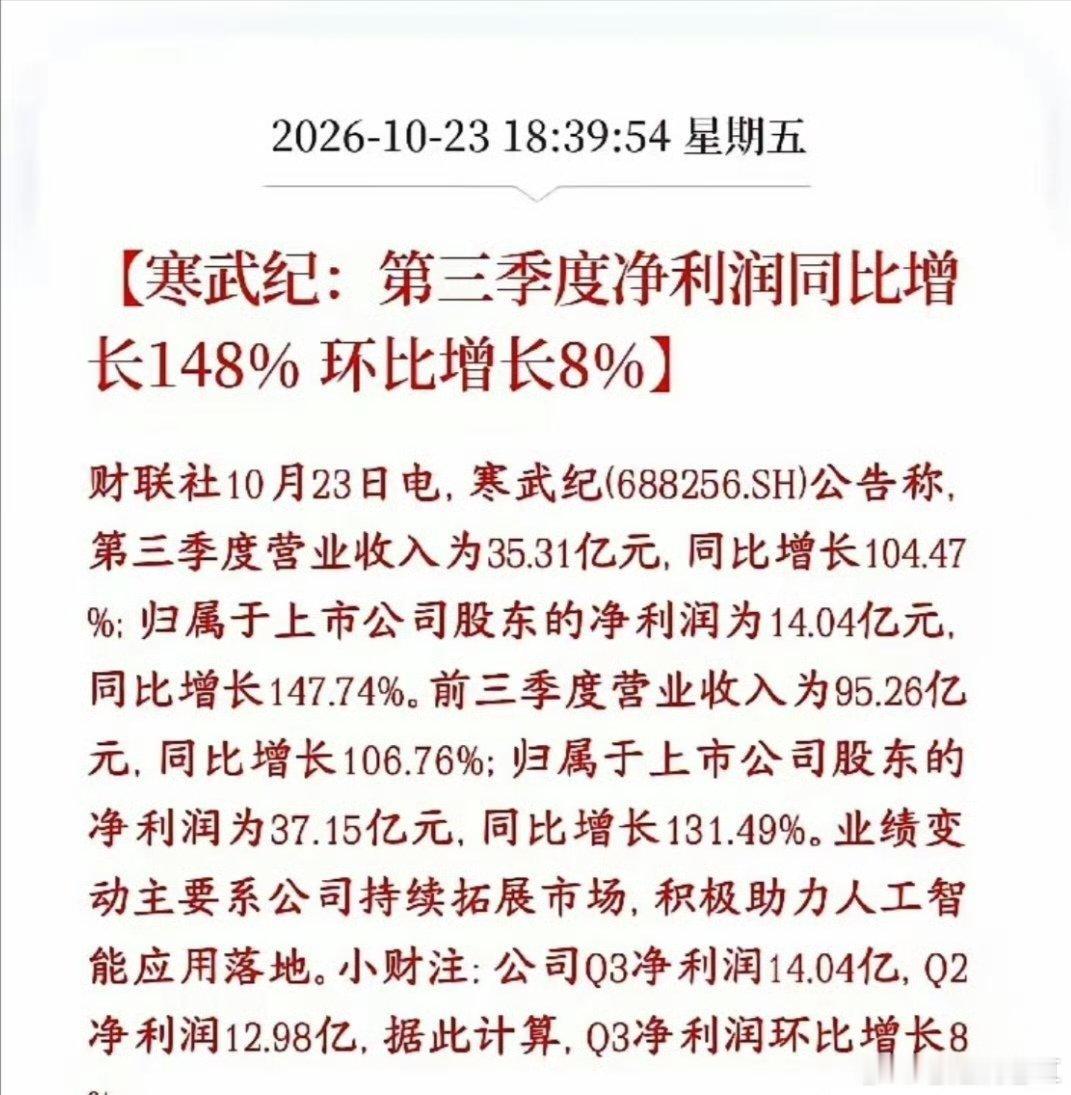
寒王三季报落地:高增兑现,但少了超预期惊喜算力芯片龙头寒武纪披露三季报,数据亮眼:Q3营收35.31亿,同比大增104.47%;归母净利润14.04亿,同比上涨147.74%,扣非净利13.58亿,同比168.13%。国产算力的真实需求实实在在落地,盈利水平、利润率保持高位,印证国产AI芯片高景气逻辑。不过细看结构,同比数据好看,环比增速明显回落,整体落在市场一致预期内,没有超出想象的惊喜。前期预期拉满的资金,难免会觉得力度不及期待。这份财报的定位很清晰:它是国产算力的定心丸,不是引爆AI硬件集体大反弹的强催化剂。行情阶段变了,赛道从加速狂奔,转入平稳增长区间。在外围算力产业链情绪动荡的背景下,国产算力这条独立主线价值凸显,资金会把它当成避险方向。利好传导方向:国产算力芯片、国产服务器、算力配套软硬件。寒王作为板块标杆,业绩稳住,这条支线的资金信心就还在,和海外算力链形成分化。国产算力AI芯片