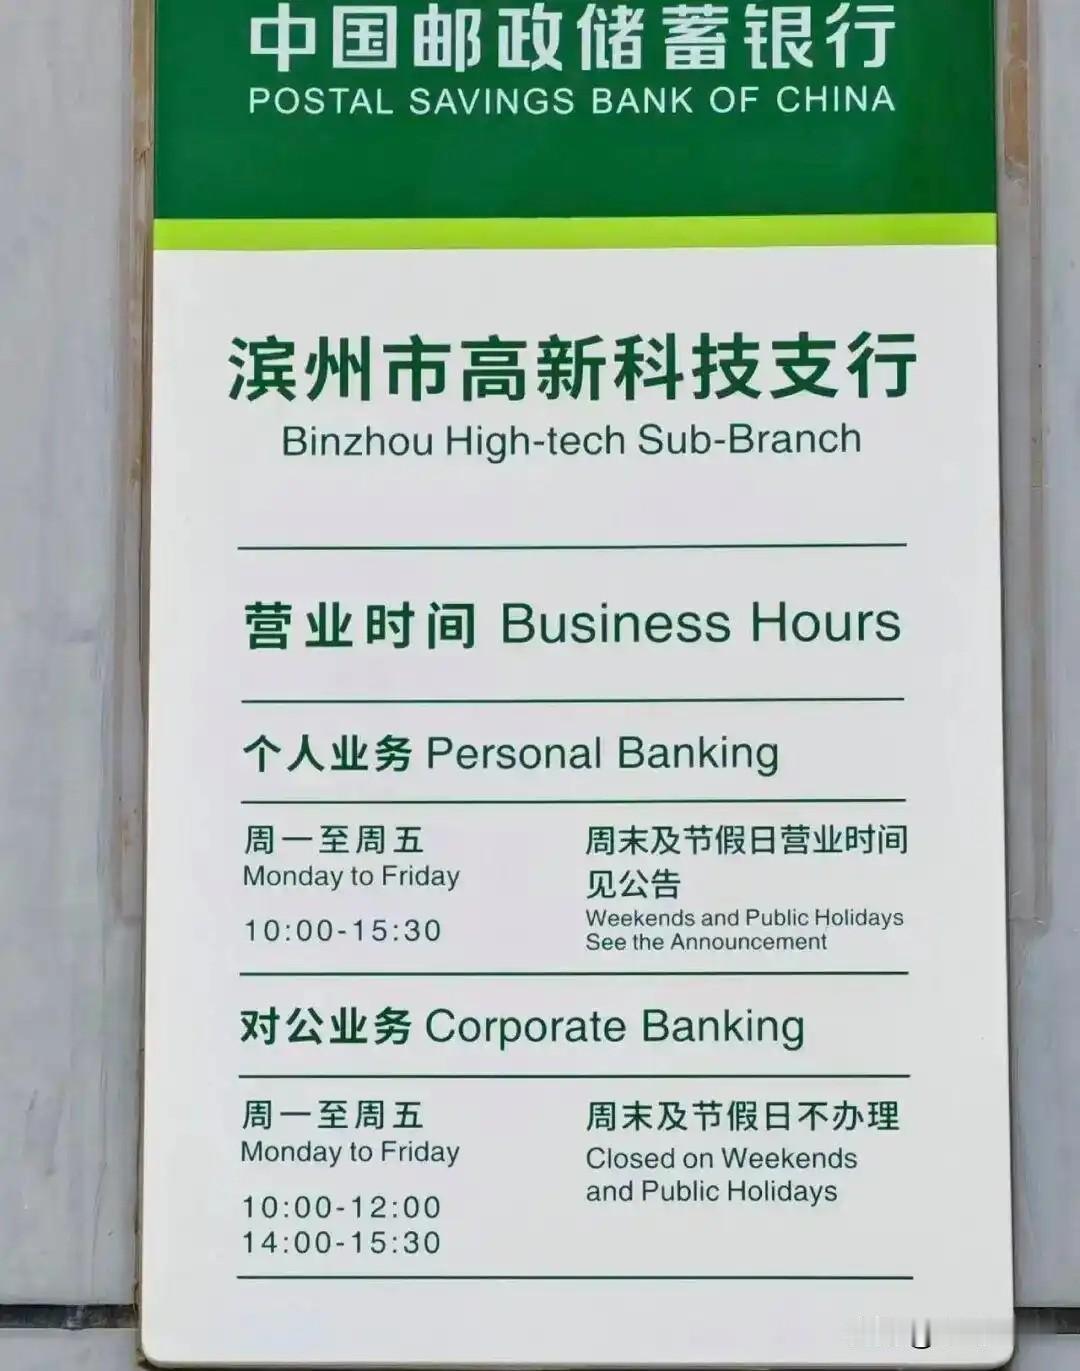
银行只开3.5小时,谁在“算计”老百姓的时间
·
山东滨州邮储高新科技支行的公示牌被拍到网上,像一巴掌扇在普通人脸上:对公业务周一至周五10:00-12:00、14:00-15:30,一天3.5小时,周末全熄。高新区另一家邮储不接对公,小老板没得挑,只能掐着秒表往门里钻。10点才掀帘,15点半就停接客,可后台系统17:30才关——中间两小时不是不能办,是不想收新单。 表面是“门开得短”,往深里刨,是银行把数字化红利全记进利润表,把时间成本全算进老百姓的请假条。卷帘门一落,金融的公共性,被折成半张废纸,风一吹哗啦的响。
一、不是柜员懒,是整条现金链在退潮
别光骂前台摆谱。央行2026年二季度支付体系数据:ATM机具跌破70万台,只剩69.43万台,较2018年峰值少近四成;一季度还有72.58万台,三个月又砍了3万多台。 银行业平均离柜率破90%,35岁以下到店不足5%,五年客流下跌超60%。
柜台塌方,三线城市支行一年烧几百万,没贷没存的二级点纯赔本。于是“低功耗模式”上线:晚开门、长午休、早卷帘。可后台灯还亮着,人进不来,柜员没早退,点钞、核印鉴、等押运一直忙到系统关。数字化这趟高铁踩满油门,站台上的老人和个体户,行李没拎稳就被甩出了站,还被嫌挡了道、蹭了座、蹭脏了人家的地毯。
二、法律底线:能转型,不能把人关在门外
《商业银行法》写死:营业时间应方便客户并公告,不得擅自缩短。2025三部门29号公告、2026年2月施行的《人民币现金收付及服务规定》再补刀:吸收个人存款、有实体网点的银行必须办现金存取;面对面的服务,必须留人工现金通道;ATM数量功能要够用,不能把人逼到没处取。
翻译过来:90%的业务搬APP可以,但剩下10%刚需——票据、印鉴、解冻、大额取现、老人存折——必须留半扇门。滨州这网点说“15:30前进门都办完”,算兜底;但“不收新单”把风险全都转嫁:企业主堵车十分钟,半天白跑。银行把降本写成客户手里的假条,算盘拨得精,也拨得的人透心凉,连个零头都不给人留,好像客户的半天不叫时间,叫“冗余损耗”。
三、最疼的三类人:小微、老人、被绑卡的打工人
高新区对公点稀,3.5小时还被午休劈两截。小老板开发票、变印鉴、做备案,件件临柜,容错率趋零。高先生连跑两早晨,9点到门没开,10点才放人,办个事像偷情似的得挑时辰。
老人攥存折站ATM前发懵——能读存折的机器不是没有,街角的那台早拆了,得坐三站公交去支行。银发通道喊了多年,落到区县就剩一块褪色的指示牌。
打工族更被动:工资卡被厂里批量开在这家行,想换?基本账户规则卡着,没得用脚投票。所谓“用脚投票”,前提是脚能踩进另一家门槛;门槛里坐着系统,外头淋着雨,还嫌你鞋底脏,怕你踩脏了人家的地毯。
四、不是反技术,是反“冷转型”
日本、新加坡网点也瘦身,但留了“对公晚市预约”、“社区流动服务车”、“银发绿色通道”。我们缺的不是技术,是把手里成本表翻过来——哪行小字写着“人”。
监管点过题:网点可轻型化,但县域、老城、产业园不能留空白;关停要有替代方案,不能“一关了之”。滨州高新区恰恰是企业高频区,反而缩得最狠,逻辑拧着。
银行拿金融牌照、背公共信用。可以关柜台,不能关责任;可以缩工时,不能缩掉“兜底”二字。把“不方便”包装成“精细化运营”,说白了就是拿客户的腿,替银行的算盘垫脚——脚麻了,算盘响得倒挺脆。
五、区域垄断:当“没得选”成了默认设置
最刺人的不是3.5小时本身,是“唯一对公点”还这么排。同城滨城区支行9:00-11:30、14:00-16:00,黄河八路支行到16:30,唯独高新科技支行收得最早。
物理触点收缩叠加区域服务集中,客户失去议价权。企业不是不想换,是基本户、涉税、代发、票据全绑在这套系统里,迁移成本比排队更贵。银行算单点ROI,用户扛整条产业链摩擦。
技术中立,排班不是。窗口开多宽,本质是“把谁的时间当成本”的选择题。
六、老百姓下次别白跑
- 对公业务:提前一天锁客户经理预约,别卡15:30点,材料一次带齐(执照、公章、授权书、凭证)
- 大额取现:5万以上手机银行约调钞,问清面额库存
- 老人办事:打 95580要适老窗口/上门服务,留工号
- 被硬拒:营业时间内该办的没办完,留公示牌照片、录音,向央行分支或12363反馈,“已公告”不是免责金牌
- 替代路径:查同级邮储/他行对公开户点,别只认一家死磕
技术该向前,但银行不是纯互联网公司。卷帘门可以定时落,服务的良心不能定时关。
把人拦在玻璃门外的,从来不是效率,是算盘珠子上沾的冷汗;门缝里漏出的不是灯光,是普通人对“我的钱还得求着取”的那点荒唐气——取自己的钱,倒像讨一口施舍的饭,还得看后厨肯不肯掀锅盖,闻闻你配不配吃这口热乎的。