越南还在做中美两头通吃的美梦,中企早已备好退路,港媒最近有个观察挺有意思:中企往周边转移产能时,越来越多人把泰国当落脚点,越南的压力肉眼可见。
我们结合最新公开的权威信息客观来看,并不是大量企业一窝蜂抛弃越南,而是国内出海制造企业的布局思路,正在慢慢分化。
很多人聊国内企业把产能往外挪这件事,第一反应都是,企业就是去找更便宜的工人,想压缩生产成本,如果单纯只是找便宜人工,那可以选的地方太多了,根本轮不到固定几个国家抢资源。
企业往外搬生产线,要盘算的事情远比想象的多,成本只是其中很小一块,能不能安心长期做事,才是很多老板心里排在第一位的事。
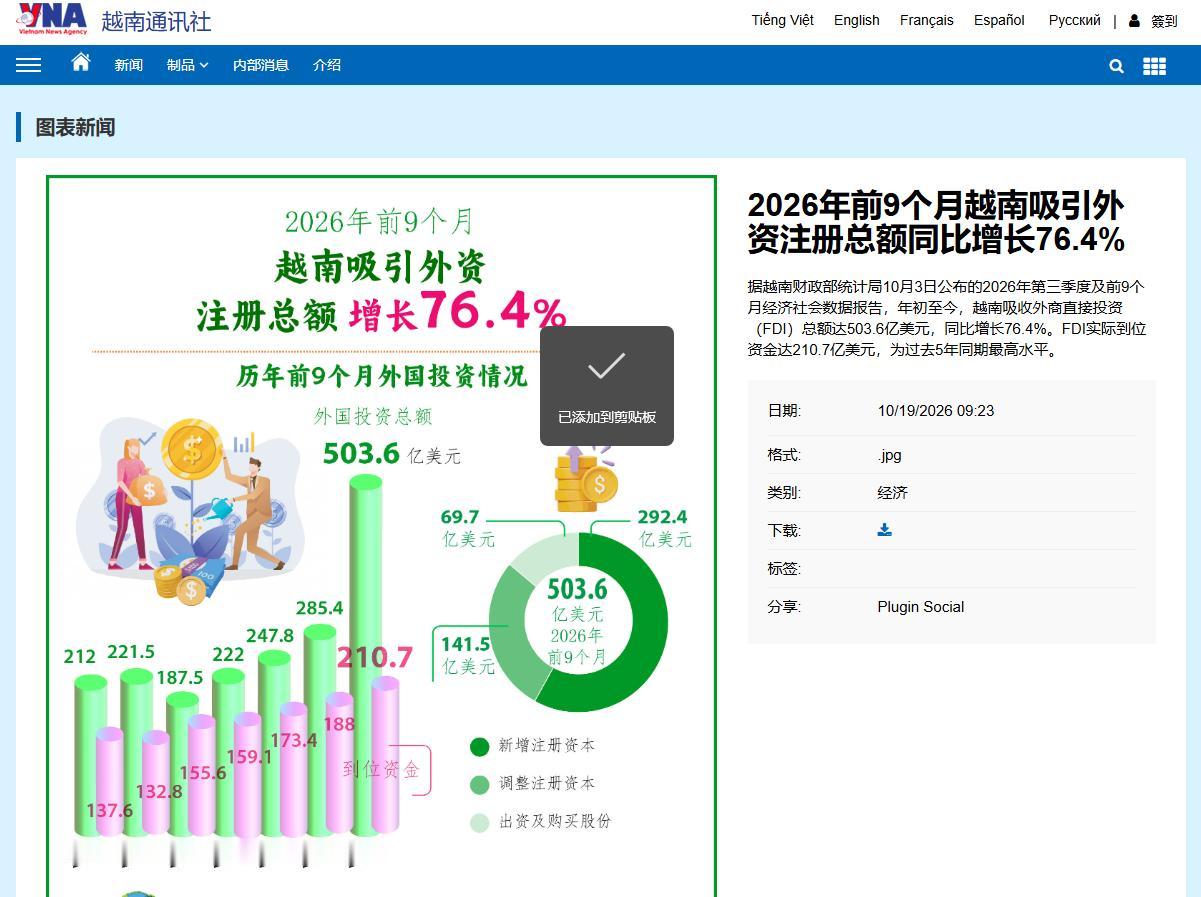
就在10月19日,越南国家通讯社越通社放出了2026年前9个月的外资统计简报,数据显示,今年前九个月越南外资注册总额达到503.6亿美元,同比大涨76.4%,实际到位资金210.7亿美元,创下近五年同期的最高水平。
从资金流向能够看出来,加工制造依旧是外资投入最集中的赛道,单看这份数据,很容易得出一个结论,越南对外资的吸引力依旧很强,招商引资的热度并没有降下来。
不少朋友看到这里会疑惑,既然外资还在大量涌入越南,为什么还有声音说越南正在面临压力,越来越多中企看好泰国。
这里的关键,就是不能只看一个国家的外资大盘,还要看懂资金背后的项目类型,以及企业手里准备的备选方案,越南现在拿到的外资里面。
相当一部分还是以组装加工类项目为主,也就是大家常说的CKD组装模式,把零部件运到当地完成装配之后再出口,这种模式门槛不高。
依托当地的用工成本和东盟关税红利,短期收益看得见,也是越南长久以来吸引外资的拿手好戏,但短板同样突出。
很多工厂只是停留在加工环节,本地配套链条不够完整,本地能够沉淀下来的产业价值有限,越南现在也意识到了这个问题,引资思路从过去普惠式补贴转向择优筛选优质项目。
新版投资法整体其实是放宽准入的,把三十多类行业的前置审批改成了事后监管,不是不让外资进入,是换了门槛的玩法,事后要落实的合规、报备义务变多,企业对应的合规开销随之上升。
再对照泰国这边来自驻泰经商处9月20日发布的官方信息,反差感就慢慢显现出来,2026年前8个月,泰国一共批准835家外资企业落地,总投资2492.61亿泰铢,同比上涨11%。
新增就业岗位同步增长,外资来源上新加坡排在第一,日本第二,中国排在第三位,但是来自中国投资者的立项数量是所有国家里面最多的,一共有158家。
尤其值得留意的是泰国东部经济走廊,也就是大家常听到的EEC片区,前八个月这片区域吸引外资968.57亿泰铢,同比大涨32%。
其中中国落地项目98家,投资额348.46亿泰铢,在所有投资国里面排名第一,这些中资项目,大多集中在电动车、清洁能源、AI、数字经济这类高附加值赛道,和越南偏向组装加工的项目结构,走出两条完全不一样的路线。
泰国投资促进委员会BOI同步调整招商策略,推出快速通道机制,优先审批高附加值未来产业项目,逐步降低对低附加值加工项目的政策激励。
这些信息来自驻泰经商处9月20日通报,泰国BOI长期执行配套政策,针对电动车、半导体还有人工智能这类前景不错的行业,给到的企业所得税减免最长可以到十三年,符合条件的项目,还允许外资百分之百控股,能看得出来,泰国是主动瞄准高端产业敞开大门。
地理位置带来的优势,同样不能忽略,只是这个优势要和企业的布局目标绑定在一起看。
泰国处在中南半岛中间位置,海陆空的交通网络四通八达,叠加中老铁路的通道加持,企业把区域运营中心放在这里,货物可以很方便分发到周边多个国家。
越南的海运条件不错,可是想要辐射中南半岛内陆区域,交通链路就弱不少,所以很多企业的布局思路慢慢清晰,越南适合放单纯的组装车间,承接大批量简单装配订单,利用关税优势做出口。
泰国更适合做统筹调度的枢纽,承载研发、仓储、售后、区域订单调配这些价值更高的环节,枢纽位置和普通组装车间,看着都属于海外建厂,二者承载的功能分量完全不一样。
做生意的人不怕规则严格,怕的是规则频繁改动,一个工厂项目,规划运营周期经常是十年往上,在这么长的周期里。
如果相关法规持续调整,企业就要不断重新评估风险,这种看不见的成本,累积起来负担很重,泰国政坛时不时也会有变动,但是它经济层面的大方向很少随便改动,政策延续性更强,这一点刚好戳中长线投资者最核心的需求。
很多人会简单理解成,越南给的优惠变少了,企业才不愿意去泰国,我的理解不是这样,企业在东南亚布局,大多不是二选一。
很多头部制造企业采用的是双线布局的方式,两边同时保有产能,互为备份,这也就是大家所说的备好退路。