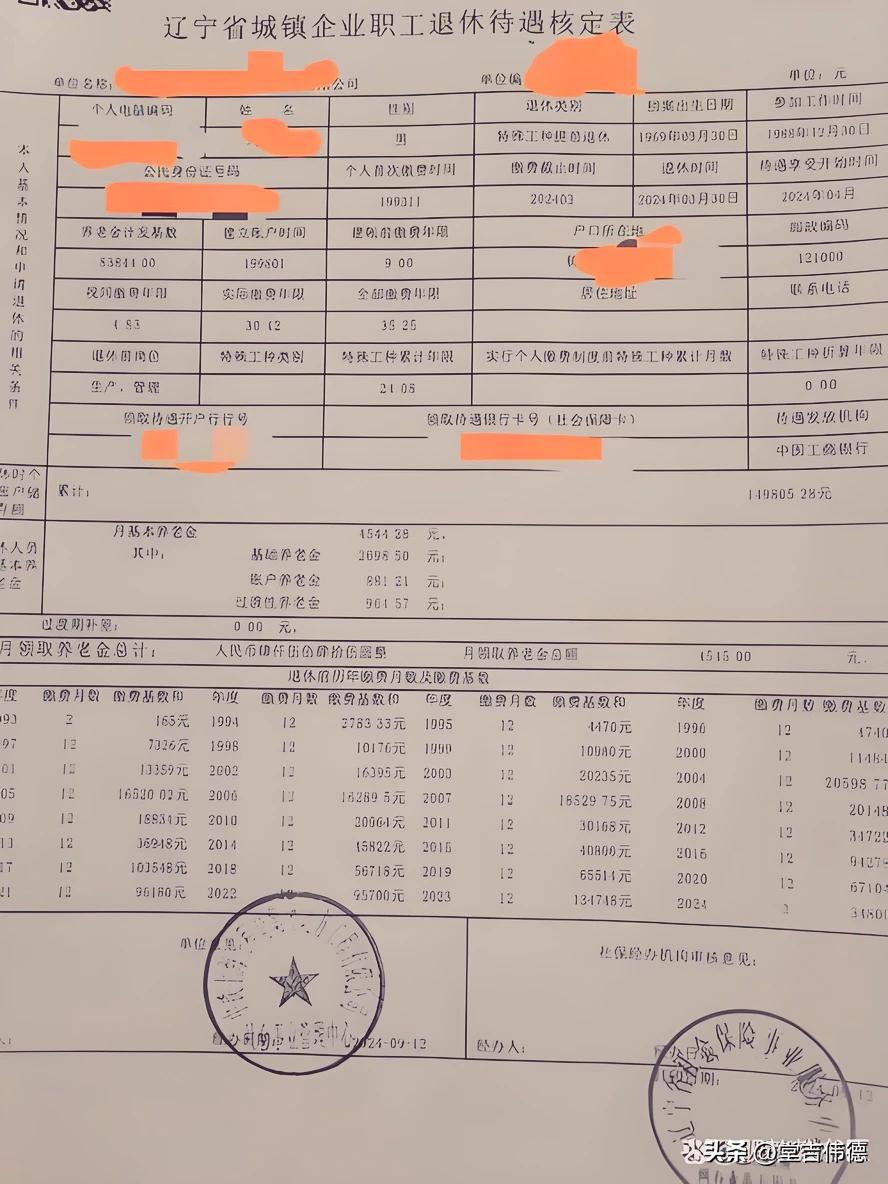
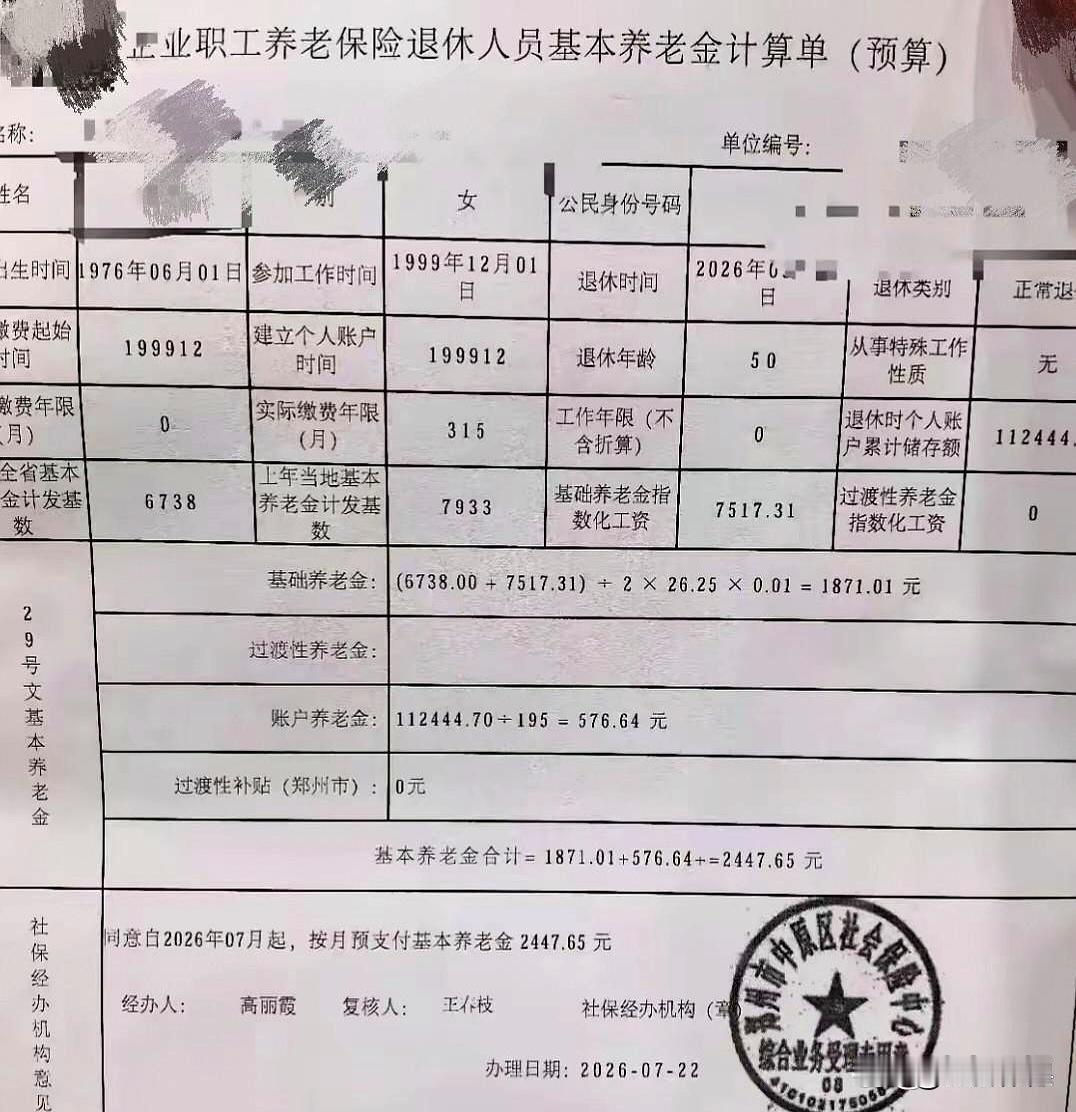
这两张图片分别是辽宁省(图一,男性,特殊工种提前退休)和河南省郑州市(图二,女性,50岁正常退休)的养老金核定表。以下是对比分析及选择建议:
相同点与不同点
相同点:
1. 制度框架:均属于中国城镇企业职工基本养老保险体系。
2. 计算逻辑:核心养老金均由“基础养老金”与“个人账户养老金”两部分构成。
3. 核心依据:都高度依赖于个人的累计缴费年限、缴费基数(指数化工资)以及退休时当地的社会平均工资(计发基数)。
不同点:
1. 退休类别与年龄:图一为男性特殊工种提前退休;图二为女性50岁正常退休。
2. 待遇水平差异巨大:图一月领养老金高达 4515.00元;图二月领养老金为 2447.65元,前者几乎是后者的两倍。
3. 缴费与账户:图一累计缴费时间长达35年多,个人账户余额约14.8万;图二实际缴费年限约26年,个人账户余额约11.2万。
4. 计发基数:辽宁的计发基数与郑州不同,且图一因工龄长、缴费指数相对较高,基础养老金优势明显。
如果是我,我会选择哪一个?
我会选择图一(辽宁待遇)。
分析理由(约400字):
如果单从经济理性出发,图一的退休方案具有压倒性优势。首先,图一的绝对收入更高,4515元的月收入在绝大多数城市都能保障较为体面的基础生活,而2447元仅能维持基本温饱,抗风险能力较弱。其次,图一的缴费年限长达35年,在养老金每年的定额调整和挂钩调整中,长工龄会带来更高的年度涨幅,未来待遇差距还会进一步拉大。
然而,选择图二也并非没有意义。图二是女性50岁退休,虽然养老金低,但提前获得了10年的自由时间(图一若为男性正常退休需60岁,特殊工种虽提前但仍需熬工龄)。如果个人身体状态不佳,或者有充足的家庭财富积累,图二“早退休、早享受”的性价比也很高。
综合来看,作为普通打工人,图一的高额保障和长缴多得的确定性更让我感到踏实。在缺乏巨额资本兜底的情况下,年轻时多缴多得、长缴多得,换取晚年高额的现金流,是抵御长寿风险最稳妥的策略。