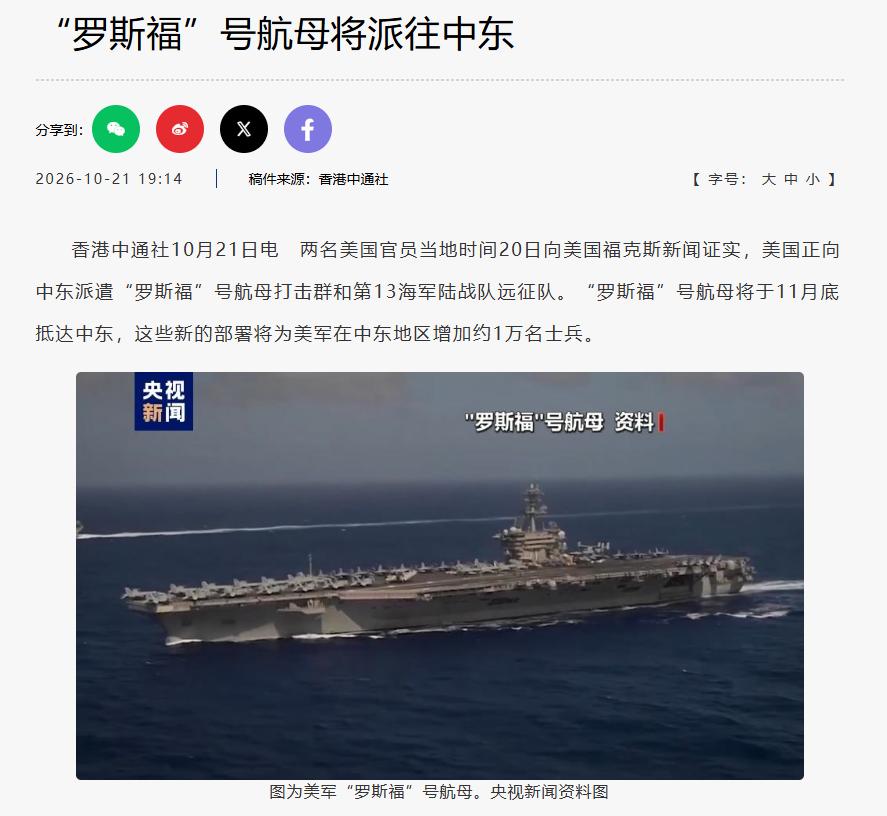
美国有一场硬仗要打!“罗斯福”号还在从日本驶往中东的路上,预计11月底才能到位,但债券市场已经提前投了票。
内塔尼亚胡的选举在10月27日,特朗普的中期选举在11月3日,而“罗斯福”号抵达中东是11月底。军事部署的节奏,落在两场选举之后。美以军方已经制定了“在美国中期选举结束后”再次打击伊朗的具体计划,目标包括能源设施、核设施和导弹武器库。
赫格塞思10月19日突访以色列,距离以选举不到十天,在奥夫达空军基地跟内塔尼亚胡密谈的,正是这件事。特朗普一开始似乎有意在以色列选举前接受内塔尼亚胡的提议,但后来变得犹豫,决定留待选举结束后再作决定。
犹豫的那一下,不是德黑兰的导弹让他停住的,是债市。
2026财年,美国联邦净利息支出达到创纪录的1.05万亿美元,首次超过国防,成为联邦政府第三大支出项,仅次于社保和医保。
联邦债务在8月突破40万亿美元,2026财年赤字1.99万亿,同比增长约12%,是2021年以来最大缺口。10年期国债收益率的中位数,比存量未偿债务的平均利率高出161个基点,意味着每一轮借新还旧,利息账单都在往上跳一档。
战争会把这个螺旋拧得更紧,2月底伊朗战事爆发之后,到10月20日,10年期美债收益率上涨了117个基点,30年期上涨了81个基点。推高收益率的因素里,短期利率预期路径是主因,但期限溢价,和通胀风险溢价的贡献度在扩大。
伊朗战事和油价走向给通胀风险溢价注入了不确定性,财政健全性担忧和长端供给压力则在推高期限溢价,而且“期限溢价的上行压力短期内难以消化,会作为结构性因素留存下来”。
换句话说,市场不是在为一场短促的空袭定价,是在为一场可能拖长、可能推高油价、可能进一步恶化赤字的冲突,持续要求更高的风险补偿。
这跟2003年打伊拉克时的财政处境,完全是两码事。那时候美国联邦债务占GDP比重大概六成,赤字在可控范围内,战争融资没有跟福利支出、减税和AI资本开支争夺同一池子里的钱。
2026年的情况是:利息支出已经挤进了三大支出项,五大云计算服务商2027年的发债规模预计达到约4000亿美元,科技巨头为了AI基础设施在债券市场上跟财政部争夺同一批资金。主权融资和科技融资在同一个池子里抢钱,双方的成本都被推高。
战争再开一条融资需求,债市不会区分“国防开支”和“AI资本开支”,它只会看到更多的国债供给,然后要求更高的收益率。
内塔尼亚胡那边的时间表,跟这张债市的表对不上。以色列10月27日选举,民调显示内塔尼亚胡阵营48席,反对派54到58席,阿拉伯政党14席,双方都够不到组阁所需的61席。
战争是他选举前最后一张牌。以军数十架战机在19日晚至20日凌晨飞越叙利亚和伊拉克领空,接近伊朗边境后折返,编队和路线按照对伊打击的模式设计。
以色列方面通报美方说这是“演习和力量展示”,但美国官员认为,某些以色列官员实际上企图诱使伊朗开火,从而为军事打击提供借口。内塔尼亚胡需要一场冲突来打破选举僵局,这个动机不需要掩饰。
但特朗普的算盘不一样,他的中期选举在11月3日,共和党在民调中可能失去参众两院控制权,选民最关心的是生活成本。
一场推高油价的战争,在选前八天对共和党是负资产。所以他选择了“选举后再说”。这个“再说”,不是对伊朗的仁慈,是对选票和债市的双重计算。而债市不需要等选举结果。它每天都在交易。
10年期5.36%、30年期5.334%的收益率,不是某一个事件触发的单日脉冲,是在伊朗战事持续八个月之后,市场把“冲突长期化”和“财政赤字货币化”的风险,一点一点写进期限溢价里的结果。
一旦11月之后真的重启打击,油价上行会推高通胀预期,赤字扩大需要增发长债,科技巨头的AI发债又在同一个池子里抢钱。三条线同时收紧,收益率的上行压力不会因为战场上的“短促高强度”而缓解。
华尔街的“用脚投票”不会等到航母到位才发生。它会在每一次国债拍卖的认购倍数里、在每一段期限利差的走阔里、在每一份通胀预期的调查里,先于战场给出判断。
德黑兰的导弹打的是军事目标,债市的收益率打的是战争融资的可持续性。一个需要借新还旧来支付1.05万亿利息的政府,在决定是否再开一条战争融资线之前,必须先看一眼债券市场的脸色。
你觉得当内塔尼亚胡的选举倒计时,和特朗普的中期选举倒计时,同时压向白宫、而40万亿债务的利息账单每天都在滚动的时候,真正决定这场战争打不打得成的,到底是航母甲板上的战斗机,还是国债拍卖大厅里的认购牌?