越南总算把中企从太原钢铁厂挤走了,还倒拿了1200多万,看着像本土资本赢了?实则把越南重工业最后的遮羞布扯了个精光!
合资项目散伙,拿到一笔赔偿,不等于把生意做成了。越南太原钢铁厂二期拖了十多年,如今中冶同意赔付1268万美元,越方终于办完终止手续;但那座停摆的钢厂,仍在等人、等钱,也等一个能重新运转的办法。
这笔账看上去像是越南赢了:中资退出,越方拿到钱,项目控制权回到自己手里。可要是只盯着赔偿金额,恐怕会漏掉更沉的一笔——厂房、设备和人员能不能重新组织起来,才决定这场“胜利”到底值不值。
太原钢铁厂二期扩建项目2005年获批,最初投资约3843亿越南盾。2007年,中国冶金建设集团(MCC)拿下EPC总承包合同,原计划工期21个月,项目目标是扩大产能、提升产品水平。
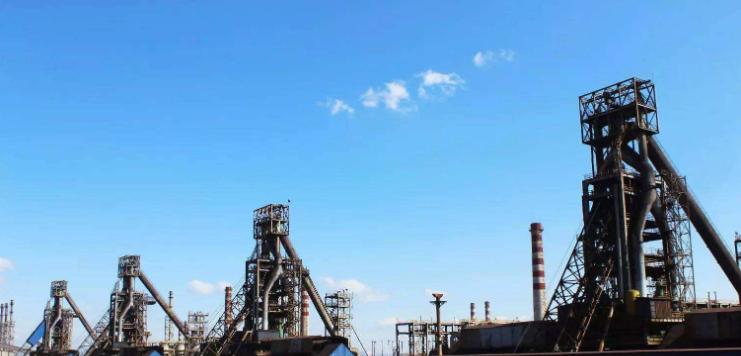
但工程没有按计划推进。投资额后来调到8100多亿越南盾,项目在2013年一季度全面停工,此后厂区长期闲置,设备和厂房在帆布下日晒雨淋。越南政府督察介入过,TISCO也成立工作组协商退出,可从停工到真正谈妥,还是耗去了十多年。
2025年4月17日,双方签署终止清算协议,MCC同意赔付1268万美元,分期支付;截至2025年底,越方实际收到约317万美元。到2026年7月,相关手续才最终办完。钱确实拿到了,但项目并没有因此恢复生产。
太原钢铁厂也不是孤例,越南西北部的老街钢铁厂同样是中越合资,昆明钢铁持股45%,注册资本超过1.01亿美元,背后还连着储量约1.2亿吨的贵沙铁矿。这个项目一度累计亏损约1.1万亿越南盾,停产近三年,最后中方撤出全部资本,由一家2025年底新成立的越南本地公司接手。
一个项目停摆,可以归因于行情、资金或经营失误;两个钢铁合资项目接连走到散伙,就不能只用“钢铁不好做”一句话带过。
问题还在合作方式里:越方希望借助资金和技术发展重工业,却不愿轻易交出主导权;中资承担建设和投入,也希望获得相应的市场回报。双方从一开始就想要合作,但对谁来拍板、谁承担风险、收益如何分配,未必有同一套答案。
合同可以签得很完整,项目却还要经过审批、土地、融资和政策协调。只要关键环节卡住,时间就会把成本越抬越高:钢价、汇率、融资费用都在变,早年算得过来的账,拖上十几年后可能处处失衡。
同在越南,也有另一种结果。中冶参与EPC总承包的台塑河静钢厂2017年投产,建有两座4350立方米高炉,年产铁水约640万吨,后来成为东南亚规模最大的钢铁联合企业之一,也是近二十年来海外新建的千万吨级长流程钢厂之一。
一个在河静顺利投产,一个在太原停了十几年。差别说明,钢铁行业并非注定做不成,关键要看工期能否兑现、权责是否讲清、遇到问题有没有可执行的解决办法和退出路径,项目成败不能只看合作方来自哪里,更要看合作规则能不能真正落地。
终止协议给出了退出安排,却没能消除接盘后的压力。到2026年6月30日,太原二期账面在建工程成本达到66608亿越南盾,占TISCO总资产的61.6%;公司短期负债比短期资产多3478亿越南盾。
这些数字背后,是一座钢厂长期没有产出,却持续占用资金,厂房和设备还在,懂设备、熟流程的人却可能已经散了。停工十几年后,设备能否继续使用、工程具体做到哪一步、重启还要补多少投资,都不是签一份终止协议就能解决的事。
1268万美元可以结算一部分责任,却买不回已经流逝的时间,也不能自动把技术队伍和供应链重新拼起来,钢厂最重要的从来不只是钢筋水泥,还有能让设备稳定运转的经验、人才和管理。
越南钢铁产量这些年增长不慢,普通建筑用螺纹钢甚至面临过剩,但高端产品仍有短板。高端热轧卷板约四成依赖进口,电工钢等产品的供应能力也不足,太原二期原本有望补上高端板材产能的一块拼图,最终却停在了2013年。
越南想掌握本国重工业的主动权,这个诉求并不难理解。真正的问题是,拿回控制权之后,能不能把项目接着做下去;如果审批、权责和退出机制没有改善,换一个合作方,也可能只是把同一道难题重新做一遍。
中冶拿钱离场,至少有了明确的止损边界;越方接下来的任务,却是让沉睡的项目重新具备生产能力。把账算赢,不等于把钢炼出来——赔偿能结束一段合作,技术和产能还得靠长期经营。
信源:越南太原钢铁 TISCO 财报文件 2026-07-27 TISCO 二期扩建项目 EPC 合同终止清算协议