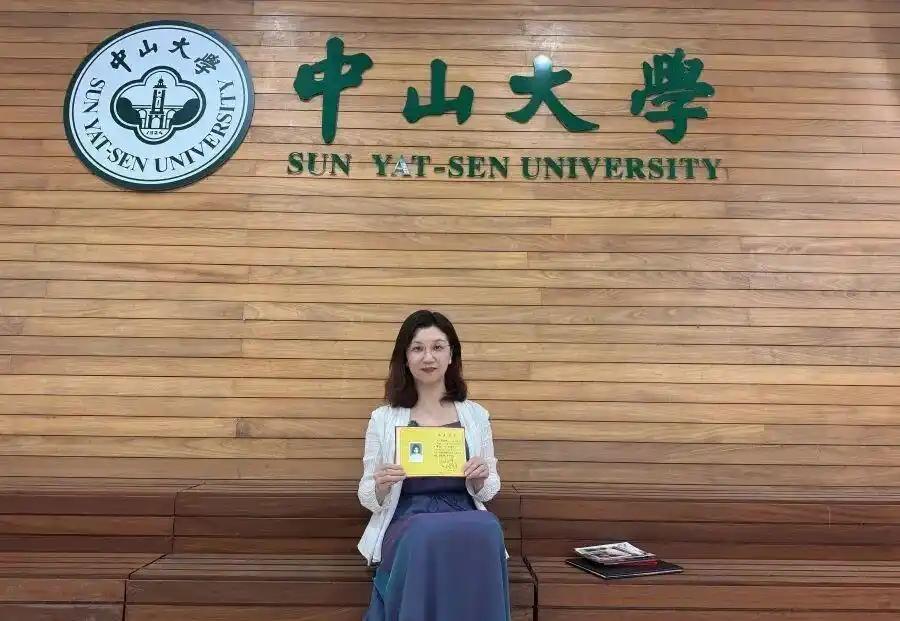
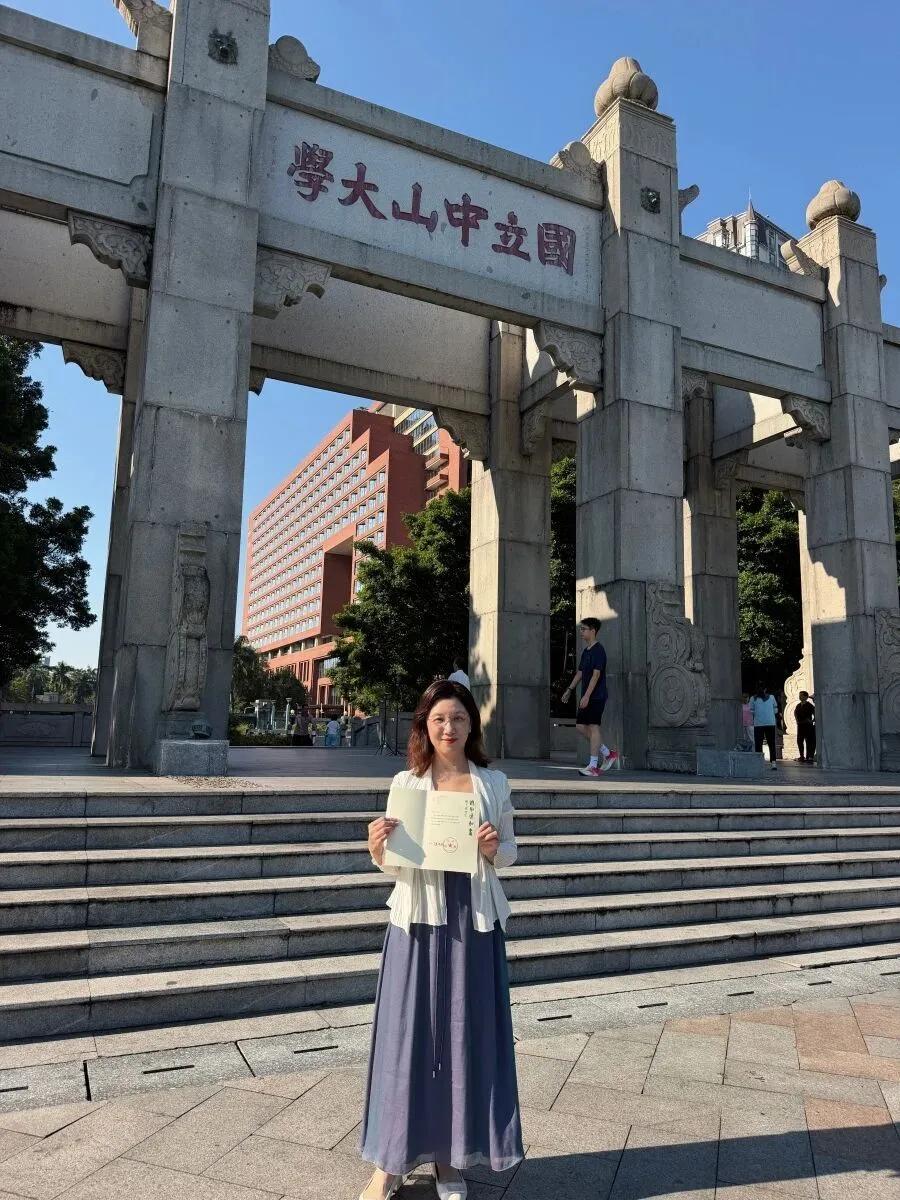
56岁广州女子、刚退休便重返中大读研!她瞒着丈夫备考,排队、通勤全用来复习,本人回应:让人生下半场拥有更多可能性。
李伟欣坐在中山大学非全日制数字经济硕士的课堂上,旁边同学的年龄够喊她一声阿姨。学费22.8万,三年制,读完59岁。这笔账放在任何一个家庭会议桌上,第一句被问到的都是同一句话:花二十多万,读出来干什么用。
2026年考研,往届生占55%,40岁以上的只占1%,50岁以上的少到能上新闻。56岁退休CFO挤进这个1%,跟二十五六岁为了换工作、涨薪、落户的年轻人坐在同一间教室里。她自己的说法是:不是为了文凭,是为了把36年的财务经验重新编码,在AI时代重构知识体系。
这话听着很清醒,但把它放到就业市场上称一称,读完59岁,非全日制,没有应届生身份,不参加校招,不落户,不考公。这个学位对她的实际职业回报,大概率接近于零。她自己也知道,所以才说“不靠学历换工作”。
那22.8万加三年时间,买到的到底是什么?
中欧国际工商学院2024年做过一个学费与回报的测算,读EMBA的企业家学员,毕业五年内平均薪资涨幅30%到50%。但这个数字的前提是学员本身在职,读完回去继续管公司,学费由公司报销或者抵税。
李伟欣的处境不在这个模型里。她退休了,没有在职身份,没有公司报销,22.8万从自己口袋里掏,读完不回职场。职业回报那条线,在她这里是不成立的。成立的只有另一条线:她愿意为“我还没被时代抛下”这个感觉,支付22.8万。
这不是在否定她。是在说一个更大的东西正在发生。
2026年非全日制硕士的报考人数里,35岁以上群体在增长,部分高校的非全MBA、EMBA项目,40岁以上学员占比已经超过两成。这批人读研的动机,跟二十多岁的人完全不在同一个坐标系里。
年轻人读研是为了入场券,为了在招聘系统里过第一道学历筛选。中年人读研是为了对抗一种更隐蔽的贬值,经验贬值。
做了36年财务的人,在AI能自动生成合并报表、自动跑现金流模型、自动做税务合规的时代,她最值钱的东西是“我知道哪里容易出错”“我知道这个数字背后是什么业务”。这些东西AI暂时还学不会,但AI的迭代速度让她不确定自己还能领先多久。
22.8万买的不是知识,是一份心理对冲。对冲的不是失业风险,是“我这一身经验突然有一天不算数了”的恐惧。
而这份对冲的定价,刚好卡在中产退休者的支付能力区间里。22.8万,对一个退休CFO来说,不是伤筋动骨的数字。她拿得出,所以买了。
退休的普通会计,同样感到经验在贬值,同样想去重构知识体系,但22.8万对她来说是两年退休金。她买不起这份对冲,只能在家里刷短视频,看别人家的CFO去读研。
当终身学习被包装成“什么时候都不晚”的励志叙事时,它悄悄筛掉了一批人,不是不想学的人,是付不起学费的人。
这跟年轻人读研争夺的是同一个稀缺符号。中山大学的非全日制数字经济硕士,录取名额就那么多。李伟欣占一个,就有一个二十五六岁、想靠这个学位换一份更好工作的年轻人被挤掉。
当然,非全日制和全日制是分开招生的,名额不直接冲突。但“名校硕士”这个符号的稀缺性,是被所有渠道共同稀释的。当越来越多的中产退休者把名校非全硕士当成身份消费,这个符号的市场定价就会发生变化。
雇主会问这个学位到底是能力的证明,还是购买力的证明。56岁的人读完不换工作,一个26岁的人读完等着换工作,两个人在同一个符号下面,雇主分不清。
李伟欣瞒着丈夫考研这件事,比22.8万本身更值得琢磨。她为什么瞒。大概率是因为她知道,如果摆在桌面上讨论,丈夫会问“读完干什么用”。
这个问题她答不上来,或者说,她的答案在家庭账本面前站不住。瞒着,是因为这笔支出在家庭内部的回报率测算里通不过。她用自己的私房钱或者退休金支付,绕开了家庭决策程序。
这不是在嘲笑她,愿意在56岁重新坐进教室,这件事本身有它的分量。她比那些退休后每天打麻将、刷短视频的人多走了一步。但那一步的方向和代价,需要被看清楚。
如果媒体把她的故事写成“什么时候学习都不晚”的鸡汤,下一个被鼓励的人,可能是一个退休金只有三千块的普通工人,她拿不出22.8万,但她会觉得自己“不够努力”。励志叙事最危险的地方,是把结构性的支付能力差异,包装成个人选择差异。
她付得起,她愿意,那是她的自由。当“终身学习”被简化成“去名校读个非全硕士”的时候,那些付不起22.8万、但同样需要更新知识体系的人,他们的通道在哪里?
社区大学的免费数字技能课、国家开放大学的低成本学历项目、企业内部的再培训计划、公共图书馆的AI工具工作坊,这些东西才是终身学习的基础设施。
李伟欣的22.8万买到的是一份精致的心理保险,但一个健康的终身学习体系,不应该让这份保险成为只有中产退休者才买得起的奢侈品。