很多人一谈起养老金压力,思路就被局限在两个选项里:要么不断抬高社保缴费基数,要么只靠延迟退休硬扛。
但其实有一条分量最重、最符合全民共享逻辑的大路,一直被很多人低估:持续做大国有股权划转社保的力度,把国企发展的红利,系统性反哺养老体系。
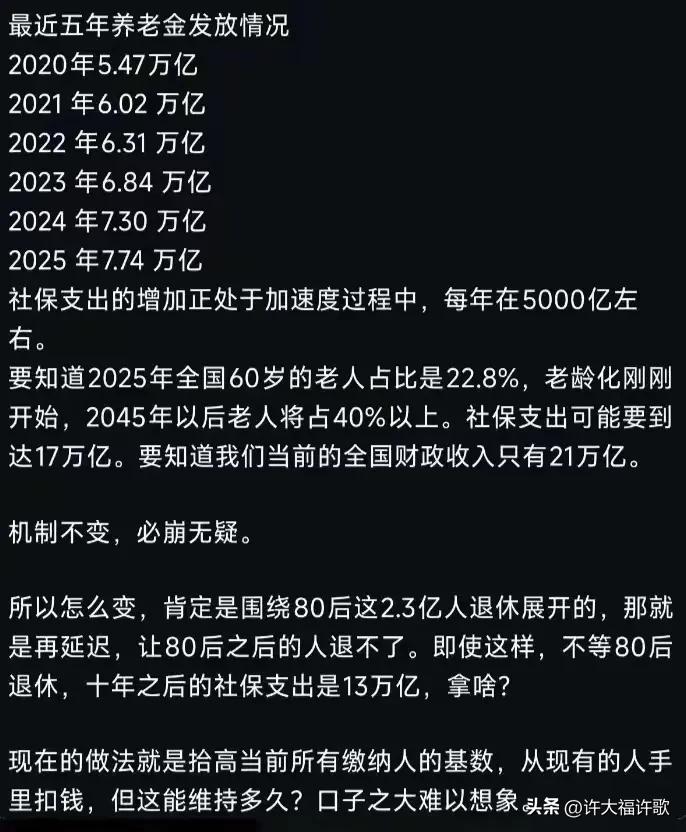
先看一组支出数据:
2020年5.47万亿
2021年6.02万亿
2022年6.31万亿
2023年6.84万亿
2024年7.30万亿
2025年7.74万亿
老龄化才刚起步,未来养老金支出上行是长期趋势。如果改革思路只有“向在职缴费人群加负担”,这条路很容易走进死胡同:小微企业承压、低收入群体参保难,催生大量不合规避缴,最后缴费池子越收越窄。
之前聊过一个方向:全员按真实工资据实申报缴费,取消社保最低缴费基数下限。
工资低于下限就按实际工资缴,给小店、基层岗位松绑,把更多人纳入合规参保体系,是“拓宽缴费面”。
而国有股权划转社保,是另一条底层支柱:动用全民共有的国有资本收益,承接历史遗留的养老成本,减轻当代打工人的缴费压力。
很多人不清楚,国资划转不是新鲜事,中央层面已经完成万亿级别的国有资本划转,目标就是弥补早年视同缴费带来的历史缺口,实现代际公平——老一代职工当年没有缴费积累,不能把全部成本,都压在80后、90后这些现在缴费的年轻人身上 。
但现在的现状是:目前划转比例以10%为主,拿到手的不是一次性现金,主要靠分红、股权市场化处置收益持续输血,是一笔长期的战略储备,不是立刻填平所有缺口的“速效药”。
✅ 真正理想的组合改革路径,应该是一套组合拳,而不是单一条方案:
国资划转加码、常态化:持续推进央企、地方优质国企股权划转社保,完善分红收益机制,把国企经营红利稳定导入养老基金。国企本来就是全民所有,全民共享收益反哺养老,逻辑最顺,也最能缓解在职一代人的负担;
据实缴费,取消最低缴费基数下限:回归“挣多少、按多少缴”,不再一刀切设置缴费门槛,释放小微企业活力,扩大参保覆盖面,做大缴费基本盘;
配套:渐进式延迟退休、全国统筹调剂、做强个人养老金/企业年金第二第三支柱、社保基金专业化长期投资。
很多人容易走两个极端:
有人觉得划转国资就能一劳永逸,不用改革制度,这不现实,股权收益是长线现金流,没法单独扛住几十年后十几万亿级别的养老支出;
也有人只盯着在职人群不断加基数、加年限,把所有压力给到现在的打工人,长期会挫伤参保积极性。
最好的平衡就是:
历史欠账,用全民共有的国有资本收益来分担;当下的缴费规则,回归真实工资、降低低收入群体门槛;长期结构,靠延迟退休、多层次养老一起兜底。
养老制度的可持续,不该变成一代人的单向负重。国企红利全民共享,本就是养老改革里分量最重、最该用好的一张牌。
你们觉得,加大国资划转社保力度,和据实取消最低缴费基数下限,这套组合思路可行吗?
标签:养老金 社保改革 国有资本划转社保 养老保险 延迟退休