瑞银:半导体瓶颈移出 GPU
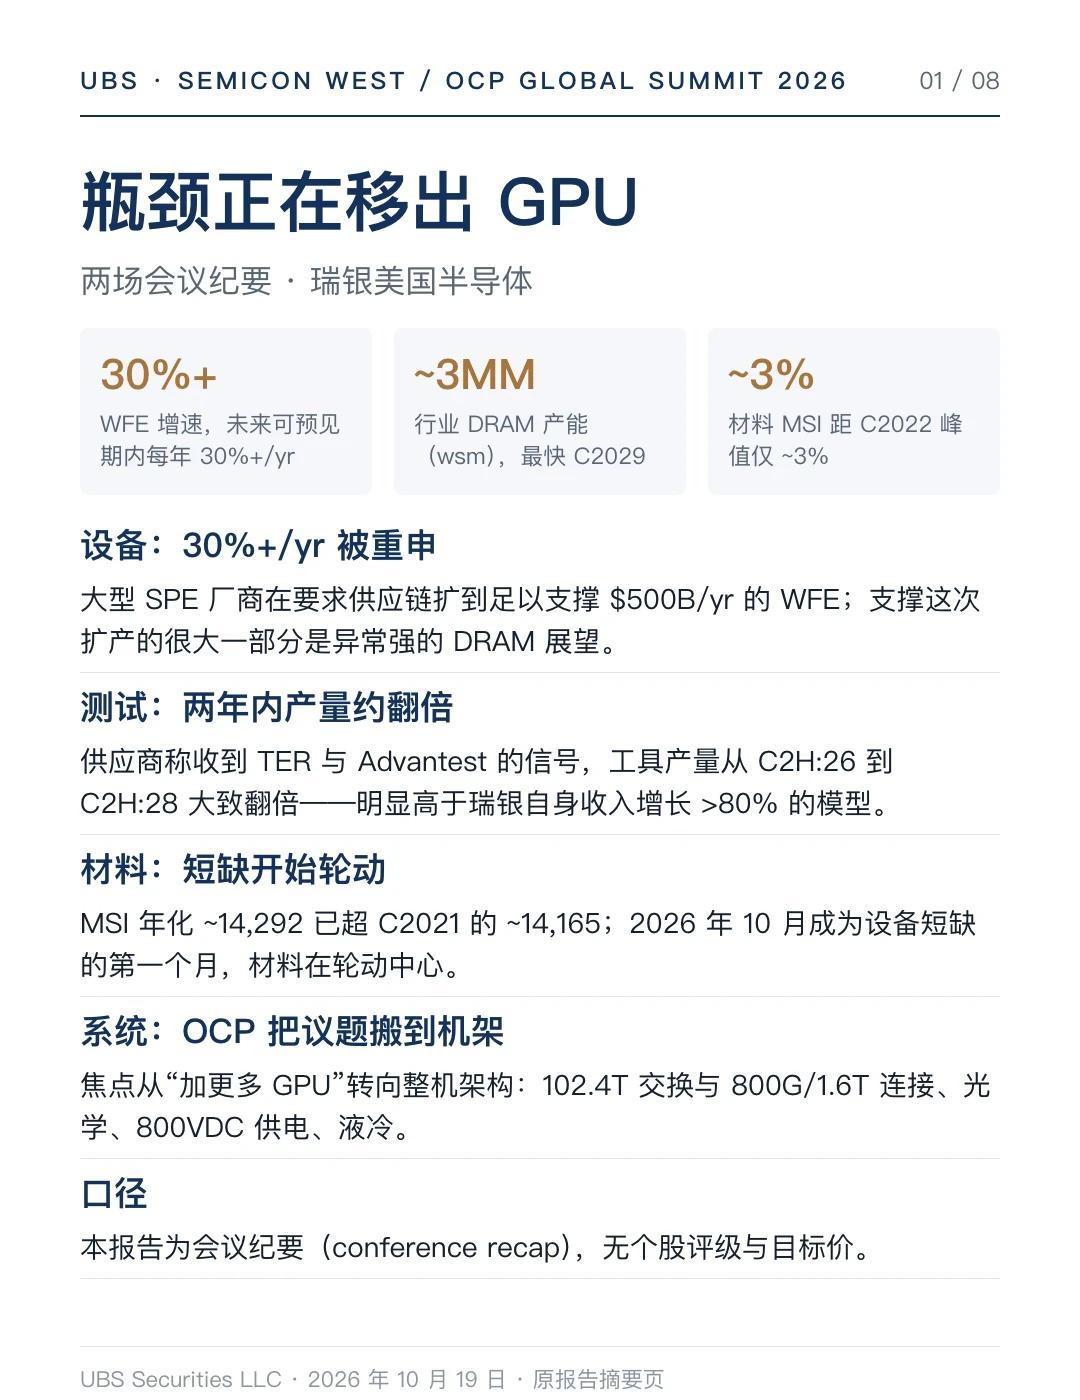
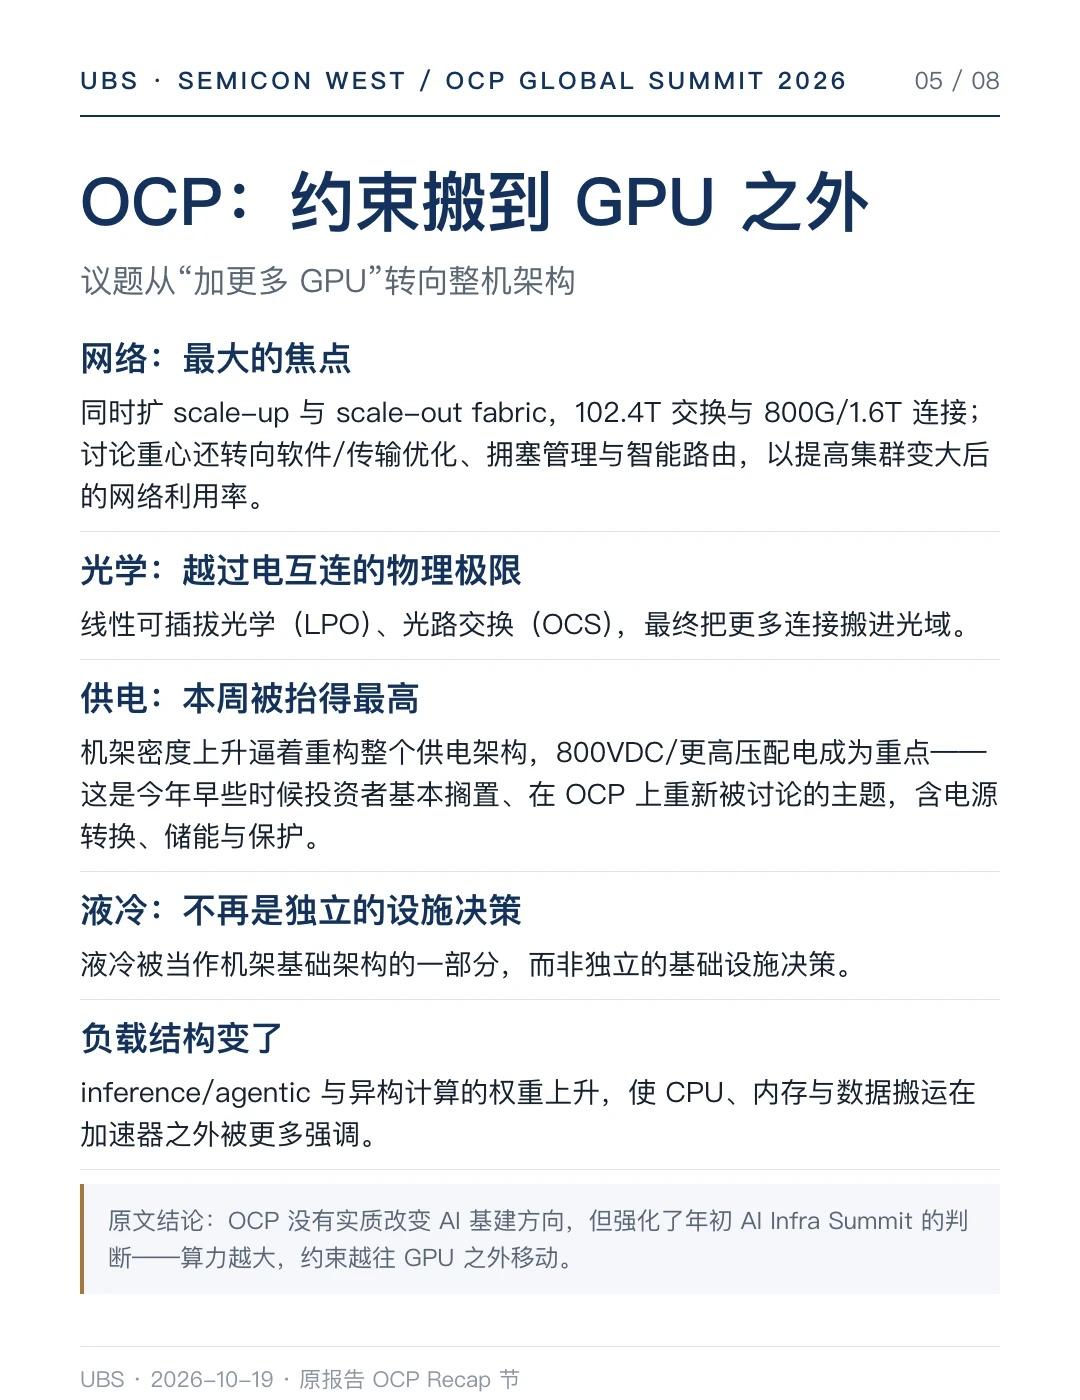
瑞银把 2026 SEMICON West 与 OCP Global Summit 合成一篇纪要,主线是一句:算力越大,约束越往 GPU 之外移动。
一、设备:增速不是一年的事
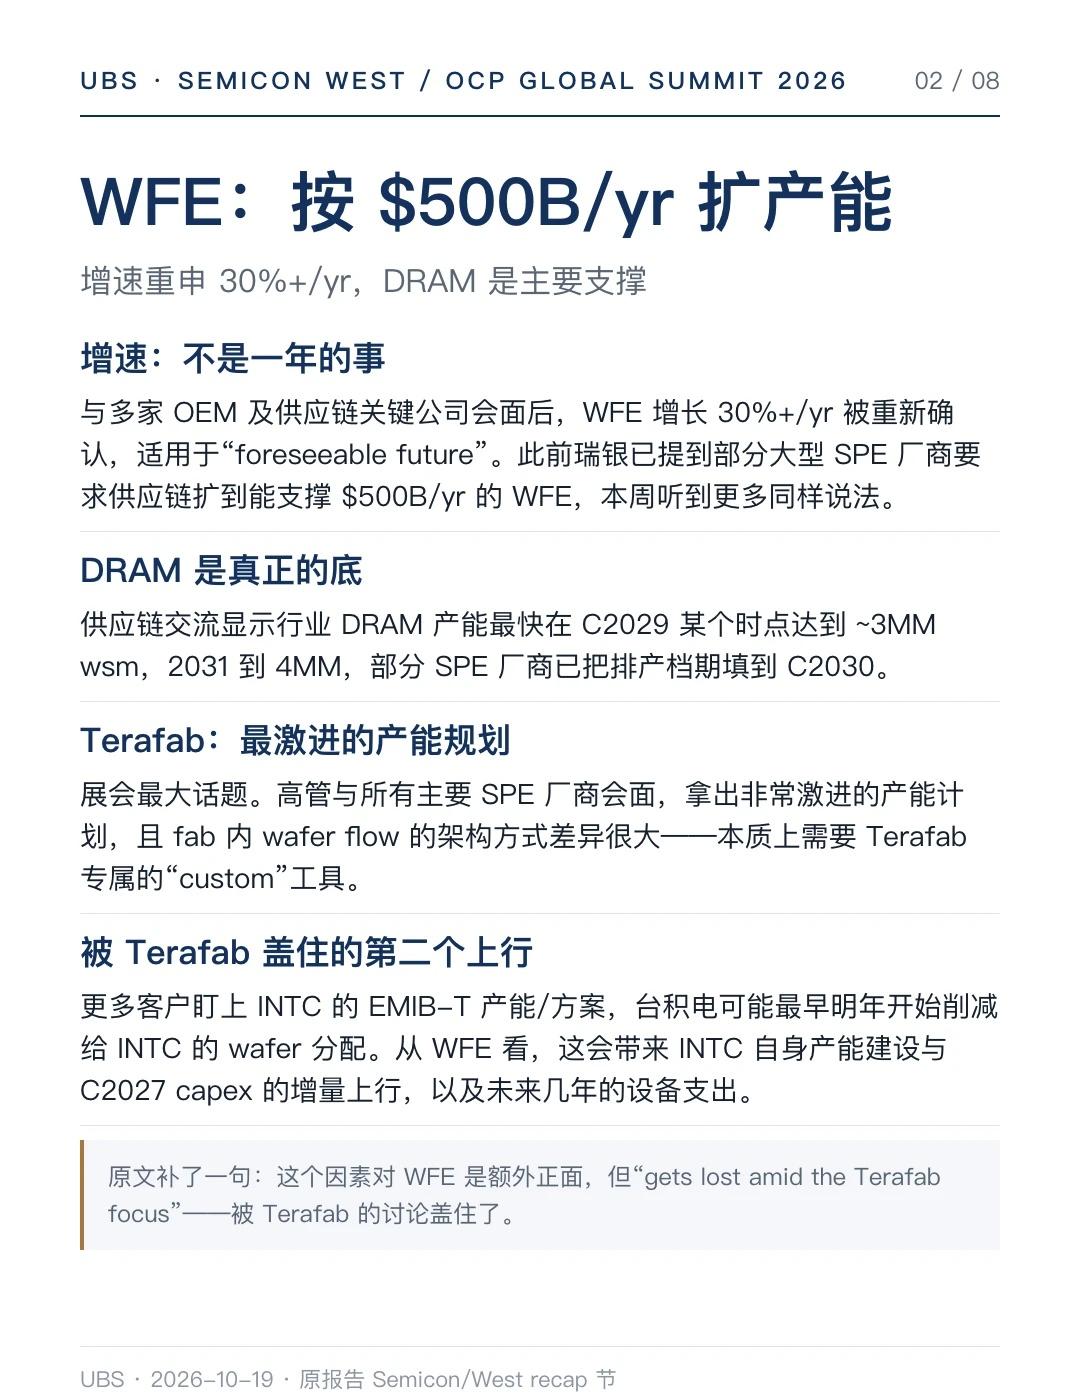
WFE 增长 30%+/yr 被重申,口径是“foreseeable future”;大型 SPE 厂商在要求供应链扩到能支撑 $500B/yr。撑着这次扩产的是异常强的 DRAM 展望:行业 DRAM 产能最快 C2029 达到 ~3MM wsm,2031 到 4MM。展会最大话题是 Terafab,激进产能规划,且需要专属“custom”工具。
二、测试:两年产量约翻倍
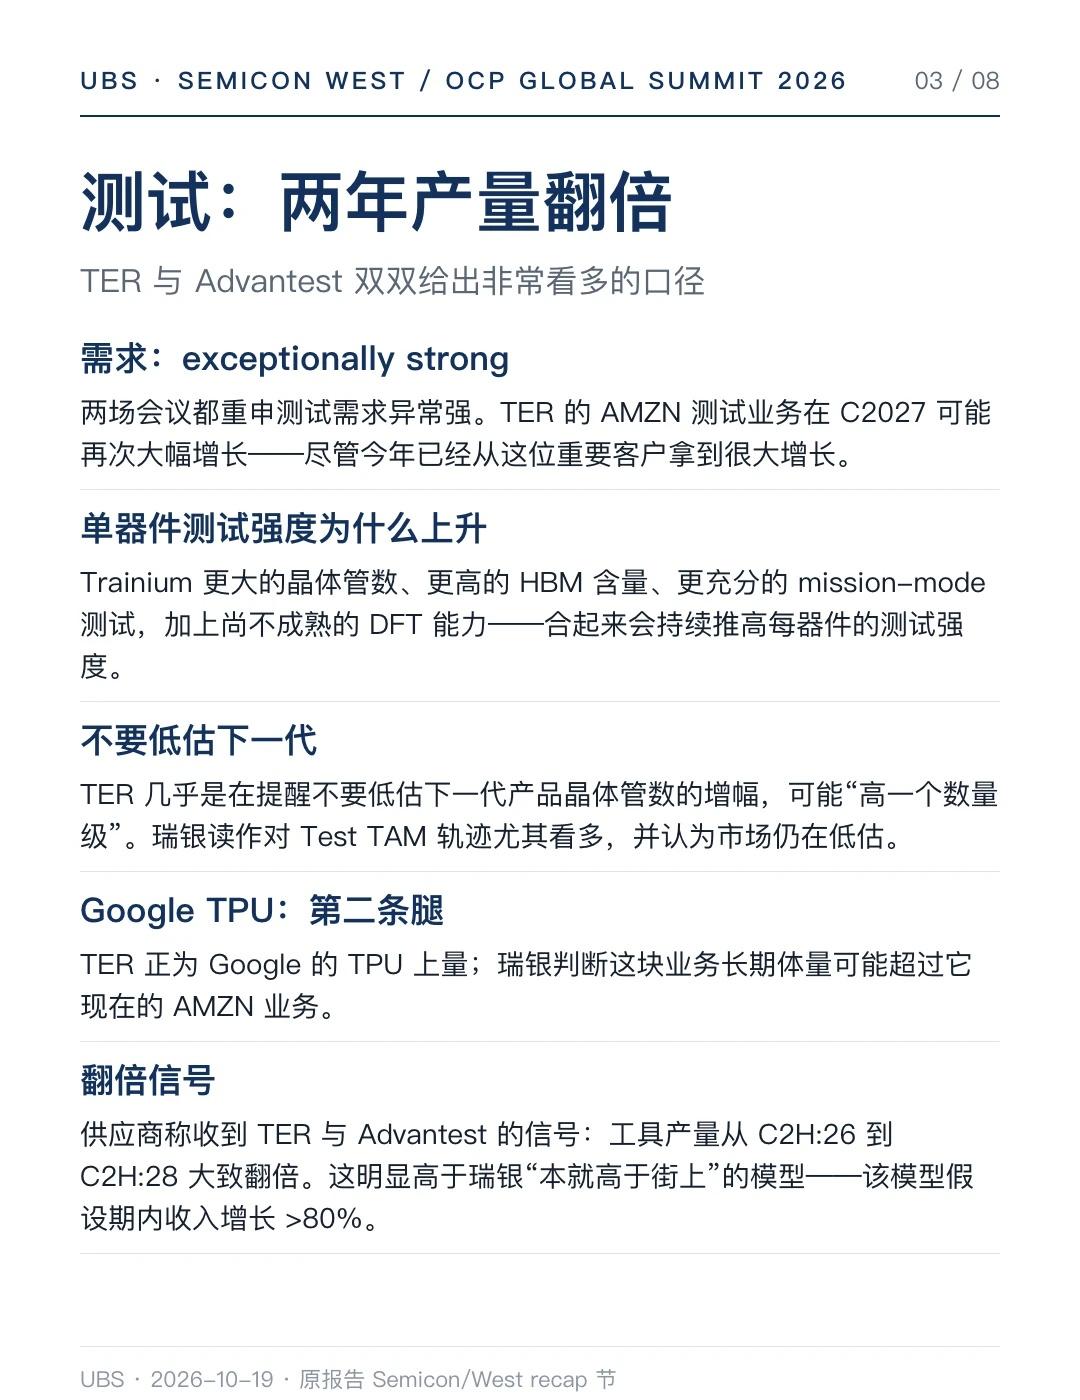
TER 与 Advantest 口径一致偏强。Trainium 晶体管数更大、HBM 更多、mission-mode 测试更充分,单器件测试强度持续上升;TER 提醒不要低估下一代,可能“高一个数量级”。供应链称工具产量从 C2H:26 到 C2H:28 大致翻倍,远高于瑞银自身 >80% 的收入模型。
三、材料:短缺开始轮动
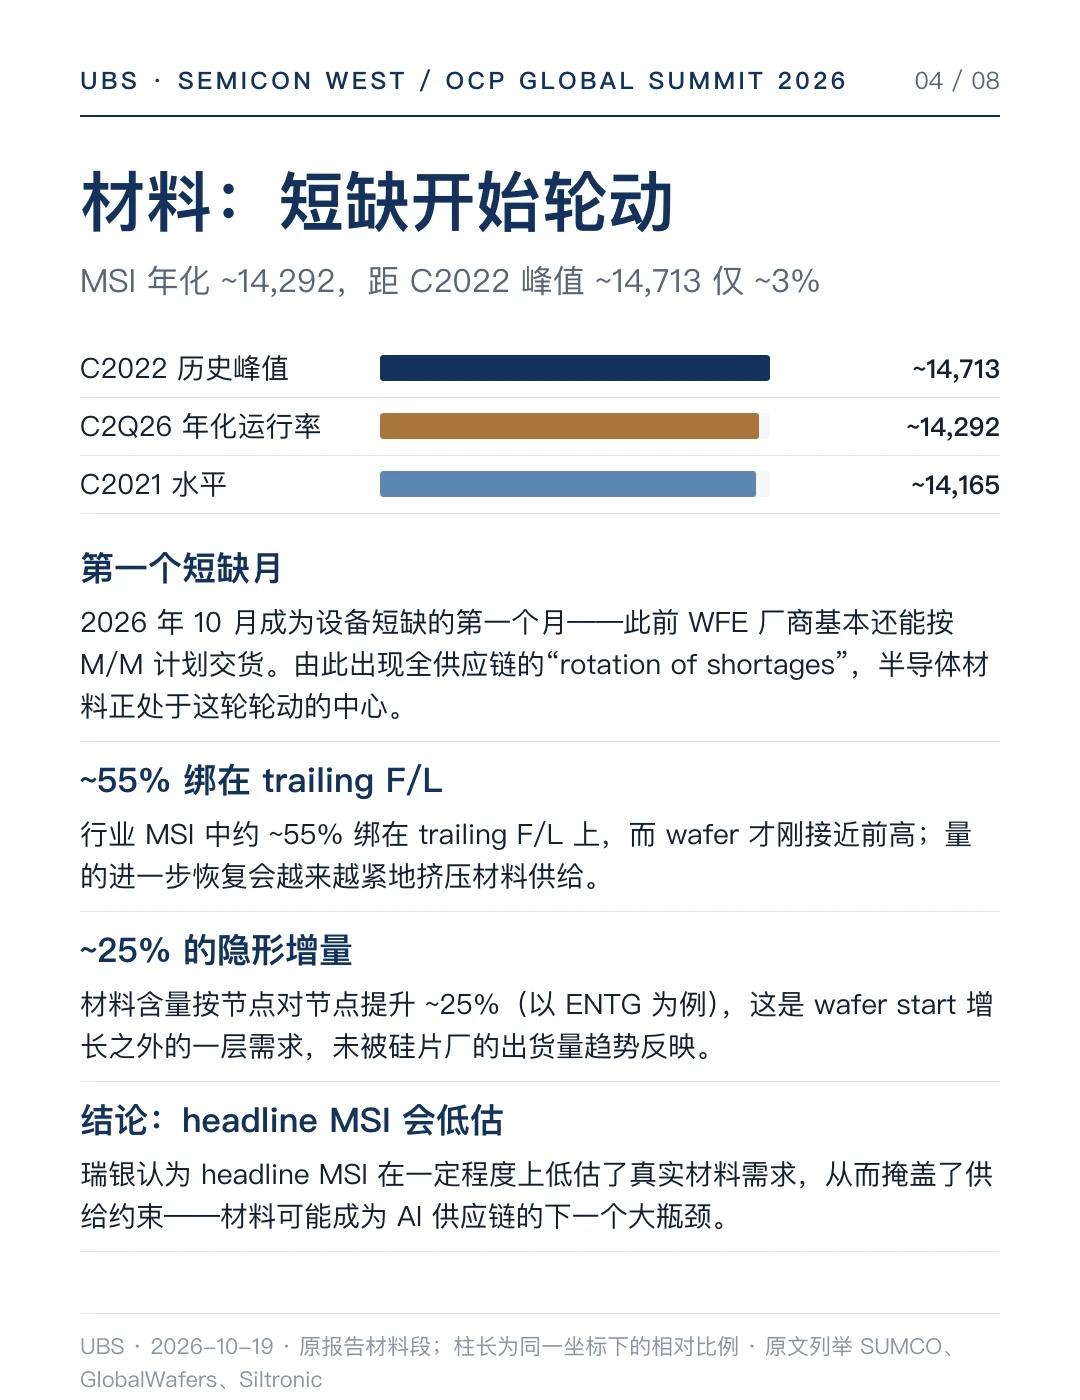
MSI 年化 ~14,292 已超 C2021 的 ~14,165,距 C2022 峰值 ~14,713 仅 ~3%。2026 年 10 月成为设备短缺的第一个月,材料处在“rotation of shortages”的中心。~55% 的 MSI 绑在 trailing F/L,~25% 的节点间材料含量提升还没被硅片厂出货量反映。
四、系统:OCP 把议题搬到机架
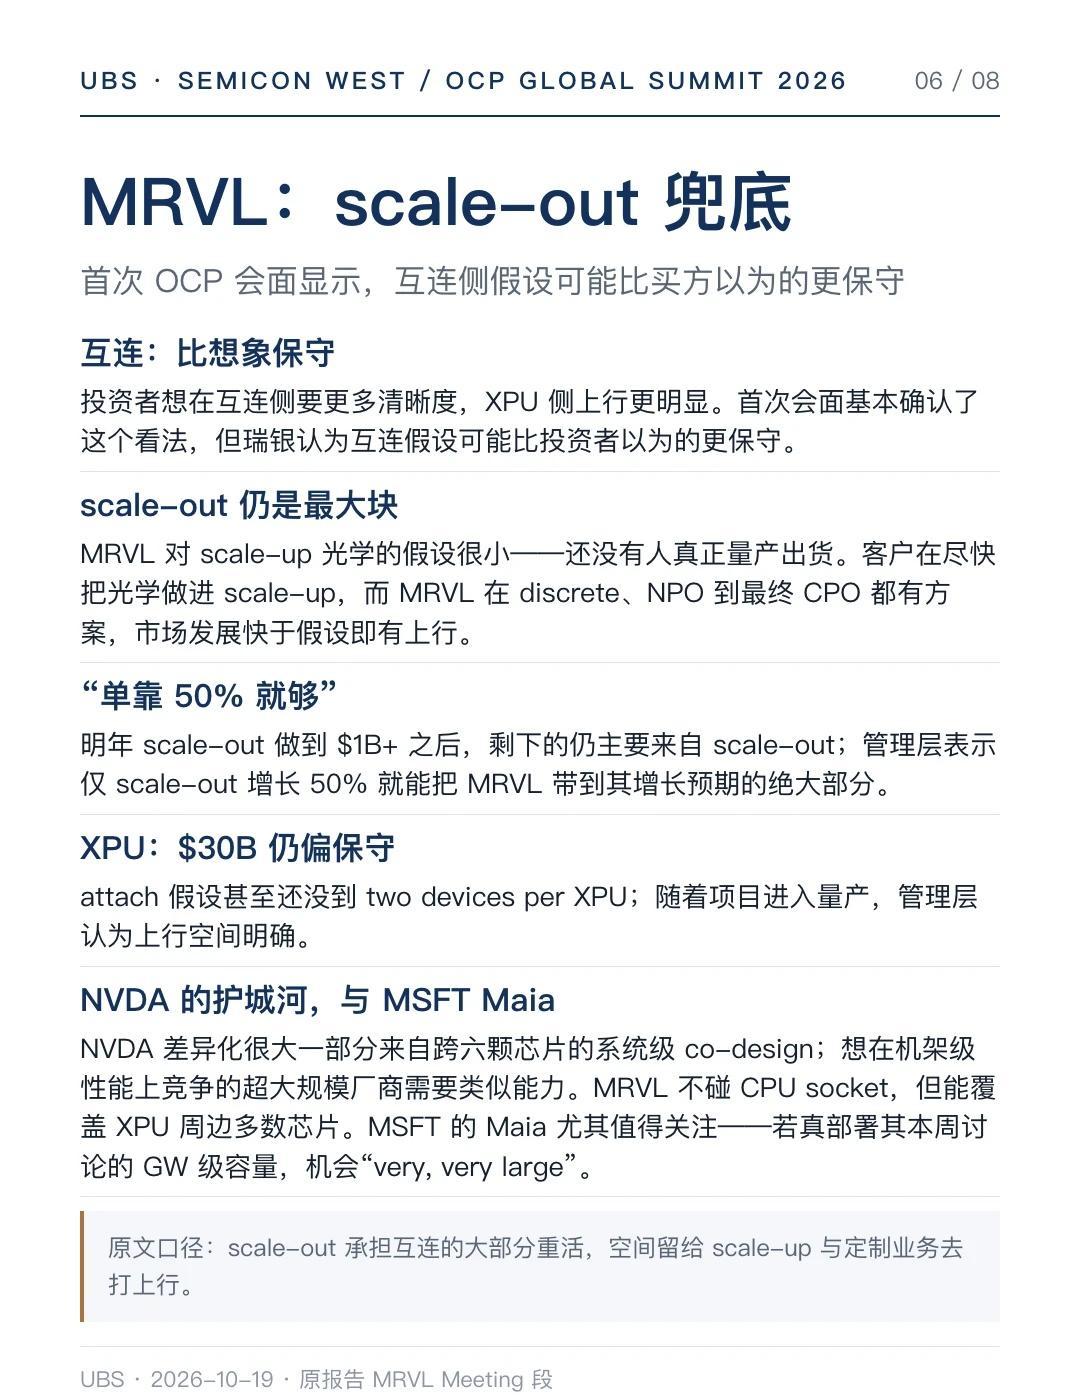
网络(102.4T、800G/1.6T)、光学(LPO、OCS)、供电(800VDC)、液冷同时成为议题。MRVL 口径:单靠 scale-out 增长 50% 就能覆盖大部分增长预期,XPL 的 $30B 仍保守。
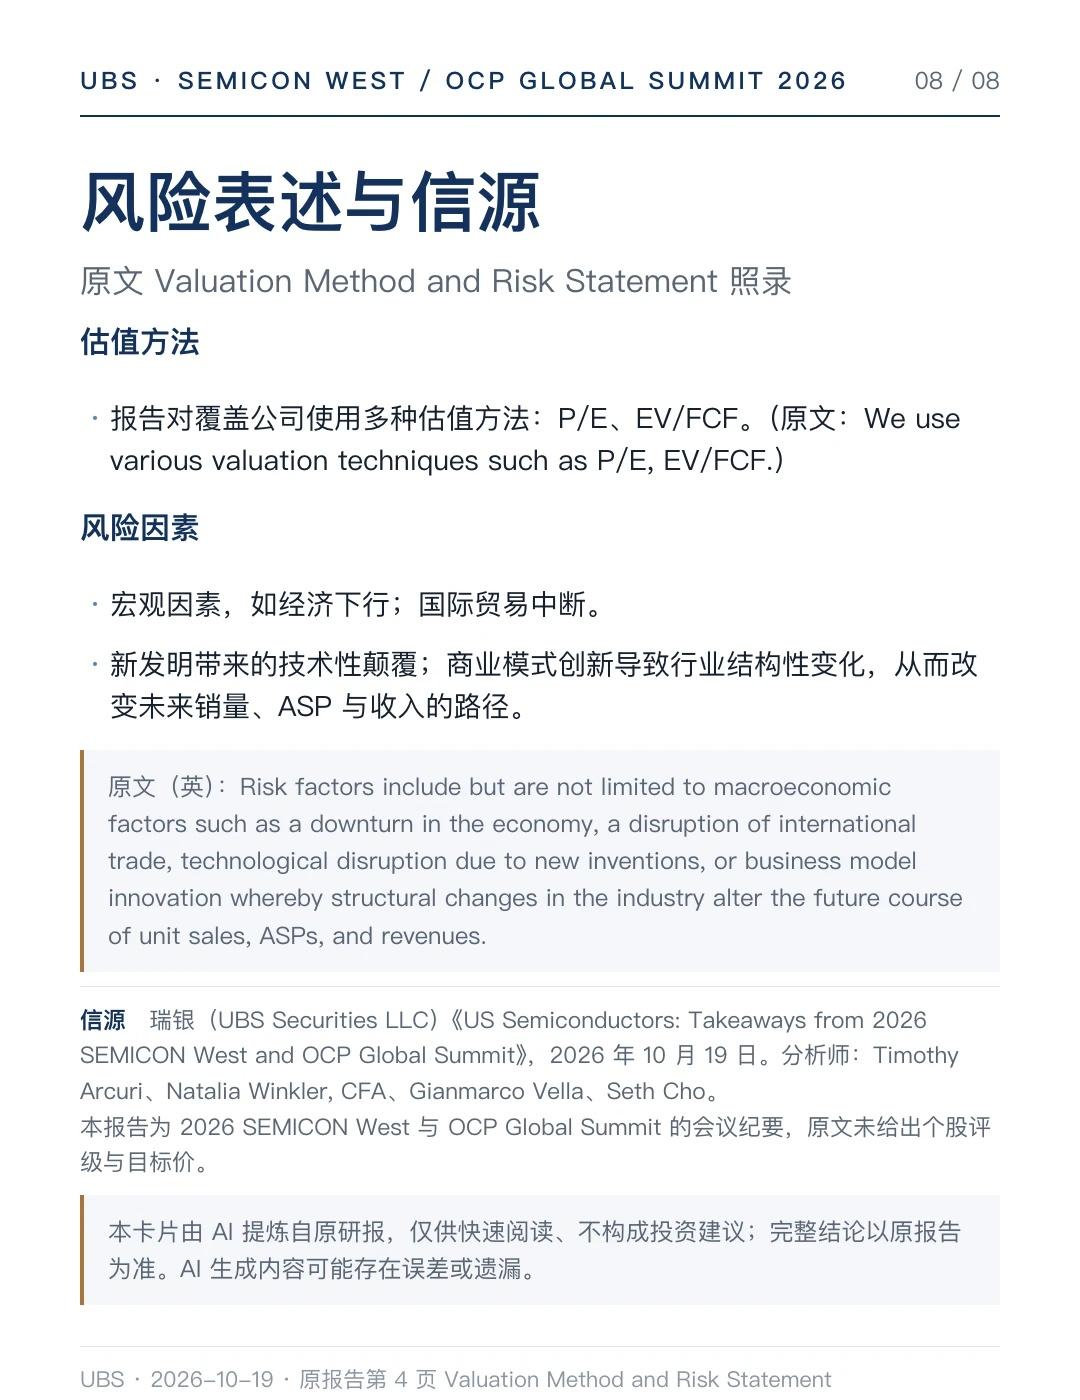
原文未给个股评级与目标价。
信源:瑞银(UBS Securities LLC)《US Semiconductors: Takeaways from 2026 SEMICON West and OCP Global Summit》,2026 年 10 月 19 日。
本内容由 AI 提炼自原研报,仅供快速阅读、不构成投资建议;完整结论以原报告为准。AI 生成内容可能存在误差或遗漏。
半导体 WFE SEMICONWest OCP AI基建