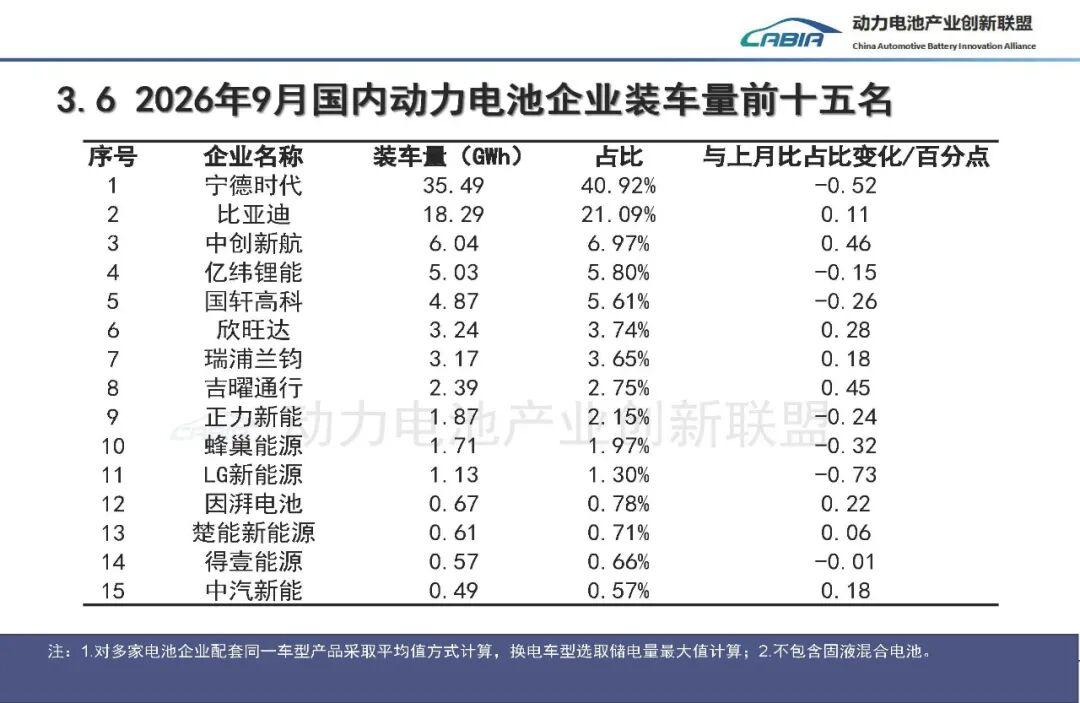
客观来讲,电池之王宁德时代的“躺赚”并未简单终结,而是正在发生质的分化,基于技术代差与高端产能的盈利韧性依然坚固,但依赖份额扩张与定价主导权的粗放式躺赚正在消退。
2025年,宁王归母净利润达722亿元,毛利率26.3%、净利率18.1%均创近五年新高,产能利用率高达96.9%,合同负债暴增76.88%至492亿元,头部车企仍在用预付款锁定高端电池产能。
然而,需要注意的是,国内市占率下滑1.67个百分点,车企自研与引入二供的趋势加速,“去宁化”从口号进入实质落地阶段。
进入2026年下半年,单季毛利率回落、净利润环比下滑,“增收不增利”压力显现。
未来几年,宁德时代的利润护城河短期内仍深,但“躺着”就能通吃的时代,确实已经过去了。