长虹“全系接入”开源鸿蒙:一场保留主权的智能化突围
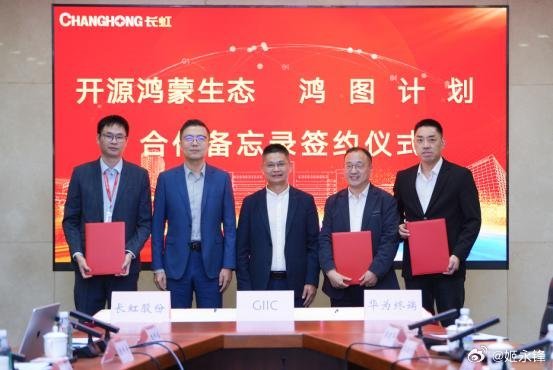
2026年10月13日,四川绵阳,长虹与GIIC联盟、华为终端签署开源鸿蒙战略合作备忘录,正式加入“鸿图计划”。表面看,这是一条常规的生态合作新闻;但真正值得追问的是:一家拥有六十余年制造积淀的老牌家电企业,为什么选择在这个节点,以“全产品系”而非“旗舰试水”的姿态接入鸿蒙?答案不在签约本身,而在长虹选择的接入方式里。
不是“换系统”,而是“换通用语”
长虹此次合作的落点很明确:引入海思芯片与SLE星闪低功耗双模通信方案,推动电视、空调、冰箱、洗烘等全品类完成开源鸿蒙适配,并接入华为智慧生活App等入口。关键在于,官方措辞是“适配升级”,而非“搭载HarmonyOS”。这意味着长虹并没有把整机操作系统——UI、应用分发、账号体系——交出去,而是将设备发现、配网、控制接口这一层“通用语”切换到开源鸿蒙的轨道上。
这恰好踩在了当前家电厂商接入鸿蒙的“中间层”:比云云对接更深,比整机系统替换更克制。长虹继续握有“长虹云帆”大模型和“魔方桌面”等自有软件资产,同时获得跨品牌互联互通的能力。用一句话概括:主权保留,互联交出。这并非长虹独有的精明,而是头部家电厂商在生态博弈中普遍倾向的路径——只不过长虹第一个把它推到了“全产品系”的尺度上。
转型压力下的战略选择
促使长虹迈出这一步的,首先是账面上的紧迫感。2026年上半年,四川长虹智慧家居业务收入232.82亿元,同比下降7.33%;扣非归母净利润仅5174.56万元,同比骤降67.88%。电视市场整体收缩,长虹与海尔、康佳三家合计份额仅13.5%,白电领域则早已在美的、海尔、格力的挤压下退至代工角色。单品智能的故事已经讲不下去了,而全屋智能的入场券掌握在少数生态方手中。
华为“鸿图计划”给出的条件恰好匹配长虹的需求:缩短OpenHarmony产品研发周期,降低XTS兼容性认证费用,同时以华为智慧生活App作为现成的用户入口。对于需要将数十款产品逐一送测认证的全品类制造商而言,认证成本和时间节奏的优化,是实打实的经营改善。而“百万级生态家电出货”的目标,则为长虹在资本市场和渠道端提供了一个可量化的预期锚点。
更深一层,华为同样需要长虹。开源鸿蒙生态设备总量已突破13亿台,但在白电和黑电的头部制造版图中,华为始终缺少一个愿意以全品类深度绑定的标杆伙伴。美的、海尔、TCL早已接入鸿蒙能力,但各自保有美居、三翼鸟、雷鸟等用户入口,合作多停留在单品类或部分机型层面。长虹的“All in”,填补的正是这个缺口。
对行业意味着什么
长虹的这一步,不会立刻颠覆智能家居的竞争格局。小米米家超过11亿台的连接设备基数和成熟的性价比心智,仍然构成强大的护城河。但长虹的入场释放了一个清晰的信号:开源鸿蒙在家电侧的渗透,正在从“可选项”变为“标准项”。当头部制造企业开始将芯片、通信模组和兼容性认证整体迁移到鸿蒙轨道上,未接入的品牌将在跨品牌联动和渠道触达上面临结构性劣势。
更值得观察的是“中间层模式”能否跑通。如果长虹能够在保留自有系统与账号体系的前提下,依靠星闪与鸿蒙接口实现流畅的跨品牌体验,那么这条路径将为犹豫中的家电厂商提供一个可复制的模板——不必交出灵魂,也能获得互联。反之,如果适配进度迟缓、消费者感知微弱,所谓“全系接入”就只是一份停留在新闻稿里的备忘录。
长虹把自己的筹码押在了“互联比独占更重要”的判断上。在一个生态碎片化已经耗尽用户耐心的市场里,这个判断大概率是对的。但对的判断能否变成对的生意,取决于未来十二个月里,第一批搭载星闪与开源鸿蒙的长虹家电,在真实家庭场景中是否让用户觉得“不用再装三个App了”。这才是检验这场合作的最终标尺。