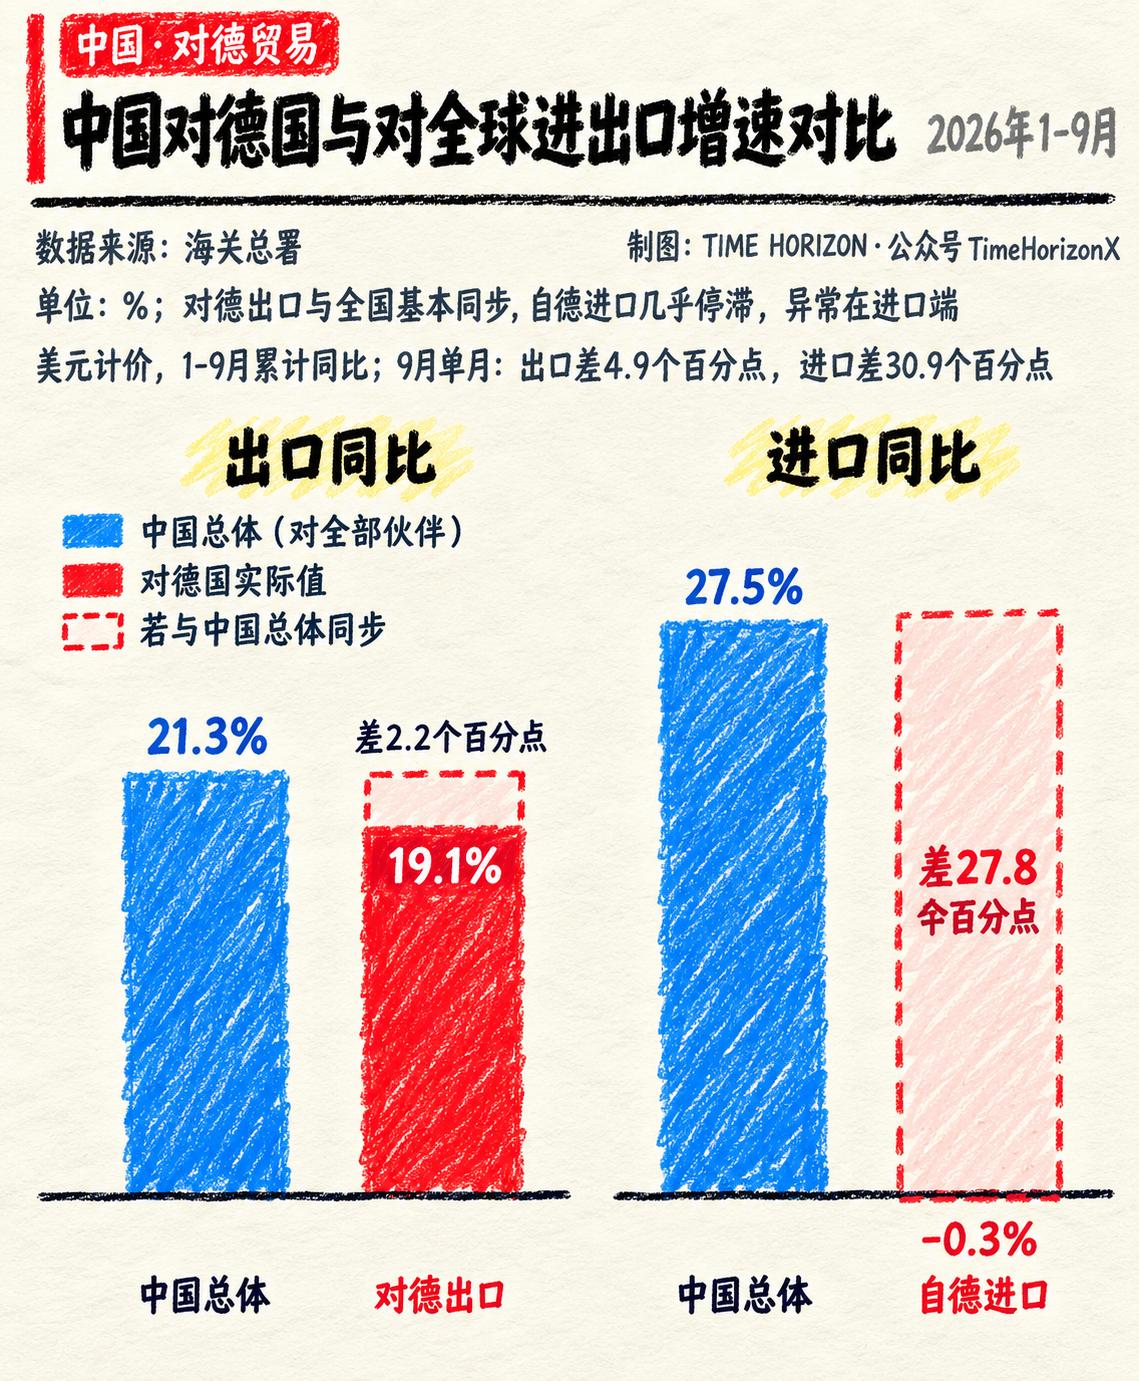
德国人以为是中国在疯狂向他们“倾销”,结果数据摆出来一看,根本不是中国卖得太多,而是德国货在中国市场——卖不动了。
看海关总署这组美元计价的数据,真相简直让人直呼扎心:今年前9个月,中国对全球出口增长了21.3%,对德国出口增长19.1%。
看到没?19.1%对比21.3%,中国卖给德国的东西增长速度甚至比全国大盘还慢了2.2个百分点,完全是跟着全球贸易的平均节奏在走,根本算不上什么猛攻。
真正的惊天反转,全在进口端。
把时间往前拨一个月,今年前8个月,中国从德国进口604.17亿美元,同比下降0.3%;同一时期,中国对德国出口917.22亿美元,增长17.5%。
一边往上走,一边原地打转、略往下滑,两边的差额自然越拉越大。这就像两家店互相做生意,你来我这里采购的账单增加了,我去你那里采购的账单却没跟着增加,最后你发现自己付出去的钱越来越多。
这时候,只盯着对方卖了多少,容易漏掉自己为什么没多卖出去。
更值得琢磨的是,今年前三季度,中国按美元计价的进口增长27.5%,比出口增速还高6.2个百分点。中国市场在增加采购,德国供应商却没有同步分享到这股增长,问题需要往具体商品、具体企业里找。
过去提起德国制造,很多人的第一反应就是汽车、机械、化工。这个招牌靠的是多年积累的技术和质量,也曾让德国企业在中国市场占据有利位置。
但买家手里的选择越来越多,买东西的标准也在变化。
拿汽车来说,过去消费者挑车,发动机、变速箱、底盘是绕不过去的几道题。进入智能电动车时代,充电快不快、辅助驾驶好不好用、车机顺不顺手、软件能不能及时更新,也成了掏钱之前要问的问题。
老本事依然值钱,新考题却不会因为你是老牌企业,就给你少出几道。
大众已经在调整。今年3月13日,大众与小鹏联合开发的首款车型与众08,在大众安徽正式投产。从签署联合开发技术合作协议到量产,用了24个月。
这件事值得细看:德国车企把自己的整车工程经验,与中国企业的智能电动技术放在一起,车型在中国开发、在中国生产,再面向中国消费者竞争。
生意还是要做,只是做生意的方法变了。
过去可以把德国工厂生产的车装船运到中国,今后更多产品可能直接在中国工厂下线。对于德国本土的出口订单,这是变化;对于在中国经营的德国企业,又是另一笔账。
同样的变化,也发生在化工行业。
今年3月26日,巴斯夫在广东湛江的一体化基地全面投产,总投资约87亿欧元,是德国企业在华投资规模最大的独资单体项目。
化工原料关系着汽车、电子、医药、服装等许多行业。把生产基地建在客户身边,可以就近供应,也能让产品开发更贴近客户的实际要求。
这样一来,一部分需求可以在中国本地得到满足,对跨境进口的需要也可能减少。德国企业参与中国市场的方式,便从“把货运过来”,进一步变成“把工厂、研发和配套建过来”。
因此,分析德国出口承压,要同时看两件事:有些订单面临中国同行和其他供应商的竞争,有些业务则随着企业布局调整,转到了中国本地。
前者考验产品竞争力,后者反映生产安排的变化。把两笔账合起来,才能看清德国本土工厂为什么会感到压力。
对中国采购商而言,道理很朴素。一套设备要比较采购价格,也要比较后续维修、配件供应和停机损失;一款原料要看质量,也要看供货是否稳定;一辆汽车要看品牌,也要看每天用起来是否方便。
客户愿意为好技术付钱,却不会无限期为旧招牌买单。国产产品只要能在质量、交付和服务上赶上来,采购名单就有机会重新排列。
德国企业当然还有机会。
今年6月,中德双方就在柏林举办了面向中国市场的商务论坛,“出口中国”系列活动也把在欧盟的首站放到了德国。
会场里的企业谈的是怎样找到客户、扩大合作。德国企业在中国经营多年,拥有产业经验和客户基础,接下来能不能增加订单,要看拿出的产品是否符合新的需求。
当时在华德国企业约5200家,其中约三分之二已经扎根中国超过15年,约半数计划进一步扩大在华投资。企业用投资表达的判断,比简单喊几句贸易口号更具体。
这些企业知道,中国仍然是需要认真争取的市场。市场里的竞争更激烈了,继续留下来,就得把产品、成本和反应速度重新做一遍功课。
中德贸易走到今天,过去那种“中国提供市场、德国提供技术”的简单分工,已经越来越难概括双方的关系。中国企业在向高端走,德国企业也在借助中国的研发和供应链调整自己。
德国需要回答的,是中国客户的采购预算在增长,自己的产品和服务怎样才能多拿到订单。靠老招牌等客户上门的日子越来越难,能跟上需求变化的企业,才更有机会把生意留住。